טיפים לשימוש בהר הביטוח: מתי לבדוק ומה לעשות עם הדו"ח
פורסם: 14.03.2024 · עודכן: 28.10.2026
רוב מי שנכנס להר הביטוח מסתדר עם האתר עצמו. הטעויות קורות בדרך שבה משתמשים בתוצאה: בודקים מוקדם מדי, מבטלים פוליסה בגלל התראה, או סומכים על שורה בדו"ח יותר מאשר על חברת הביטוח. הנה אחד עשר טיפים, חלקם לפני הכניסה וחלקם אחריה.
לפני הכניסה
1. בחרו את העיתוי
הנתונים בהר הביטוח לא מתעדכנים ברגע שקניתם או ביטלתם פוליסה. חברות הביטוח מעבירות אותם פעם בחודש, על החודש שעבר: עד ה-5 בכל חודש, ובביטוח חיים עד ה-15. מי שהצטרף לפוליסה בתחילת החודש ונכנס לבדוק אחרי שבוע, לא ימצא אותה עדיין. אם אתם בודקים בעקבות שינוי שעשיתם, חכו עד אחרי ה-15 בחודש שאחריו, וכך גם שינויים בביטוח חיים כבר ייכנסו.
ברכב חובה הכלל שונה. החוזר מחייב את החברות לדווח עליו אחת ליום עבודה. אם התצוגה באתר מתעדכנת באותו קצב, לא ראינו במקור רשמי, אז אל תיבהלו אם ביטוח חובה שעשיתם אתמול עוד לא מופיע.
2. היכנסו רק מהכתובת הרשמית
הקלידו את הכתובת בעצמכם במקום ללחוץ על תוצאת חיפוש או על קישור בהודעה. את הסיסמה ואת הקוד החד-פעמי מזינים רק במסך ההזדהות הממשלתי, ולא מוסרים אותם לאף אחד, גם לא לסוכן שמבקש לעזור. איך מזהים את האתר האמיתי, ומה מסגיר אתר מתחזה, הסברנו בכתבה על האתר הממשלתי. אם עוד לא נרשמתם להזדהות הממשלתית, התחילו במדריך ההרשמה.
3. לפני שמחליפים ביטוח רכב, הפיקו עבר ביטוחי
בהר הביטוח אפשר להפיק דוח מרוכז של העבר הביטוחי ברכב רכוש לשלוש השנים האחרונות, ולשלוח אותו ישירות לחברת הביטוח או לכתובת מייל שתבחרו. כשמשווים הצעות לביטוח רכב, נוח שהדוח כבר מוכן ביד. הפירוט נמצא בכתבה על עבר ביטוחי בהר הביטוח.
בזמן הבדיקה
4. התראת כפל היא שאלה, לא תשובה
האתר מסמן חשש לכפל ביטוח, ומסייג בעצמו שההתראה לא תמיד אומרת שנרכש כיסוי מיותר. לפני שמבטלים משהו, בדקו שמתקיימים כל ארבעת התנאים לכפל אמיתי:
יש שתי פרמיות. בשתי הפוליסות אתם משלמים סכום גדול מאפס.
יש שתי פוליסות נפרדות. פוליסות שונות, או חברות שונות.
שני הכיסויים הם שיפוי. כלומר החזר של הוצאה שהוצאתם בפועל, פעם אחת: ניתוחים, השתלות, תרופות, בדיקות וטכנולוגיות מתקדמות.
אותה גאוגרפיה. ניתוחים בחו"ל וניתוחים בארץ אינם כפל, גם אם שניהם בשם "ניתוחים".
אם אחד התנאים לא מתקיים, אין כפל. בביטוח חיים, מחלות קשות, תאונות אישיות, מוות מתאונה, אובדן כושר עבודה וסיעוד אין כפל בכלל, כי כל פוליסה משלמת בנפרד. שם השאלות הנכונות הן אם הסכום מתאים לצורך שלכם, אם יש פוליסה שכבר לא צריך, ואם הפרמיה סבירה.
וגם כשנראה שיש כפל אמיתי, אל תבטלו לפני שקראתם את התנאים המלאים של שתי הפוליסות. לפעמים אחת מהן כוללת כיסוי שאין בשנייה, והוא ייעלם יחד איתה.
5. רשמו את מספר הפוליסה ואת שם החברה
השורה בדו"ח לא כוללת את תנאי הפוליסה. כל בירור אמיתי ממשיך מול חברת הביטוח, ושם תצטרכו את מספר הפוליסה. העתיקו אותו מהדו"ח לפני שאתם מתקשרים, יחד עם שם החברה ותאריך התחלת הביטוח. כך הנציג ימצא את הפוליסה מהר, גם אם יש לכם כמה פוליסות באותה חברה. איך משיגים את הפוליסה המלאה ועל מה מסתכלים בה, תמצאו בכתבה על בדיקת הפוליסות מול החברה.
6. כשהדו"ח והחברה לא מסכימים, החברה קובעת
תנאי השימוש של האתר אומרים שהמידע בו "מהווה אינדיקציה לקיום מוצר ביטוח בלבד", ושהמידע הקובע הוא זה שמצוי אצל חברות הביטוח. אם פרמיה, תאריך או סוג כיסוי נראים לכם שגויים, היכנסו לאזור האישי באתר החברה ובדקו שם. שם גם תמצאו מידע רחב יותר על הפוליסה.
7. בבריאות, פתחו גם את איזור ביטוחי בריאות
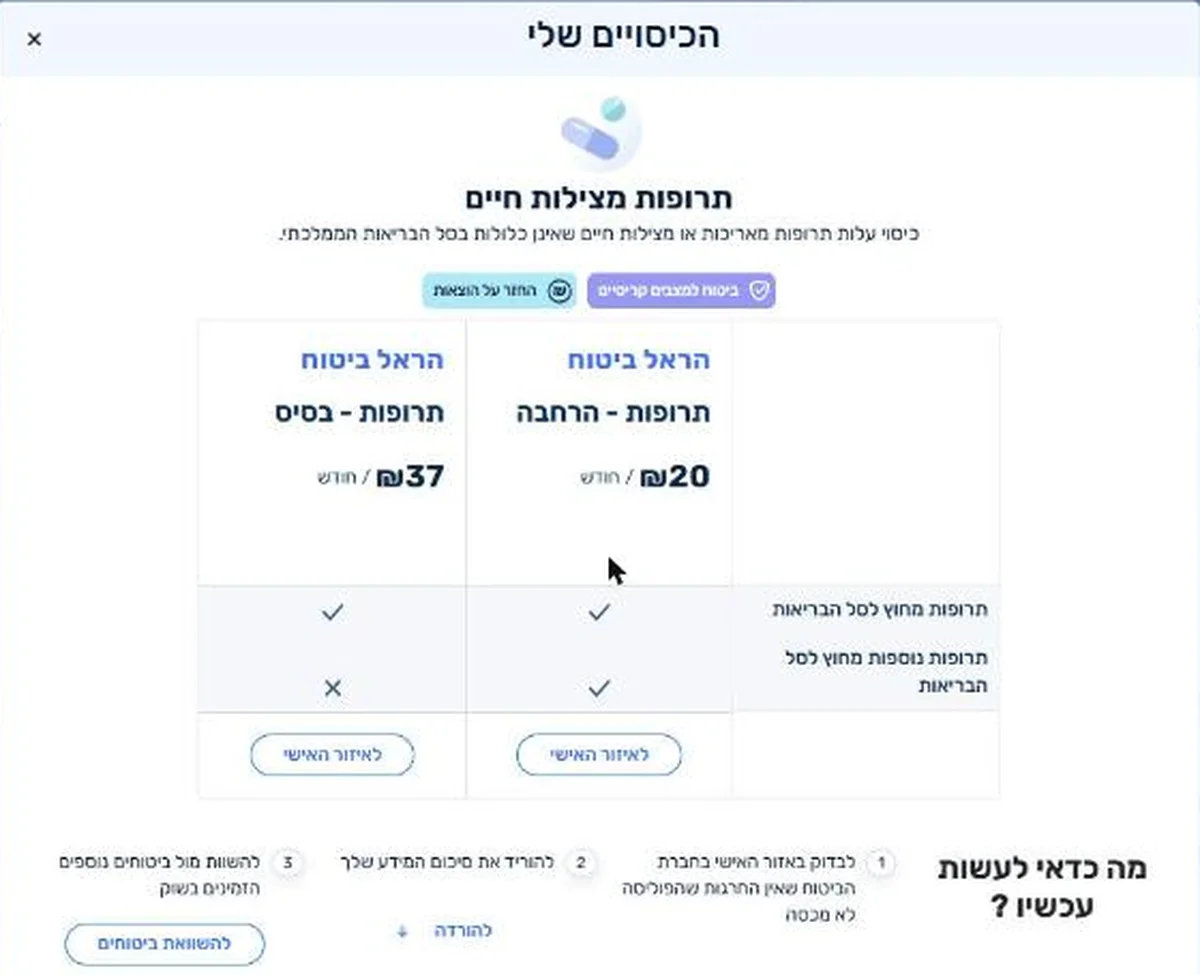
מהר הביטוח יש מעבר לאתר נוסף של הרשות, איזור ביטוחי בריאות. בכניסה הראשונה הכינו את שם התוכנית שלכם בקופת החולים, כי האתר שואל עליה. בכל חלון פירוט של כיסוי יש רשימה קצרה בשם "מה כדאי לעשות עכשיו?", ובה קישור להורדת סיכום המידע שלכם. שמרו את הסיכום יחד עם הדו"ח הרגיל, כדי ששני המסמכים יהיו לפניכם בשיחה עם חברת הביטוח.
לחצו על להורדה ברשימה מה כדאי לעשות עכשיו, ושמרו את סיכום המידע לצד הדו"ח הרגיל.
אחרי הבדיקה
8. סוכן שמצרף אתכם לביטוח צריך לראות את התיק
חוזר הצירוף קובע שהבירור על הביטוחים הקיימים שלכם כולל, לכל הפחות, בחינה של רשימת מוצרי הביטוח שמונפקת מהר הביטוח. לכן סוכן שמציע לכם ביטוח חדש בלי לבקש הרשאה לבדוק את התיק מדלג על שלב שהחוזר דורש. אם תסרבו לתת הרשאה, הסירוב יתועד. אילו תנאים חלים על ההרשאה עצמה מפורט בכתבה על פרטיות ואבטחה בהר הביטוח.
9. פוליסה חסרה? בדקו אם ביקשתם בעבר שלא תדווח
מבוטח רשאי לבקש מחברת ביטוח שלא תעביר את המידע עליו להר הביטוח. אם עשיתם את זה פעם, הפוליסות של אותה חברה לא יופיעו, וזו לא תקלה. מה המשמעות של בקשה כזו ומתי היא נכנסת לתוקף, בכתבה על הסרה מהר הביטוח.
10. בדקו את כל המשפחה, כל אחד בדרכו
תיק אחד לא מספר את הסיפור של משק בית. בן או בת זוג נכנסים כל אחד בהזדהות שלו, כפי שמוסבר במדריך ההרשמה. את הביטוחים של ילדים מתחת לגיל 18 רואים דרך התיק של ההורה, בתנאי שההורה מוגדר בפוליסה כ"בגיר לצורך זיהוי", והנוהל המלא בכתבה על דו"ח לילדים. כשמניחים את כל התיקים זה ליד זה, קל יותר לראות כיסוי שמופיע אצל שני בני זוג.
11. אל תחפשו בהר הביטוח את הפנסיה
קרן פנסיה וקופת גמל לא יופיעו שם, גם אם כל השאר מלא. את החיסכון הפנסיוני רואים בהמסלקה הפנסיונית. מי שבודק את התמונה המלאה של משק הבית צריך את שני הדו"חות. חשבונות בנק וחסכונות נוספים מופיעים בהר הכסף, שגם אליו נכנסים בהזדהות הממשלתית.
כדי לא לעשות את כל זה לבד, אפשר להשאיר פרטים בעמוד הר הביטוח שלנו. נפיק אתכם את הדו"ח ונעבור על הטיפים האלה מול התיק שלכם.
שאלות נפוצות
קניתי פוליסה החודש. מתי היא תופיע בהר הביטוח?+
חברות הביטוח מעבירות את הנתונים פעם בחודש על החודש הקודם: עד ה-5 בחודש, ובביטוח חיים עד ה-15. לכן פוליסה חדשה תופיע רק אחרי הדיווח של החודש הבא.
הסוכן חייב לבדוק את הר הביטוח לפני שהוא מוכר לי ביטוח?+
כן. לפי חוזר הצירוף, הבירור על הביטוחים הקיימים כולל לפחות בחינה של רשימת מוצרי הביטוח שלכם מהר הביטוח. אם אתם מסרבים לתת לו הרשאה, הסירוב מתועד.
קיבלתי התראה על כפל. לבטל מיד אחת הפוליסות?+
לא לפני שבודקים. כפל קיים רק כששני הכיסויים הם שיפוי, באותה גאוגרפיה, בשתי פוליסות שונות, ושתיהן בפרמיה גדולה מאפס.
עשיתי ביטוח חובה לרכב אתמול. הוא כבר יופיע?+
ברכב חובה החוזר מחייב את החברות לדווח אחת ליום עבודה. אם המסך עצמו מתעדכן כל יום, לא ראינו במקור רשמי.
מה עושים כשהפרמיה בהר הביטוח שונה ממה שכתוב אצל חברת הביטוח?+
לפי תנאי השימוש, המידע באתר הוא אינדיקציה בלבד, עלולות ליפול בו שגיאות, והמידע הקובע הוא זה שאצל חברת הביטוח. בודקים באזור האישי באתר החברה.