מהדו"ח לפוליסה המלאה: איך משיגים אותה ועל מה מסתכלים
פורסם: 29.08.2025 · עודכן: 28.10.2026
הר הביטוח עונה על השאלה "מה יש לי". הוא לא עונה על השאלה "על מה בדיוק אני מכוסה". את התשובה השנייה מקבלים רק מהפוליסה המלאה, שנמצאת אצל חברת הביטוח שמופיעה בשורה.
הכתבה הזו מתחילה ברגע שיש לכם שורה ביד, ומסבירה איך משיגים את המסמך עצמו ועל אילו סעיפים בו מסתכלים.
למה השורה בדו"ח לא מספיקה להחלטה
תנאי השימוש של האתר אומרים זאת במפורש: המידע מהווה אינדיקציה לקיום מוצר ביטוח בלבד, בנתונים עלולות ליפול שגיאות, והמידע הקובע הוא זה שנמצא אצל חברות הביטוח. הרשות גם מציינת שהיא אינה משנה את הנתונים, אלא רק מעבדת אותם להצגה.
בפועל, השורה כוללת את מה שהחוזר מחייב לדווח: סוג המוצר, תחום הביטוח, תאריכים ודמי ביטוח. ההחרגות, הסייגים ופירוט הכיסויים לא נמצאים שם. החלטה לבטל, להחליף או להוסיף כיסוי על סמך השורה בלבד היא החלטה בלי התנאים.
מאיפה מתחילים בתיק
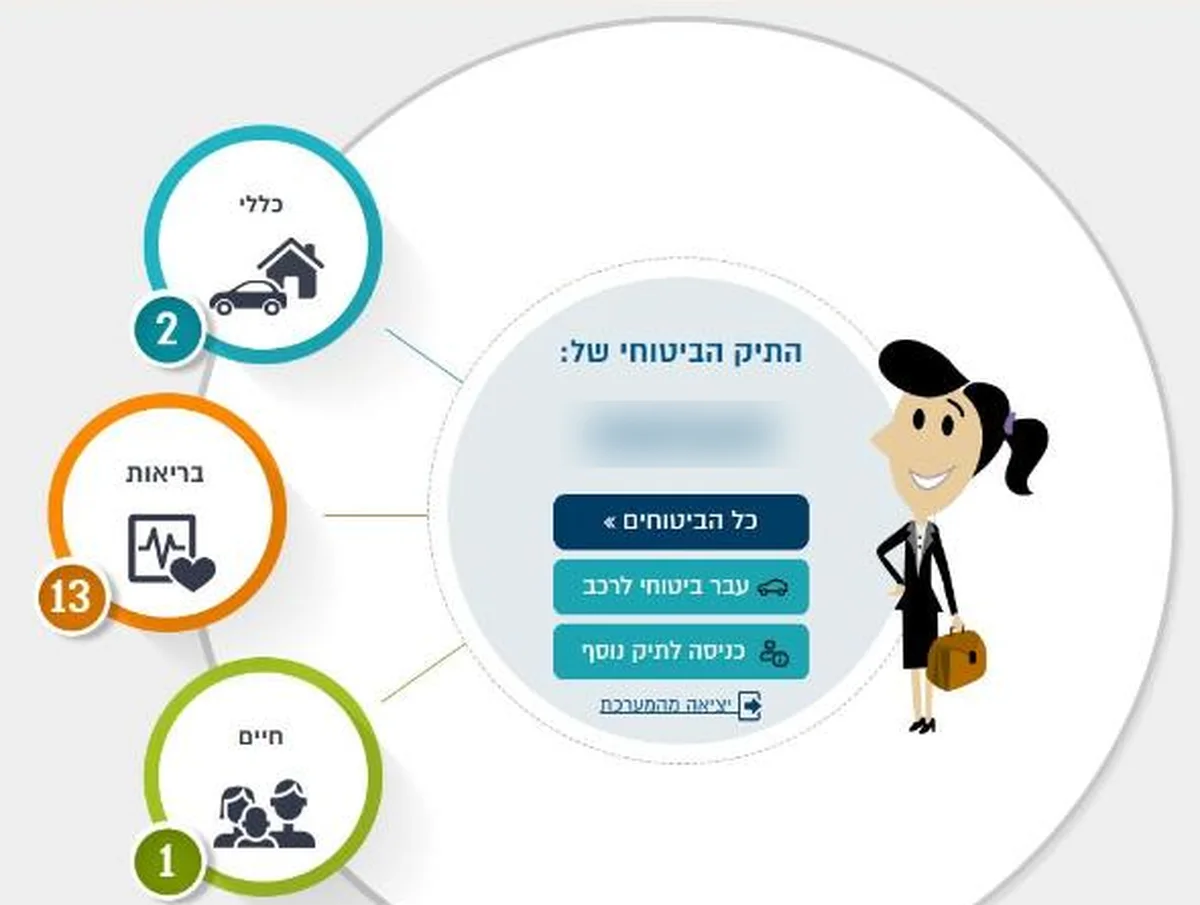
במסך הפתיחה של התיק רואים כמה פוליסות יש לכם בכל תחום, ואז עוברים ל"כל הביטוחים" כדי לראות את השורות עצמן. כדאי לבחור מראש תחום אחד, למשל בריאות, ולבקש את הפוליסות שלו לפני שעוברים לתחום הבא. כך לא נתקעים עם עשר פניות פתוחות באותו שבוע.
בוחרים תחום אחד מתוך השלושה, ומבקשים מהחברות את הפוליסות שלו לפני שממשיכים לתחום הבא.
מה לרשום מהדו"ח לפני שפונים לחברה
לפני השיחה או הכניסה לאתר החברה, העתיקו מכל שורה רלוונטית את הפרטים האלה:
שם חברת הביטוח. אליה פונים, גם אם קניתם דרך סוכן.
מספר הפוליסה. בכתב שירות מופיע מספר הפוליסה שמכוחה הוא נמכר.
סוג המוצר ותחום הביטוח: כללי, בריאות או חיים.
אישי או קבוצתי. בפוליסה קבוצתית בעל הפוליסה הוא בדרך כלל המעסיק או הארגון.
מועדי התחלה וסיום.
מי שעוד לא בטוח איך לקרוא את השדות האלה ימצא הסבר מלא במדריך קריאת דו"ח הר הביטוח.
איך מקבלים את הפוליסה המלאה
באזור האישי באתר חברת הביטוח
זו הדרך שהר הביטוח עצמו מפנה אליה: למידע רחב יותר עוברים לאזור האישי באתר חברת הביטוח. שם מבקשים את מסמכי הפוליסה ואת פירוט הכיסויים.
גם "איזור ביטוחי בריאות" של רשות שוק ההון שולח לאותו מקום. בכל חלון פירוט של כיסוי יש שם פסקה בשם "מה כדאי לעשות עכשיו?", והצעד הראשון בה הוא לבדוק באזור האישי בחברת הביטוח שאין החרגות שהפוליסה לא מכסה. הצעדים הבאים הם להוריד את סיכום המידע ולהשוות מול ביטוחים אחרים בשוק.
בפנייה ישירה לחברה
אם אין לכם גישה לאזור האישי, פונים לשירות הלקוחות של החברה עם מספר הפוליסה ומבקשים את הפוליסה המלאה ואת דף פרטי הביטוח העדכני. בפוליסה קבוצתית בקשו גם את התנאים של הקבוצה, כי הם שקובעים את הכיסוי.
דרך סוכן ביטוח
סוכן יכול לראות את הדו"ח שלכם בהר הביטוח רק אם חתמתם לו על הרשאת שימוש פרטנית לפי נספח ה' לחוזר הצירוף. ההרשאה תקפה חמישה ימי עבודה, והסוכן מתחייב לא להחזיק בנתונים ולא להשתמש בהם אחרי שהיא פגה. כל כניסה כזו מתועדת אצל הרשות.
אנחנו עושים את זה כל יום. השאירו פרטים בעמוד הר הביטוח, נפיק יחד אתכם את הדו"ח ונעבור עליו, כולל הסעיפים שלא מופיעים בו.
מה לשאול כשמדברים עם החברה
שיחה עם שירות הלקוחות עוברת מהר יותר כשיודעים מה לבקש. רשימה שאפשר להקריא כמעט כמו שהיא:
אני מבקש את הפוליסה המלאה ואת דף פרטי הביטוח העדכני, לפי מספר הפוליסה הזה.
אילו כיסויים כלולים בה היום, ומה סכום הביטוח או גובה הפיצוי בכל אחד?
האם נוספו או הוסרו כיסויים מאז ההצטרפות?
מתי הפוליסה מסתיימת, ומה קורה לפרמיה בחידוש?
אם הפוליסה קבוצתית: מי בעל הפוליסה, ומה קורה לכיסוי אם אעזוב את הקבוצה?
בקשו שהמסמכים יישלחו בכתב, במייל או לאזור האישי. תשובה בעל פה קשה לבדוק אחר כך, ועוד יותר קשה להשוות בינה לבין פוליסה אחרת.
פוליסה קבוצתית: המסמך הוא של בעל הפוליסה
בפוליסה קבוצתית החוזה נחתם בין חברת הביטוח לבין בעל הפוליסה, כמו מעסיק, ועד עובדים או ארגון. מה שאתם מקבלים הוא בדרך כלל תמצית של התנאים, ולא תמיד הפוליסה כולה. אם התמצית לא עונה על השאלות שלכם, בקשו מהחברה או מבעל הפוליסה את התנאים המלאים.
על מה מסתכלים בפוליסה
סעיף
מה לבדוק
רשימת הכיסויים
אילו כיסויים כלולים בפועל, ולא רק שם המוצר
סכום הביטוח או גובה הפיצוי
האם הוא מתאים לצורך היום, ולא לצורך ביום הרכישה
החרגות וסייגים
מצבים שהפוליסה לא מכסה, כולל מצב רפואי קודם
תקופת אכשרה והמתנה
כמה זמן מהצטרפות או מהאירוע עד שהכיסוי מתחיל לשלם
תקופת הביטוח והחידוש
מתי הפוליסה מסתיימת, ואם הפרמיה או התנאים משתנים בחידוש
שיפוי או פיצוי
האם החברה מחזירה הוצאה בפועל או משלמת סכום קבוע
כשקוראים את הטבלה הזו מול הפוליסה, כדאי לשאול שאלה אחת על כל סעיף: האם זה עדיין מתאים לחיים שלי היום? סכום ביטוח חיים שנקבע לפני שנים, כשהמשפחה הייתה קטנה יותר, או החרגה שנרשמה בגלל מצב רפואי שכבר חלף, הם דוגמאות לדברים שרק הפוליסה המלאה תגלה.
שיפוי או פיצוי: השורה שקובעת אם יש כפל
בכיסוי שיפוי, כמו ניתוחים, השתלות, תרופות ובדיקות, החברה מחזירה את ההוצאה שהייתה לכם, פעם אחת. שתי פוליסות שיפוי לאותה הוצאה לא יחזירו אותה פעמיים, ולכן שם יכול להיווצר כפל.
בכיסוי פיצוי, כמו ביטוח חיים, מחלות קשות, תאונות אישיות, מוות מתאונה, אובדן כושר עבודה וסיעוד, כל פוליסה משלמת את הסכום שלה. שם השאלה היא לא כפל, אלא אם הסכום הכולל מתאים, אם יש פוליסה שכבר אינה נחוצה, ואם המחיר סביר.
גם בשיפוי, כפל קיים רק כשמשולמת פרמיה על שני הכיסויים, הם בפוליסות או בחברות שונות, ושניהם חלים על אותו מקום. ניתוח בחו"ל וניתוח בארץ הם שני כיסויים נפרדים.
לפני שמבטלים משהו
בכלי השוואת הביטוחים של רשות שוק ההון מופיעה אזהרה שכדאי לאמץ גם בלי קשר אליו: לפני ביטול של פוליסה קיימת, קוראים את התנאים של הפוליסה החדשה ובודקים מאיזה תאריך היא בתוקף. כלומר, את הפוליסה הישנה מבטלים רק אחרי שהחדשה כבר נכנסה לתוקף, ואת שתיהן קוראים בנוסח המלא לפני ההחלטה.
מה כבר מופיע בדו"ח, בלי לפתוח את הפוליסה
בשני ענפים חלק מהפרטים כבר מוצגים בהר הביטוח. בביטוח סיעודי מדווחים מאז 01.06.2021 גובה התגמולים ותקופת התשלום, והפוליסות מוצגות לפי תקופת ההמתנה. בביטוחי בריאות הדיווח כולל תיאור מדויק יותר של הכיסוי, וציון אם הפוליסה מתחדשת כל שנתיים.
גם במקרים האלה החרגות ותנאים מיוחדים נמצאים רק בפוליסה. אם אתם בודקים ענף מסוים, הכתבות על ביטוח בריאות בדו"ח ועל ביטוח חיים בדו"ח מפרטות מה לבדוק בכל אחד.
שאלות נפוצות
איפה רואים את תנאי הפוליסה המלאים?+
באזור האישי באתר חברת הביטוח או בפנייה ישירה לחברה. תנאי השימוש של הר הביטוח מפנים לשם למי שצריך מידע רחב יותר.
מה קורה כשהר הביטוח וחברת הביטוח מראים נתונים שונים?+
המידע הקובע הוא זה שאצל חברת הביטוח. הרשות אינה משנה את הנתונים שהחברות מעבירות, אלא רק מעבדת אותם לתצוגה.
סוכן ביטוח יכול להיכנס לתיק שלי בלי אישור?+
לא. סוכן צריך הרשאת שימוש פרטנית חתומה מכם, והיא תקפה חמישה ימי עבודה. הרשות רושמת אצלה כל כניסה של סוכן או גורם מורשה אחר לתיק.
בביטוח סיעודי, הדו"ח מראה את גובה הפיצוי?+
כן. מאז 01.06.2021 מדווחים בסיעוד גם את גובה התגמולים ואת תקופת התשלום, והפוליסות מוצגות בחלוקה לפי תקופת ההמתנה.
איך יודעים אם פוליסת הבריאות שלי מתחדשת כל שנתיים?+
לפי תיקון 2021 לחוזר, הדו"ח מציין אם פוליסת בריאות היא מהסוג שמתחדש מדי שנתיים. זה רלוונטי לפוליסות ששווקו מ-1 בפברואר 2016.
מה ממליץ איזור ביטוחי בריאות לעשות אחרי שרואים כיסוי?+
בחלון הפירוט של כל כיסוי מופיע "מה כדאי לעשות עכשיו?". הצעד הראשון שם הוא לבדוק באזור האישי בחברת הביטוח שאין החרגות שהפוליסה לא מכסה.