מה זה המסלקה הפנסיונית?
המסלקה הפנסיונית היא מערכת מידע מרכזית שפועלת ביוזמת רשות שוק ההון, ביטוח וחיסכון במשרד האוצר ובפיקוחה. לפי אתר המסלקה היא הוקמה ב-2012, והיא פועלת מיוני 2013. את המערכת מפעילה חברת סוויפטנס בע"מ, החברה היחידה בישראל שמחזיקה ברישיון לכך מטעם הרשות. המטרה שלה פשוטה: לתת לכל חוסך, גם לתושב זר עם דרכון, תמונה מלאה ומעודכנת של כל החיסכון הפנסיוני שלו. יש מי שקוראים לה "המסלקה הפיננסית" או "מסלקת הפנסיה", אבל מדובר באותה מערכת.
המסלקה אוספת את המידע מכ-100 גופים מוסדיים - חברות ביטוח, קרנות פנסיה וחברות גמל - ומציגה אותו בצורה אחידה. היתרון הגדול שלה: היא מציגה גם חשבונות פעילים וגם חסכונות ישנים ממקומות עבודה קודמים, כלומר קופות שהפקידו לנו בהן בעבר.
האם המסלקה הפנסיונית היא אתר של משרד האוצר (gov.il)?
לא בדיוק. המסלקה פועלת ביוזמת משרד האוצר ובפיקוח רשות שוק ההון, ומחירי השירותים בה נקבעו על ידי משרד האוצר. אבל האתר שלה הוא swiftness.co.il, ולא gov.il. ההרשמה, הכניסה לאזור האישי והזמנת הדו"ח נעשות רק באתר המסלקה הפנסיונית. ב-gov.il יש עמוד של רשות שוק ההון עם מידע על ההסדרה בלבד.
דרך המסלקה מקבלים גישה ישירה למידע החשוב: סכומי צבירה, דמי ניהול, מסלולי השקעה, מוטבים, תחזית לקצבת הזקנה, כיסויים ביטוחיים ועלותם. המסלקה לא מחזיקה מאגר משלה: המידע נשלף מהגופים רק כשמגישים בקשה, ונשמר באתר 7 ימי עסקים בלבד.
למה כדאי להוציא דו"ח מסלקה פנסיונית?
כי בלי הדו"ח קשה לדעת מה באמת קורה בכסף שלך. בבדיקה אחת אפשר:
- לבדוק את דמי הניהול בכל קופה, מהצבירה ומההפקדה, ולגלות אם אתם משלמים יותר מדי.
- לוודא שהמעסיק מפקיד את מה שסוכם, כלומר שאחוזי ההפרשה שבהסכם העבודה אכן מגיעים לקופה בכל חודש.
- לראות מי המוטבים בכל קופה ובכל ביטוח, כלומר מי יקבל את הכסף במקרה מוות, ולוודא שהרישום מעודכן.
- לוודא שמסלול הביטוח מתאים למצב שלכם, למשל לגיל, למצב המשפחתי ולמספר הילדים, ושיש כיסוי מתאים לאובדן כושר עבודה.
- לבדוק שמסלול ההשקעה מתאים לגיל שלכם ולזמן שנשאר עד הפרישה.
- לראות אילו כספים כבר נזילים היום ובאיזה סכום, למשל בקרן השתלמות שהגיעה למועד הנזילות שלה.
- לראות את הסכום ההוני הצפוי בפרישה, כלומר הסכום החד-פעמי, ואת הקצבה החודשית הצפויה.
- לראות פירוט של הלוואות שלקחתם מתוך הקופות: הסכום, ההחזרים והיתרה.
- לזהות קופות ישנות ולא פעילות ממקומות עבודה קודמים, שעדיין גובות דמי ניהול.
הרשמה, כניסה והוצאת דו"ח מסלקה פנסיונית: 4 שלבים
את הדו"ח מוציאים באתר הרשמי של המסלקה, swiftness.co.il. נרשמים פעם אחת בלבד, ממחשב שולחני, ובכל כניסה אחר כך מקבלים קוד חד-פעמי לנייד או למייל. כך זה עובד, ובמדריך המלא יש פירוט של כל שלב:
שלב 1 - הרשמה חד-פעמית באתר המסלקה (ממחשב בלבד)
באתר המסלקה לוחצים על "כניסה לחשבון", ומתחת ל"עדיין אין לכם חשבון?" בוחרים "חוסכים" (או ישר בעמוד ההרשמה למסלקה הפנסיונית). ממלאים שם, תעודת זהות או דרכון, נייד ומייל, ובוחרים לקבל עדכונים במייל או ב-SMS. בטופס יש גם שאלה אם צריך את הדו"ח בשפה נוספת. מאשרים את התנאים. ההרשמה עצמה בחינם, ולפי אתר המסלקה היא נעשית ממחשב שולחני בלבד.
שלב 2 - אימות זהות: כרטיס אשראי או קוד מדואר ישראל
יש שתי דרכים. אפשר בכרטיס אשראי: האימות מיידי, ולפי אתר המסלקה פרטי הכרטיס משמשים לזיהוי בלבד ולא מתבצע חיוב. ואפשר בקוד אימות שמקבלים באחד מסניפי דואר ישראל, עם תעודה מזהה, אבל זה לוקח כמה ימים.
שלב 3 - הזמנת הדו"ח באזור האישי (14 ₪)
באזור האישי בוחרים "הגשת בקשת מידע פנסיוני מכל הגופים" ומשלמים 14 ₪ כולל מע"מ, לפי מחירון המסלקה. הבקשה נשלחת לכל הגופים שמנהלים עבורכם כסף.
שלב 4 - קבלת הדו"ח: כמה זמן זה באמת לוקח
לפי אתר המסלקה, מאז מאי 2022 המענה לבקשה מכל הגופים מגיע תוך 3-4 שעות. בפועל זה לוקח הרבה יותר: מהניסיון שלנו לפחות כ-12 שעות, ובדרך כלל בין 12 ל-24 שעות. מי שיש לו הרבה מוצרים עשוי לחכות יותר. בבדיקה שעשינו באוקטובר 2026, בקשה שהוגשה בשבת בשעה 04:03 הייתה מוכנה בשעה 15:53 באותו יום. ושימו לב: לא קיבלנו על כך לא SMS ולא מייל, למרות שבחרנו SMS בהרשמה, אז אל תחכו להודעה. היכנסו לאזור האישי ובדקו אם הסטטוס הוא "התקבל מידע מלא".
כשהמידע מוכן מקבלים הודעה, ועל הבקשה מופיע "התקבל מידע מלא". את הנתונים רואים באזור האישי במסך "תמונת מצב", ואפשר להוריד קובץ PDF, קובץ Excel וקובצי XML (קובצי ה-XML מוצפנים בסיסמה), ודוחות למס הכנסה. שימו לב: המידע נשמר באתר 7 ימי עסקים בלבד ואז נמחק, וכדי לראות אותו שוב צריך להגיש בקשה חדשה ולשלם שוב. לכן כדאי להוריד ולשמור אותו מיד.
כניסה חוזרת לאזור האישי במסלקה הפנסיונית
מי שכבר נרשם נכנס דרך עמוד הכניסה לאזור האישי באתר המסלקה: מקלידים תעודת זהות ואת המייל או הנייד, ומקבלים סיסמה חד-פעמית. כדי להגיש בקשה נוספת לא צריך להירשם מחדש.
דו"ח מסלקה פנסיונית בערבית
אם עברית היא לא הצד החזק שלכם, אפשר לקבל את דו"ח המסלקה הפנסיונית גם בערבית. בוחרים את זה כבר בטופס ההרשמה, בשאלה על שפה נוספת לדו"ח. כך תבינו בדיוק מה קורה בחסכונות שלכם, בלי תרגום ובלי תלות באחרים.
نصيحة ذهبية للمتحدثين باللغة العربية
إذا لم تكن اللغة العبرية هي نقطة قوتك - فلا تقلق. يمكنك استخراج تقرير المقاصة التقاعدية باللغة العربية أيضًا، حتى تتمكن من فهم ما يحدث بالضبط لمدخراتك - بدون ترجمة وبدون الاعتماد على الآخرين.
כמה עולה דו"ח מסלקה פנסיונית, ואפשר בחינם?
לפי מחירון המסלקה (המחירים כוללים מע"מ ונקבעו על ידי משרד האוצר):
- מידע מכל הגופים, חד-פעמי: 14 ₪
- מידע מגוף אחד: 10 ₪
- מידע על מוצר אחד: 5 ₪
- מידע מתמשך מכל הגופים: 32.5 ₪ ל-12 חודשים, 54.5 ₪ ל-24 חודשים, 76.5 ₪ ל-36 חודשים
- ההרשמה עצמה: בחינם
בחלק מהעמודים באתר המסלקה עדיין כתוב 20 ₪, אבל במחירון הרשמי המחיר הוא 14 ₪. עוד על עלות דו"ח המסלקה · מה השתנה במסלקה לאחרונה
בנוסף, באתר המסלקה יש כמה שירותים בלי תשלום, או כמעט בלי, שיכולים לחסוך הרבה כאב ראש בירוקרטי:
עדכון פרטים אישיים.
במקום להתקשר לכל חברה בנפרד, השירות מאפשר לעדכן פרטים (שם משפחה, כתובת, מייל, טלפון ועוד) ישירות מול החברה המנהלת, בכל המוצרים באותה חברה או רק במוצר מסוים. הגשת העדכון ללא חיוב, וקבלת המידע על המוצר שמתעדכן עולה 4 ₪. חשוב כדי שדו"חות שנתיים ועדכונים יגיעו אליכם ולא לכתובת ישנה.
בקרה על בקשות שהוגשו בשמכם.
השירות מאפשר לראות את כל הבקשות שהוגשו על שמכם על ידי סוכנים שקיבלו ייפוי כוח. מקבלים נתונים טכניים: זהות מגיש הבקשה, מועד וסוג הבקשה (לא נתונים על הכסף עצמו). כך מוודאים שהסוכן שלכם עובד עבורכם, או מגלים אם מישהו הגיש בקשה שלא אישרתם.
מתחילים עבודה חדשה? מידע פנסיוני מהמסלקה בלי תשלום
בכניסה לעבודה חדשה, המסלקה נותנת בלי תשלום, בלי הרשמה וגם מהנייד, רשימה של המוצרים הפנסיוניים הפעילים שהופקדו אליהם כספים בשנה האחרונה, עם הנתונים הטכניים (קודי זיהוי ופרטי חשבון הבנק של הגוף המנהל) שהמעסיק החדש צריך כדי להמשיך להפקיד אליהם. זה לא דו"ח מלא: אין בו צבירות, דמי ניהול או תשואות.
למה זה חשוב לעשות את זה עכשיו?
- שמירה על רצף: המעסיק החדש מקבל את הנתונים כדי להמשיך להפקיד למוצרים הקיימים שלכם, בלי לפתוח קופה חדשה.
- הכוח בידיים שלכם: לפי החוק, רק אתם בוחרים לאיזה מוצר יופקדו הכספים, ואת הסוכן הפנסיוני שינהל את התיק. המעסיק חייב לכבד את הבחירה שלכם.
- בדיקת תנאים: כדי לוודא שאחוזי ההפקדה בחוזה החדש תואמים את החוק ואת מה שסיכמתם.
- סגירת קצוות מהעבר: את ההפקדות של המעסיקים הקודמים בודקים בדו"ח המלא (14 ₪), שכולל פירוט הפקדות של 12 החודשים האחרונים.
קישור להגשת בקשה לעובדים חדשים
דו"ח מסלקה "בחינם" דרך סוכן: איך זה עובד?
יש סוכנויות שמציעות להוציא את הדו"ח בחינם. זה אפשרי, כי סוכן בעל רישיון יכול להגיש את הבקשה בשמך ולשלם עליה בעצמו, אחרי שנתת לו הרשאה בקוד ייפוי כוח. את הקוד מפיקים באתר המסלקה בחינם, או מקבלים בסניף דואר ישראל תמורת 10 ₪, והוא תקף 3 חודשים. לפני שנותנים קוד כזה, כדאי לדעת למי נותנים אותו ולמה. אצלנו הדו"ח המורחב הוא בתשלום, כי מעבר לנתונים אני עובר עליו אישית.
מה רואים בדו"ח המסלקה הפנסיונית?
הדו"ח כולל את כל המוצרים הפנסיוניים שלך, פעילים ולא פעילים: קרנות פנסיה (ותיקות וחדשות), ביטוחי מנהלים, קופות גמל לתגמולים ולהשקעה, IRA, קופות גמל לילדים, קרנות השתלמות, וכל ביטוח עם כיסוי למוות או לאובדן כושר עבודה, כולל ביטוח חיים למשכנתא. לא תמצאו בו ביטוחי בריאות וסיעוד, ביטוחי רכב ודירה, ומוצרי חיסכון בלבד של חברות הביטוח ("מוצרי פרט"). את ביטוחי הבריאות, הרכב והדירה רואים בהר הביטוח. ולכל מוצר, זה המידע שתקבלו:
| סוג המידע | מה כולל הדו"ח | למה זה חשוב |
|---|---|---|
| סוג התוכנית | האם מדובר בקרן פנסיה, ביטוח מנהלים, קופת גמל, קופת גמל להשקעה או קרן השתלמות. | כל סוג מוצר נבדק אחרת. למשל, בקרן פנסיה יש ביטוח מובנה, ובקרן השתלמות יש מועד שבו הכסף נעשה נזיל. |
| שם החברה והפוליסה | כולל שם החברה המנהלת, מספר הפוליסה או הקופה, וסוג המוצר. | כך יודעים מול איזה גוף לפעול, ורואים אם יש כמה מוצרים באותה חברה. |
| סטטוס תוכנית | האם המוצר פעיל, מוקפא, מסולק או בסטטוס אחר. | חשוב להבין את סטטוס הקופה. אם קרן פנסיה אינה פעילה, לעיתים כדאי לנייד אותה לקרן פעילה ולאחד את הכספים הפנסיוניים לקרן אחת. |
| סכום צבירה נוכחי | כמה כסף נצבר בתוכנית עד היום, כולל רווחים. | זה הבסיס לכל השוואה. רואים כמה כסף יש בכל קופה, ואיפה נמצא רוב הכסף שלך. |
| הפקדות (עובד ומעסיק) | סכומי ההפקדות שלך ושל המעסיק - תגמולים ופיצויים - לשנה הנוכחית ולשנים קודמות. | גם אם בתלוש המשכורת יורד לכם כסף, זה לא אומר שהוא יושב בקופה כמו שצריך. לכן יש חשיבות לפירוט הדו"ח על 12 החודשים האחרונים. |
| מסלול השקעה ודמי ניהול | פירוט המסלול שבו מושקעים הכספים ודמי הניהול בפועל - מהצבירה ומההפקדה. | כאן רואים כמה אתם משלמים בפועל, משווים לממוצע בשוק, ובודקים אם המסלול מתאים לגיל שלכם. |
| תחזית קצבה חודשית עתידית | תחזית קצבת זקנה חודשית צפויה - עם ובלי הפקדות עתידיות. | נתון חשוב שמראה כמה צפויים לקבל בגיל פרישה. חשוב להבין שמדובר בתחזית בלבד, אך היא נותנת אינדיקציה לגובה הפנסיה הצפוי. |
| הון צפוי בגיל פרישה | סך ההון שצפוי להצטבר בגיל פרישה - לפני ואחרי פרמיות עתידיות. | החלק ההוני שמותר למשוך בפרישה בצורה חד-פעמית (בכפוף לכללי המס). |
| כיסויים ביטוחיים (מוות, נכות, אובדן כושר) | אילו כיסויים ביטוחיים פעילים - מוות, נכות, אובדן כושר עבודה וכו'. | מראה אם יש לך ולמשפחה הגנה במקרה של מוות, נכות או אובדן כושר עבודה, ואם יש כיסוי כפול באותו נושא. |
| סכומי ביטוח בפועל | מהו סכום הביטוח בפועל לכל כיסוי, ומי מממן אותו. | סכום הביטוח קובע כמה המשפחה תקבל בפועל. כדאי לבדוק שהוא מתאים לשכר ולמצב המשפחתי של היום. |
| מוטבים ושאירים | רשימת שמות, תעודות זהות וזיקות של המוטבים בכל מוצר ביטוחי. | אחד הנתונים החשובים ביותר בדו"ח. בקופות גמל, ביטוחי מנהלים וקרנות השתלמות יש חשיבות עצומה לרישום מוטבים - אחרת במקרה מוות עלול לקחת ליורשים זמן רב לקבל את הכסף. רישום מסודר חוסך עוגמת נפש למשפחה. |
| פיצויים - נזילות, רצף, ערכי פדיון | האם כספי הפיצויים נזילים, האם נשמר רצף פיצויים, ומה ערכי הפדיון האפשריים. | נתונים חשובים בעת עזיבת עבודה, וכמובן מידע משמעותי בעת פרישה. |
| מידע על הלוואות קיימות | פרטי הלוואות קיימות - סכומים, תשלומים תקופתיים וסטטוס. | הלוואות מתוך התוכניות הפנסיוניות לרוב אטרקטיביות בתנאי ריבית והחזר. החיסרון: לא ניתן לנייד את הקופות כל עוד יש עליהן הלוואות. |
| מידע על תביעות ביטוח | מידע על תביעות ביטוח: האם הוגשו, האם אושרו, ומה סכום התשלום. | כך רואים אם הוגשה תביעה, מה מצבה והאם שולם עליה כסף. |
| חובות/פיגורים מול חברות | חובות או פיגורים לחברות - כולל תאריכי התחלה וסכום החוב. | כאן מבינים אם המעסיק אכן מפקיד כמו שצריך, ובמקרה שלא - לתקן. |
| פרטי מעסיקים לאורך השנים | שם המעסיקים, תאריכי העסקה, שכר מבוטח ופרטי תיק ניכויים. | כך בודקים שכל מקום עבודה שעבדתם בו אכן הפקיד, ושהשכר המבוטח תואם לשכר האמיתי. |
| פרטי הפקדות לפי חודשים | רשימת הפקדות חודשיות, כולל שכר, אחוזי הפרשה, תגמולים ופיצויים. | כאן מוצאים חודשים חסרים, או הפקדות באחוזים נמוכים מהנדרש. |
| פרטי כתובות, מיופי כוח, קודים תפעוליים | פרטי כתובת, דוא"ל, מיופי כוח, קודי מסלקה, מזהי חברה ומעסיקים. | כדאי לוודא שהכתובת והמייל מעודכנים, ושאין מיופה כוח שלא אישרתם. |
דו"ח מסלקה לילדים: חיסכון לכל ילד
רוצים לדעת מה קורה ב"חיסכון לכל ילד"? אם החיסכון מנוהל בקופת גמל, אפשר להפיק עבור הילד דו"ח מסלקה נפרד: קטין משתמש בשירות באמצעות ההורים. חיסכון שמנוהל בבנק לא יופיע במסלקה. את פרטי החיסכון אפשר לבדוק גם באתר ביטוח לאומי: חיסכון לכל ילד - המוסד לביטוח לאומי. זה הכסף שישמש אותם ללימודים או לטיול הגדול, אז כדאי לוודא כבר עכשיו שהוא במסלול הנכון.
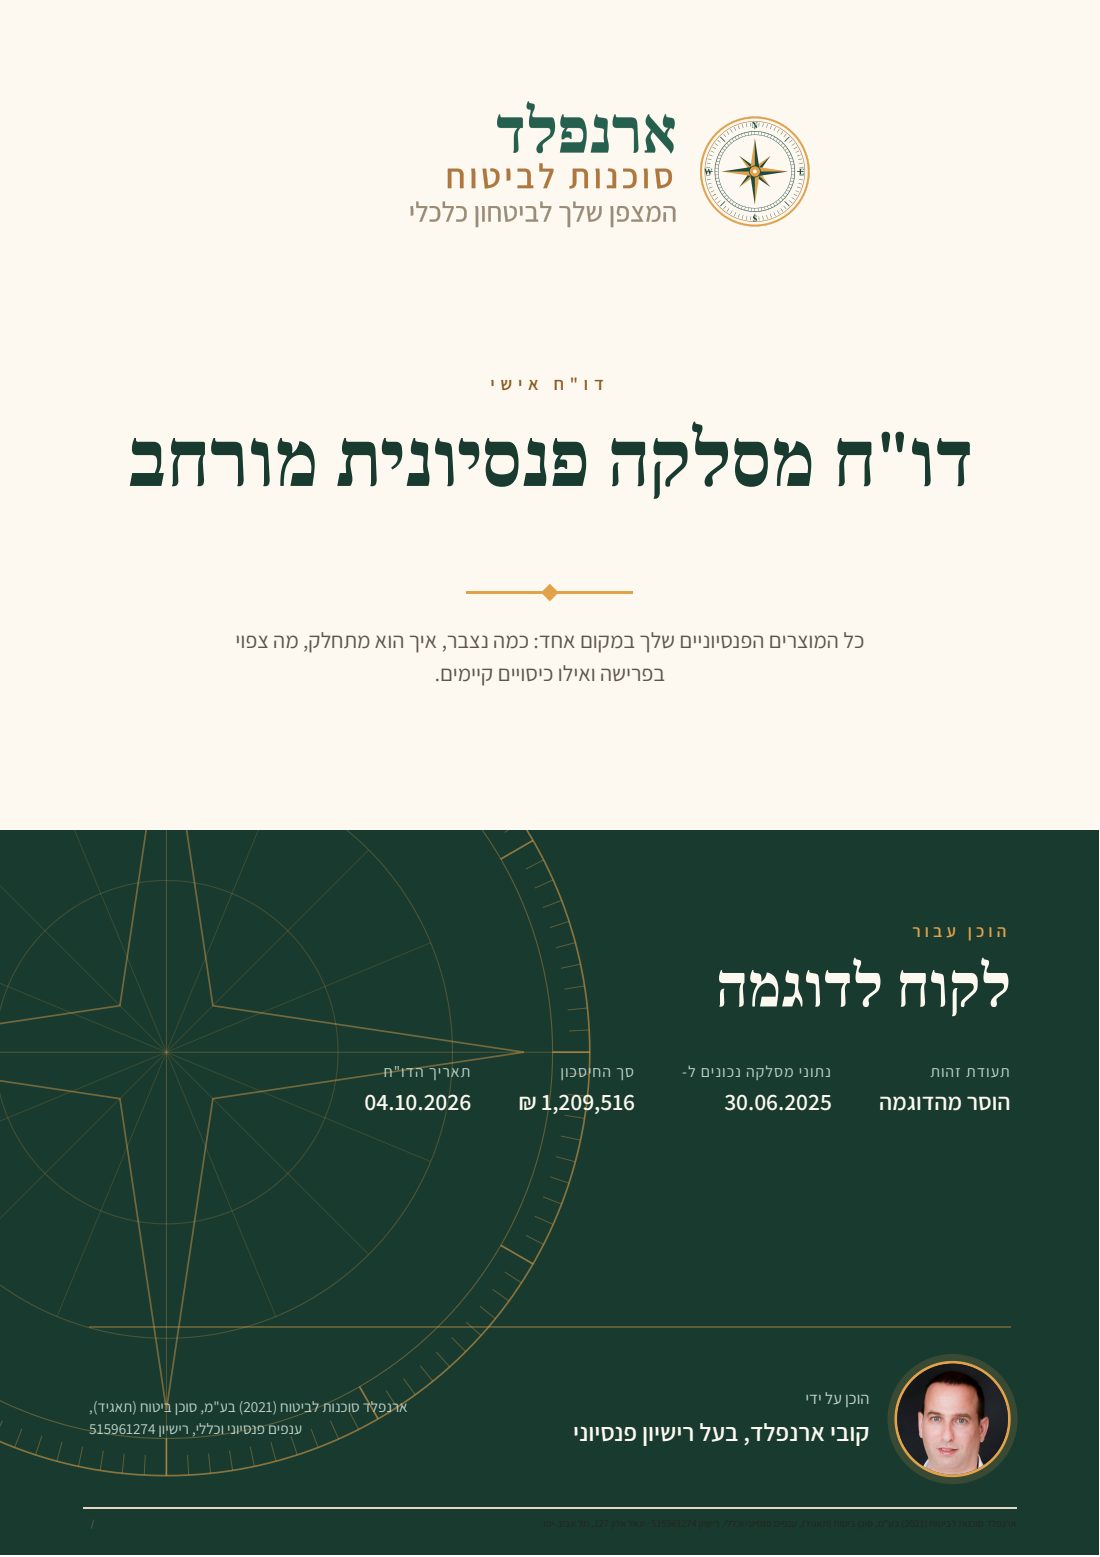
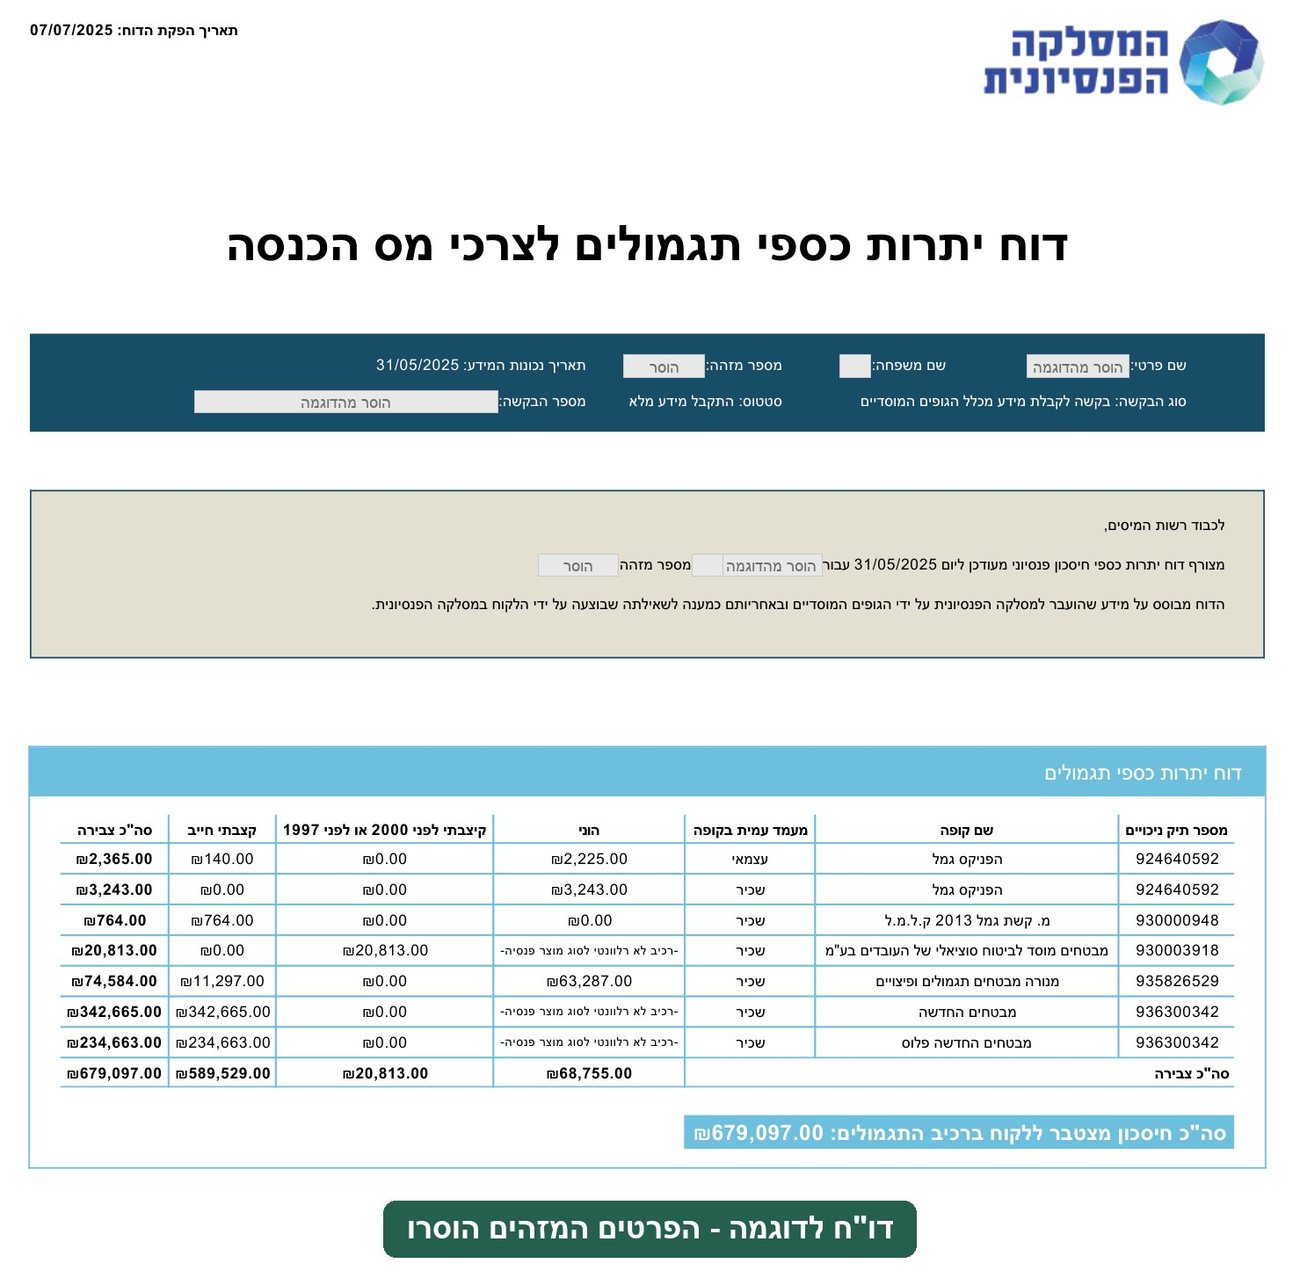
דו"חות לדוגמה: כך נראה דו"ח המסלקה
אלה דו"חות אמיתיים, שכל פרט מזהה בהם הושחר. לוחצים על דו"ח כדי לפתוח את כל העמודים שלו. את הדו"ח לחלוקת חיסכון בין בני זוג שנפרדו צריכים רק חלק מהלקוחות, ולכן הוא לא נשלח אוטומטית.
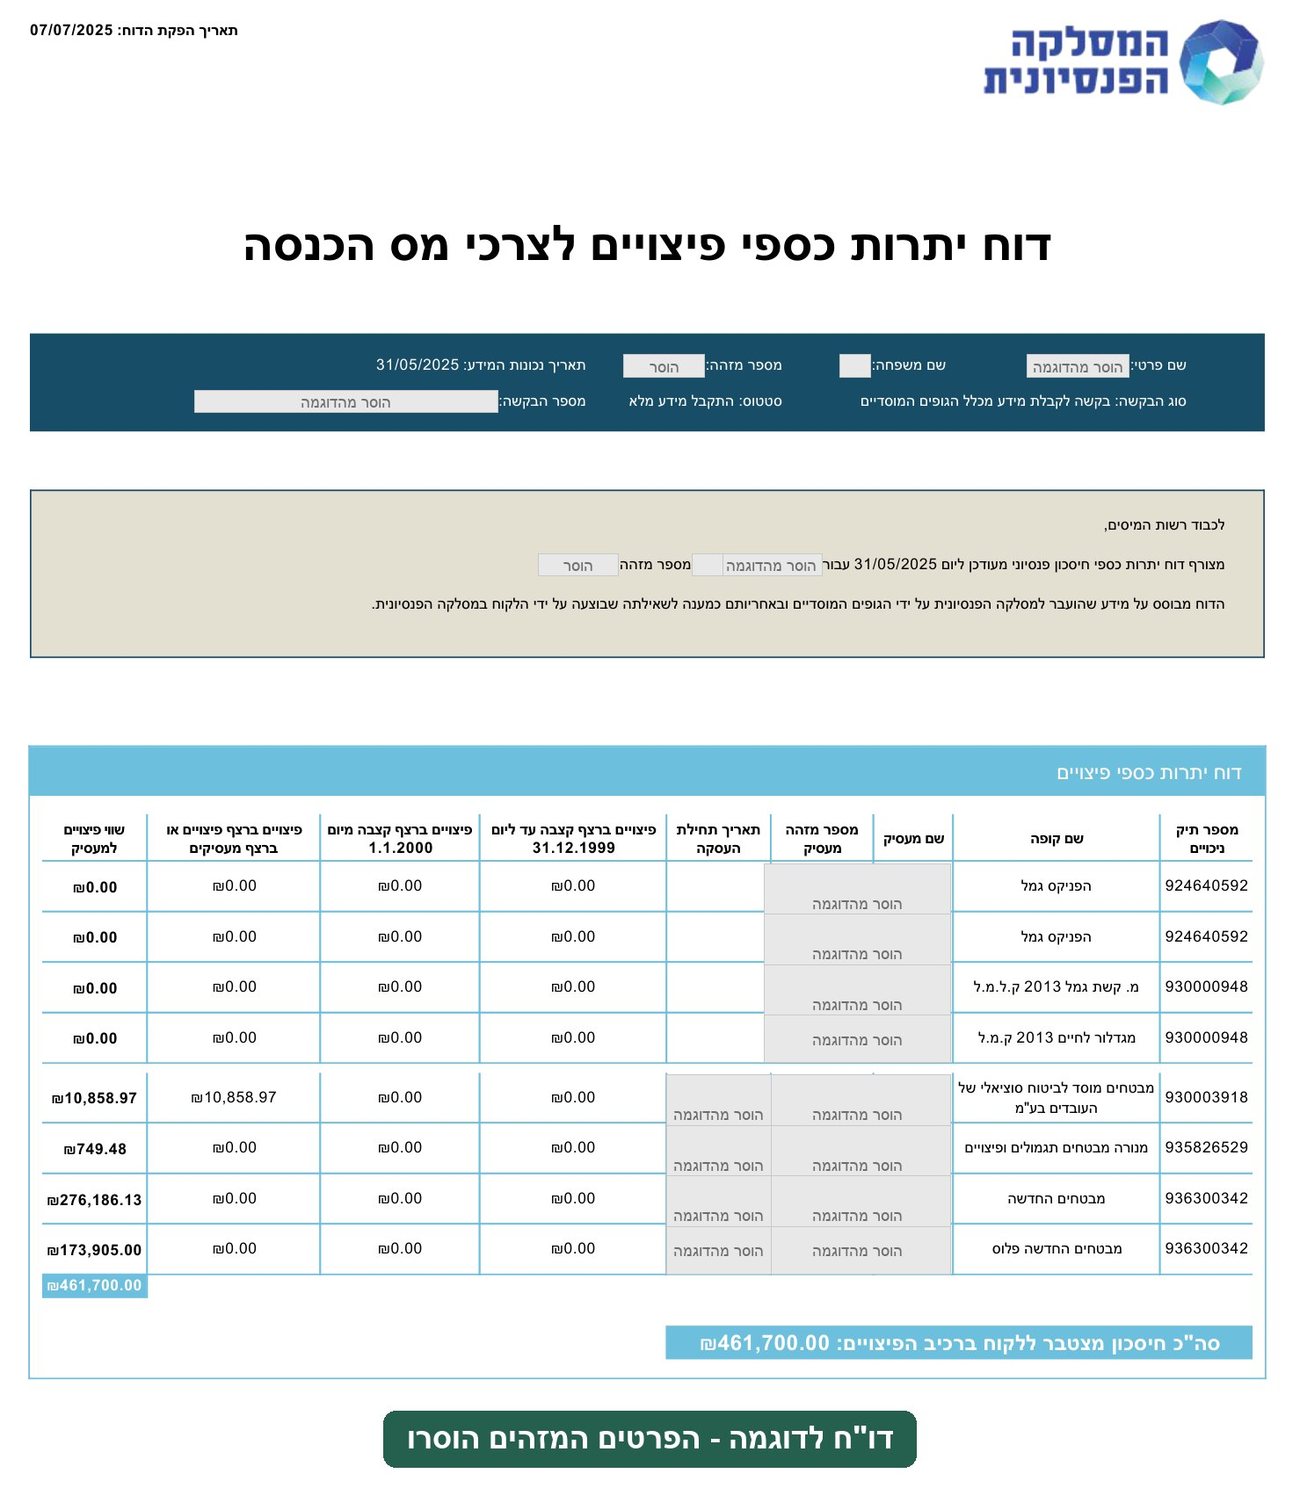
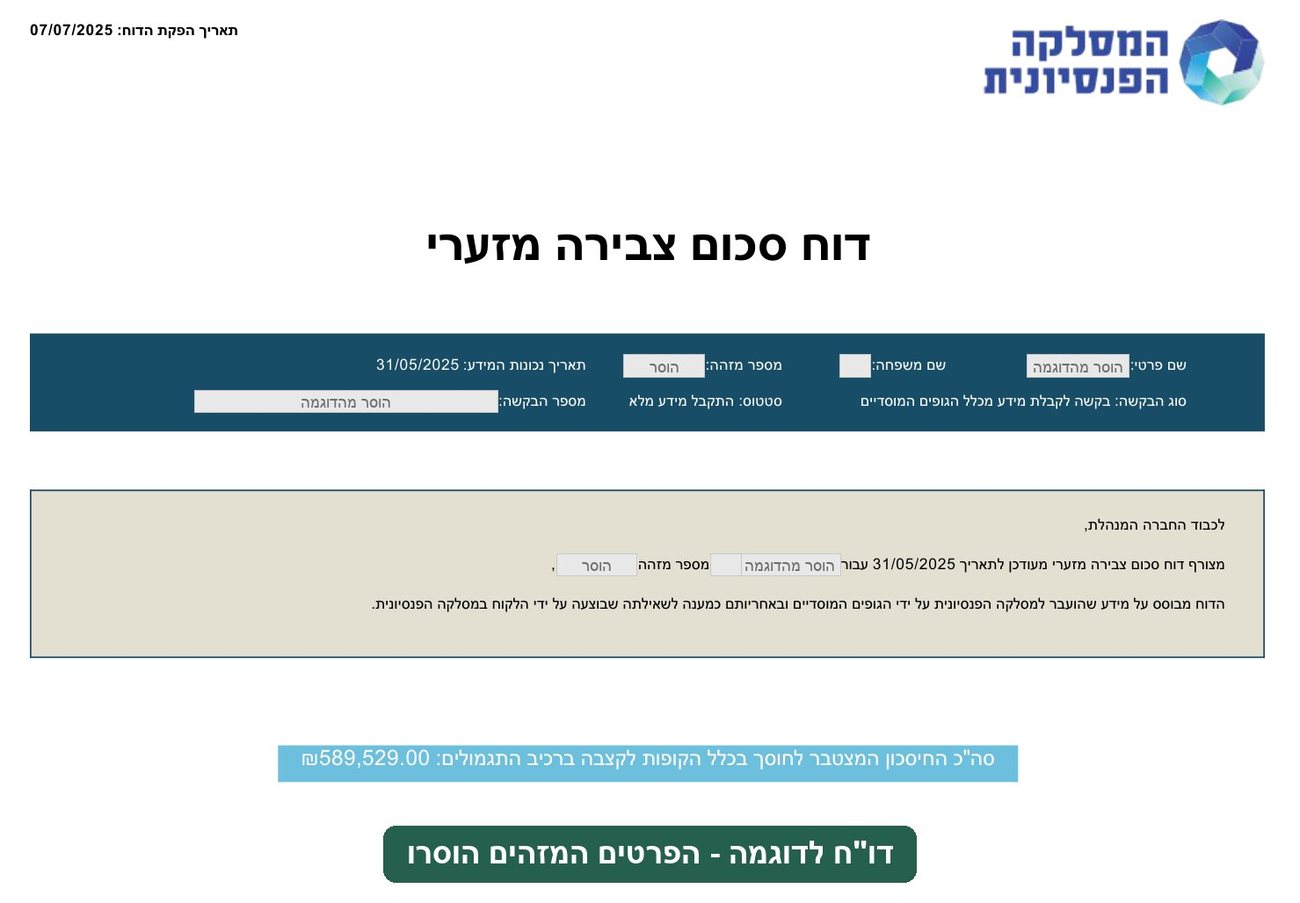
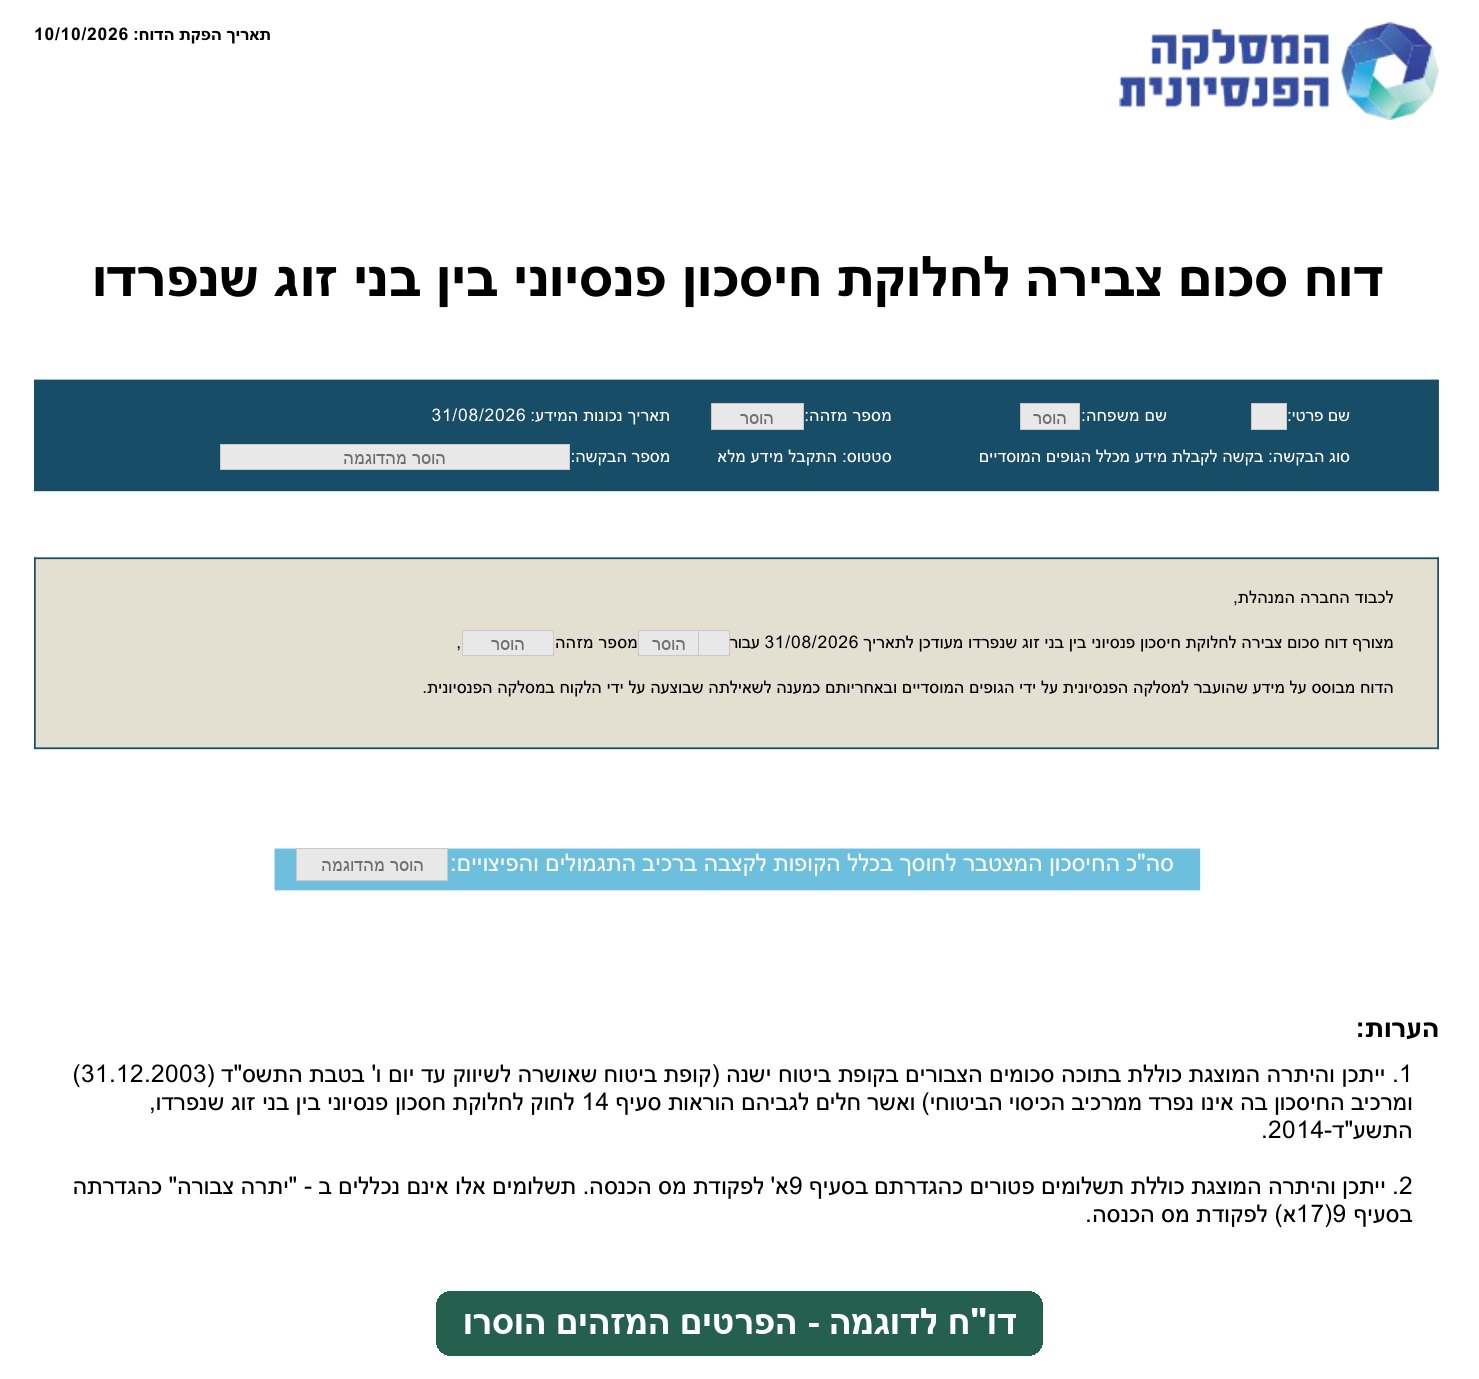
קיבלתם את הדו"ח? מה בודקים בדו"ח המסלקה הפנסיונית
אחד הדברים שאני הכי אוהב בדו"ח המסלקה הפנסיונית זה שהוא חושף בפניכם את ה"סודות" הפיננסיים שלכם. פתאום הכל מונח על השולחן. אני מוכן להתערב שכשפתחתם את הדו"ח, גיליתם שיש לכם הרבה יותר קופות וחשבונות ממה שזכרתם, נכון?
אל תרגישו רע, זה קורה לכולם. בכל פעם שעברנו מקום עבודה, פתחו לנו קופה חדשה, ולפני שהספקנו להגיד "פנסיה", מצאנו את עצמנו עם כמה קופות שמתנהלות בנפרד.
למה זה בעייתי? כי זה אומר שאתם משלמים דמי ניהול בכמה מקומות (לעיתים כפולים), הביטוחים שלכם לא מסונכרנים, וקשה לנהל תיק השקעות חכם כשכל חלק מהכסף נמצא בפינה אחרת.
הבשורה הטובה: עם המידע המדויק שקיבלתם מהדו"ח, אפשר לעשות "סדר פסח" רציני, לאחד כוחות ולחסוך המון כסף. הנה הצעדים הבאים שלכם:
הצעד הראשון הוא דמי הניהול: עוברים קופה-קופה בדו"ח, רואים כמה אתם משלמים מהצבירה ומההפקדות, ומשווים לממוצע של פנסיה-נט, מיד כאן למטה. אחר כך - מסלולי השקעה, מוטבים והפקדות המעסיק. וכדי שלא תעשו את זה לבד, אני יכול לעבור על הדו"ח יחד אתכם.
דמי ניהול: למה להשוות?
לפי נתוני מערכת פנסיה-נט של רשות שוק ההון (נכון לאפריל 2026), דמי הניהול הממוצעים בקרנות הפנסיה החדשות עומדים על כ-0.15% מהצבירה (בטווח של כ-0.11% עד 0.19% בין הקרנות) וכ-1.42% מההפקדות. חשוב לציין כי ממוצע זה לוקח בחשבון גם את ההטבות המשמעותיות בגובה דמי הניהול שעובדים בגופים גדולים מקבלים, ולכן הוא נוטה למספרים נמוכים יותר. התקרה בחוק בקרן פנסיה חדשה היא 0.5% מהצבירה ו-6% מההפקדות.
למה אני מביא לכם דווקא את המספר הזה? כי הוא מראה שחור על גבי לבן שדמי ניהול נמוכים קיימים בשוק - והדו"ח מראה לכם כמה אתם משלמים בפועל.
"בכל דו"ח מסלקה שאני פותח, אחת הבדיקות הראשונות היא מסלול ההשקעה מול הגיל. לאחרונה ראיתי חוסכת בת 61, שלוש שנים לפני פרישה, במסלול שעוקב אחרי מדד S&P 500. ירידה חדה בשוק סמוך לפרישה עלולה להוריד לה את הקצבה לכל החיים."
קובי ארנפלד, סוכן ביטוח בעל רישיון פנסיוני
הערה חשובה מקובי:
זהו רק חלק מהמידע שמופיע בדו"ח המסלקה. כל נתון בדו"ח הוא פיסת פאזל שעוזרת לי לבנות לכם תמונה פיננסית מותאמת אישית. האמת היא שהמידע הגולמי בדו"ח לא תמיד ברור לעין הלא מקצועית - ובדיוק בגלל זה אני כאן!
מה אני בודק ראשון בדו"ח מסלקה
על בסיס הנתונים המפורטים בטבלה לעיל, הנה הנקודות שאני תמיד בודק קודם כשאני עובר על דו"ח מסלקה עבור הלקוחות שלי:
🔴 בדיקות קריטיות:
- סטטוס התוכניות - האם יש קופות וחסכונות ישנים ממקומות עבודה קודמים שצריך לנייד?
- מוטבים - האם כל הפוליסות מעודכנות עם המוטבים הנכונים?
- הפקדות בפועל - האם המעסיק באמת מפקיד כמו שצריך?
🟡 שיפור:
- דמי ניהול - האם אתם משלמים יותר מדי?
- מסלולי השקעה - האם הם מתאימים לגילכם ולפרופיל הסיכון שלכם?
- תחזיות פנסיה - האם הן עונות על הציפיות שלכם?
המסלקה הפנסיונית, הר הכסף והר הביטוח: מה ההבדל?
לצד המסלקה יש עוד שני כלים רשמיים שכדאי להכיר: הר הכסף והר הביטוח. כך הם נבדלים:
| פרמטר | הר הכסף | הר הביטוח | המסלקה הפנסיונית |
|---|---|---|---|
| סוג מידע | איפה יש לכם חסכונות פנסיוניים, פוליסות ביטוח חיים וחשבונות בנק לא פעילים (בלי סכומים) | פוליסות ביטוח (רכב, דירה, בריאות, חיים ועוד) | מידע פנסיוני מלא, כולל כיסויי מוות, נכות ואובדן כושר עבודה |
| חשבונות פעילים + לא פעילים | ✔ | רק פוליסות בתוקף | ✔ |
| מידע מהבנקים | ✔ | ✖ | ✖ |
| מידע על ביטוחים | ביטוח חיים בלבד (איפה, בלי פרטים) | ✔ | ביטוחי חיים ואובדן כושר עבודה |
| מידע על פנסיה וחסכונות | ✔ (איפה, בלי סכום) | ✖ | ✔ |
| מידע על נפטרים | ✔ | לא צוין באתר | ✖ |
| אמצעי זיהוי | ההזדהות הלאומית | מערכת ההזדהות הממשלתית | כרטיס אשראי (בלי חיוב) או קוד מדואר ישראל |
| מפעיל | רשות שוק ההון (משרד האוצר) | רשות שוק ההון | סוויפטנס בע"מ, בפיקוח רשות שוק ההון |
| עלות | בחינם | בחינם | 14 ₪ לבקשה מכל הגופים |
| זמן קבלה | מיידי | מיידי | לפי המסלקה 3-4 שעות; מהניסיון שלנו בפועל 12-24 שעות |
| עדכניות | לפי דיווחי הגופים והבנקים | נכון לחודש הקודם | לפי דיווחי הגופים, ביום הבקשה |
מה ההבדל בין המסלקה הפנסיונית להר הכסף?
הר הכסף הוא כלי חינמי של רשות שוק ההון שמראה באילו גופים ובנקים יש לך חסכונות פנסיוניים, פוליסות ביטוח חיים וחשבונות בנק לא פעילים, אבל בלי סכומים: איפה, לא כמה. המסלקה מציגה לכל קופה את הצבירה, דמי הניהול, מסלול ההשקעה, המוטבים והכיסויים, ועולה 14 ₪. מי שרוצה רק לבדוק איפה יש לו כסף יכול להתחיל בהר הכסף. מי שרוצה להבין את התמונה המלאה צריך את המסלקה. ההבדל בין הר הכסף למסלקה הפנסיונית, בפירוט.
מה ההבדל בין המסלקה הפנסיונית להר הביטוח?
הר הביטוח מציג את פוליסות הביטוח שעל שמך - בריאות, חיים, רכב, דירה ועוד - שהיו בתוקף בחודש האחרון. הוא חינמי, והכניסה אליו היא דרך ההזדהות הממשלתית. המסלקה מציגה את החיסכון הפנסיוני ואת הכיסויים שבתוכו, כמו ביטוח חיים ואובדן כושר עבודה. ביטוחי בריאות, סיעוד, רכב ודירה לא מופיעים במסלקה, ולכן כדי לראות את כל התמונה צריך את שניהם. להוצאת דו"ח הר הביטוח.
אז במה להשתמש?
הר הכסף - לראות מיד באילו גופים יש לכם חסכונות ופוליסות (איפה, לא כמה). עזרה ראשונה, אבל אי אפשר להסתפק בכלי הזה.
המסלקה הפנסיונית - זה כבר הניתוח עצמו: יסודי, מקיף, שיטתי.
הר הביטוח - הקינוח המושלם: ריכוז של כל הביטוחים שלכם, כולל כמה אתם משלמים ובאיזו חברה.
השורה התחתונה - מי שרוצה סדר יסודי מזמין דו"ח הר הביטוח ודו"ח מסלקה פנסיונית, ואז כל התמונה מתבהרת.
המסלקה הפנסיונית מהשטח: הסיפור האישי שלי
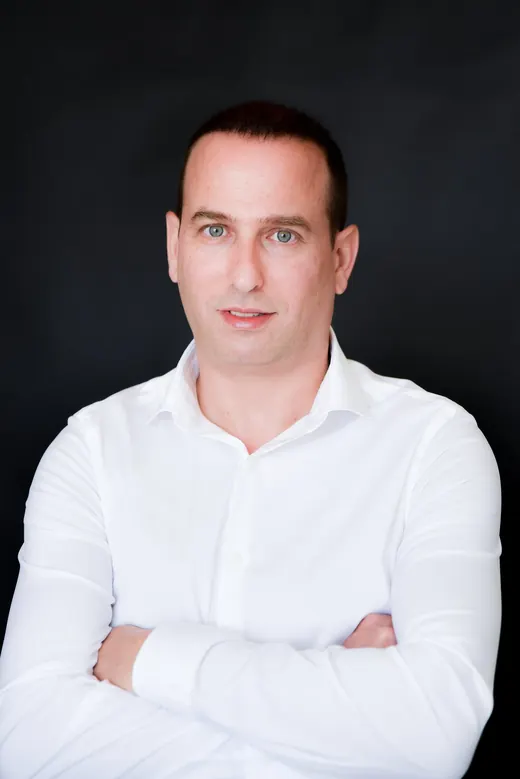
שלום לכם, קוראים לי קובי ארנפלד. לפני שאני סוכן ביטוח ובעלים של סוכנות, אני קודם כל בן אדם, בדיוק כמוכם. כבר למעלה מ-15 שנה שאני מנהל את "ארנפלד סוכנות לביטוח", ובתוך המרוץ האינסופי של ניהול העסק, קל לפעמים לשקוע בבירוקרטיה ולשכוח את ה"למה" הגדול שלי. אבל שבוע אחד טלטל אותי חזרה אל הסיבה שבגללה הקמתי את הכל מלכתחילה.
כשנכנסתי לנעליים של העובדת שלי
אחת העובדות המדהימות שלי, שאחראית בין היתר על תחום דו"חות המסלקה הפנסיונית, נאלצה לקחת פסק זמן מטעמי בריאות. בלית ברירה, נכנסתי לנעליים שלה ופתאום מצאתי את עצמי שוב עונה לטלפונים, מקשיב לכם בדיוק כפי שעשיתי בתחילת הדרך כשהקמתי את הסוכנות.
החזרה הזו ל"שטח" הזכירה לי מה באמת חשוב לכם ומה באמת מטריד אתכם. התהליך הטכני של הזמנת דו"ח מסלקה פנסיונית חזר להיות משימה אישית עבורי: מצאתי את עצמי מזמין עבורכם את הנתונים, עובר עליהם בקפידה וקובע איתכם פגישות עבודה כדי שנוכל יחד לעשות סדר אמיתי בתיק הפנסיוני והביטוחי שלכם - ולבנות לכם את הביטחון הכלכלי שמגיע לכם.
תאמינו לי, זה היה השבוע הכי משמח ובעיקר מלמד שהיה לי בזמן האחרון בעבודה. ולא, זה לא כי אני שמח שהעובדת שלי לא מרגישה טוב, חלילה וחס. זה פשוט הזכיר לי למה אני כל כך אוהב את מה שאני עושה. אני אוהב את האינטראקציה עם אנשים, את האפשרות האמיתית לעזור להם.
מה מצאתי בדו"ח המסלקה של לקוחה בת 61
באותו שבוע דיברה איתי אישה בת 61, שלפי תנאי העסקתה אמורה לפרוש בעוד שלוש שנים. כשהוצאתי לה את דו"ח המסלקה הפנסיונית וראיתי את מסלולי ההשקעה, התברר שמשווק שעובד בחברת ביטוח בחר עבורה מסלול עוקב מדד S&P 500. מדובר במסלול מעולה שעשה תשואות מטורפות בשנים האחרונות, אך הוא ממש לא מתאים לאדם שצריך לפרוש בקרוב. במקרה שתהיה נפילה בשוק ההון, לא יהיה לה את "זמן התיקון" הדרוש והיא עלולה לקבל קצבת פנסיה נמוכה משמעותית לכל החיים.
כמובן שהותאם לה מסלול השקעה בעל רמת סיכון מתאימה - בהתאם לגילה ולטווח הזמן שנותר לה - ואין לכם מושג איזו תחושה נעימה עוברת בי כשהאישה מבינה מה עשיתי עבורה ולא מפסיקה להודות לי. בתור מישהו שמכור לדופמין, אתם לא יכולים לתאר את כמות הדופמין שקיבלתי באותו רגע.
כן, הפרנסה חשובה, ואני אוהב להרוויח כסף (ואני לא אשקר, גם לבזבז אותו 😉), אבל זה ממש לא מה שמניע אותי בסופו של דבר. מה שבאמת גורם לי לקום בבוקר עם חיוך זה הידיעה שאני יכול לשנות לכם את החיים הכלכליים, לעזור לכם לחסוך כסף שאולי אפילו לא ידעתם שקיים, ולהבטיח לכם עתיד כלכלי טוב יותר - ועל הדרך גם לפרנס את המשפחה שלי ולהרוויח מזה כסף יפה... וזה, תודו, לא רע בכלל.
בתור מישהו שאובחן עם הפרעת קשב (ADHD) (ויש לי חבר טוב שטוען שצריך לקרוא לזה "יכולת קשב" - נושא מרתק שאולי עוד אכתוב עליו), אני כל הזמן מחפש את הריגוש הזה, את פעימות הלב כשמשהו באמת משמעותי קורה. באותו שבוע, כשחזרתי למקום שבו הכל מתחיל - לשיח הישיר מולכם, הקשבתי לחששות שלכם והצלחתי לתת פתרונות אמיתיים - הרגשתי פשוט מלא אנרגיה.
השיחות האלו נתנו לי תובנות חדשות לגבי קהל היעד שלנו כסוכנות. הבנתי הרבה יותר טוב את הכאבים והפחדים שלכם, ובעיקר את הערפל הכבד וחוסר האונים שיש סביב נושאים קריטיים כמו פנסיה ופרישה. הבנתי שוב שהעבודה שלי היא הרבה מעבר ל"ניירת" - היא להיות המפה והמצפן שלכם בתוך עולם פנסיוני מסובך ומבלבל.
יכולתי להיות שכיר עם משכורת יפה ושקט נפשי, אבל זה פשוט לא מרגש אותי. מה שמניע אותי זו הידיעה שאני לא רק מנהל עסק - אלא משנה לאנשים את העתיד הכלכלי שלהם. וזה, מבחינתי, הדופמין הכי טוב שיש.
למה כל כך קשה לנו להתעסק בפנסיה?
למה אנשים לא אוהבים להתעסק היום בעתיד הכלכלי שלהם ולהתחיל לבנות תוכנית טובה לגיל פרישה? כנראה שזה יושב על משהו פסיכולוגי - אולי זה מרגיש להם שפנסיה זה לזקנים, ומי רוצה להיות זקן? גם אני לא ממש משתוקק לזה! מי רוצה לדבר על פגיעה בעבודה ועל פנסיית נכות? מי רוצה להיות נכה? המוח שלנו כנראה מעדיף להתעסק בדברים שעושים לו טוב כאן ועכשיו, ומי כמוני יכול להתחבר לזה. אבל האמת היא שלהתעלם מהעתיד לא יגרום לו להיעלם - ובטח לא להשתפר. להפך - זה רק עלול להוביל אותנו למצבים פחות טובים בהמשך, שאת חלקם יהיה קשה מאוד לתקן. השקט שאנחנו מרוויחים היום מהתעלמות, עלול לעלות לנו ביוקר מחר.
אני לא מספר לכם את זה כדי שתבינו אותי - אני מספר לכם את זה כדי שתבינו את עצמכם. כי ברגע שתבינו מה ניתן לשפר - ומה אתם עלולים להפסיד אם לא - פתאום זה כבר לא ירגיש מפחיד כל כך.
שאלות נפוצות על המסלקה הפנסיונית
מה זה המסלקה הפנסיונית?
המסלקה הפנסיונית היא מערכת מידע מרכזית בפיקוח רשות שוק ההון, ביטוח וחיסכון, שמפעילה חברת סוויפטנס. בבקשה אחת באתר המסלקה החוסך מקבל את פרטי כל קרנות הפנסיה, קופות הגמל, קרנות ההשתלמות וביטוחי המנהלים שלו, פעילים ולא פעילים.
כמה עולה דו"ח מסלקה פנסיונית?
בקשת מידע פנסיוני מכל הגופים עולה 14 ₪ כולל מע"מ, לפי מחירון המסלקה שנקבע על ידי משרד האוצר. בקשה מגוף אחד עולה 10 ₪, ומידע על מוצר יחיד 5 ₪. ההרשמה עצמה ללא תשלום.
אפשר לקבל דו"ח מסלקה פנסיונית בחינם?
באתר המסלקה בקשה מכל הגופים עולה 14 ₪, ואין בו דו"ח מלא בחינם. בלי תשלום אפשר לקבל מידע טכני בכניסה לעבודה חדשה ולבדוק מי ביקש מידע בשמך. סוכן בעל רישיון יכול להגיש את הבקשה בשמך ולשלם עליה בעצמו.
איך מוציאים דו"ח מסלקה פנסיונית?
נרשמים באתר המסלקה ממחשב שולחני, ומאמתים זהות בכרטיס אשראי או בקוד מדואר ישראל. באזור האישי מגישים "בקשת מידע פנסיוני מכל הגופים" ומשלמים 14 ₪. המסלקה מפרסמת 3-4 שעות, אבל מהניסיון שלנו בפועל זה לוקח 12-24 שעות.
כמה זמן לוקח לקבל את הדו"ח, וכמה זמן הוא נשמר?
המסלקה מפרסמת 3-4 שעות, אבל מהניסיון שלנו בפועל זה לוקח 12-24 שעות. הודעה לא תמיד מגיעה, אז כדאי לבדוק באזור האישי. המידע נשמר באתר 7 ימי עסקים ואז נמחק, ולכן כדאי להוריד את הקובץ ברגע שהוא מגיע. כשמזמינים דרכנו אנחנו מתחייבים לעד 3 ימי עסקים, ובפועל ברוב המקרים הדו"ח מגיע תוך כ-24 שעות.
אפשר להירשם למסלקה מהטלפון הנייד?
את ההרשמה עצמה, שנעשית פעם אחת, לא. אתר המסלקה כותב: "ההרשמה יכולה להתבצע דרך מחשב שולחני בלבד". בכניסות הבאות מזדהים בקוד חד-פעמי שנשלח במייל או ב-SMS.
איך מאמתים זהות בלי כרטיס אשראי?
מבקשים קוד אימות ומקבלים אותו בסניף של דואר ישראל, עם תעודה מזהה. זה לוקח כמה ימים. בכרטיס אשראי האימות מיידי, והכרטיס משמש לזיהוי בלבד, בלי חיוב.
אילו מוצרים מופיעים בדו"ח המסלקה?
ביטוחי מנהלים, קרנות פנסיה מכל הסוגים, קופות גמל (כולל גמל להשקעה, IRA וגמל לילדים), קרנות השתלמות, וביטוחים עם כיסוי למוות או לאובדן כושר עבודה, כולל ביטוח חיים למשכנתא. מוצגים מוצרים פעילים ולא פעילים.
מה לא מופיע בדו"ח המסלקה?
דו"ח המסלקה לא כולל ביטוחי בריאות וסיעוד, ביטוחי רכב, דירה ורכוש, ומוצרי חיסכון בלבד של חברות הביטוח ("מוצרי פרט"). ביטוחי בריאות, רכב ודירה מופיעים בהר הביטוח.
מה ההבדל בין המסלקה הפנסיונית להר הכסף?
הר הכסף, כלי חינמי של רשות שוק ההון, מראה באילו גופים ובנקים יש לך חסכונות פנסיוניים, פוליסות ביטוח חיים וחשבונות בנק לא פעילים, בלי סכומים. המסלקה הפנסיונית מציגה לכל קופה צבירה, דמי ניהול, מסלול השקעה, מוטבים וכיסויים, תמורת 14 ₪.
מה ההבדל בין המסלקה הפנסיונית להר הביטוח?
הר הביטוח, אתר חינמי של רשות שוק ההון, מציג פוליסות ביטוח כמו בריאות, רכב ודירה, בכניסה דרך ההזדהות הממשלתית. המסלקה הפנסיונית מציגה חיסכון פנסיוני: פנסיה, גמל, השתלמות וביטוחי מנהלים, אחרי הרשמה באתר המסלקה.
מי מפעיל את המסלקה הפנסיונית?
את המסלקה הפנסיונית מפעילה חברת סוויפטנס בע"מ, החברה היחידה בישראל שמחזיקה ברישיון מטעם רשות שוק ההון להפעלתה. לפי אתר המסלקה היא הוקמה ב-2012, והיא פועלת מיוני 2013. האתר הרשמי הוא swiftness.co.il ולא gov.il.
אפשר לקבל דרך המסלקה מידע על אדם שנפטר?
לא. לפי אתר המסלקה, לא ניתן לקבל מידע על נפטרים באמצעות המסלקה הפנסיונית. מה עושים במקרה של קרוב שנפטר הסברנו במדריך המסלקה הפנסיונית לנפטרים ונעדרים.
מה זה קוד מסלקה (קוד ייפוי כוח)?
זה קוד שמאפשר לסוכן בעל רישיון לבקש בשמך מידע מהמסלקה. מפיקים אותו באתר המסלקה בחינם, או מקבלים בסניף דואר ישראל תמורת 10 ₪. הקוד תקף 3 חודשים.
אפשר לקבל את הדו"ח בערבית?
כן. המסלקה מפיקה את הדו"ח גם בערבית. בוחרים את זה בטופס ההרשמה, בשאלה על שפה נוספת לדו"ח.
מה עושים אחרי שמקבלים את הדו"ח?
בודקים חמישה דברים: קופות לא פעילות שכדאי לשקול לנייד, דמי ניהול מול הממוצע בפנסיה-נט, התאמת מסלול ההשקעה לגיל, מוטבים מעודכנים, ושהמעסיק הפקיד את מלוא הסכום. אפשר לעבור על הדו"ח עם סוכן ביטוח פנסיוני בעל רישיון.
לסיכום: דו"ח מסלקה אחד, שקט נפשי לכל החיים
בואו נדבר רגע בכנות. רוב האנשים יסגרו את המאמר הזה, יגידו לעצמם "וואלה, הוא צודק", ופשוט ימשיכו הלאה בטייס האוטומטי שלהם. הם ימשיכו לשלם לחברות הביטוח דמי ניהול גבוהים, ויתנו למנהלי השקעות להחליט על העתיד שלהם בזמן שהם בכלל ב"הולד".
אל תהיו חלק מהעדר.
ההבדל בין קצבה של "לגמור את החודש" לבין פרישה שמאפשרת לכם לשמור על רמת החיים שהתרגלתם אליה, מסתכם בשלושה דברים: סדר, בדיקה והפסקת הדחיינות. הכסף הזה הוא שלכם, עבדתם בשבילו קשה מאוד - הגיע הזמן שהוא יפסיק "להתבטל" בקופות ויעבור למסלול המראה.
אז במקום להמשיך להמר על מה שיקרה בעוד 20-30 שנה - בואו נדאג שיהיו לכם תשובות. די לניחושים. הגיע הזמן לשליטה.
אנחנו בארנפלד סוכנות לביטוח נותנים לכם את האפשרות להזמין דרכנו את דו"ח המסלקה הפנסיונית. מי שמזמין ישירות דרכנו מקבל לכתובת המייל דו"ח מורחב שעושה קצת יותר שכל מהדו"ח של המסלקה, ואני עובר עליו אישית.
גילוי נאות: המידע במאמר זה הוא כללי ואינו מהווה המלצה אישית או שיווק פנסיוני המתחשב בנתונים האישיים שלכם. כל החלטה כפופה לבדיקת התאמה אישית. ארנפלד סוכנות לביטוח מפוקחת על ידי רשות שוק ההון. אין באמור התחייבות לתשואה; תשואות העבר אינן מעידות על תשואות העתיד. נתוני דמי הניהול והמחירים נכונים למועד העדכון האחרון (10.10.2026) ועשויים להשתנות.
מקורות (נבדקו ב-10.10.2026): אתר המסלקה הפנסיונית · מחירון שירותים · כיצד נרשמים · שאלות ותשובות · רשות שוק ההון: המסלקה הפנסיונית · פנסיה-נט