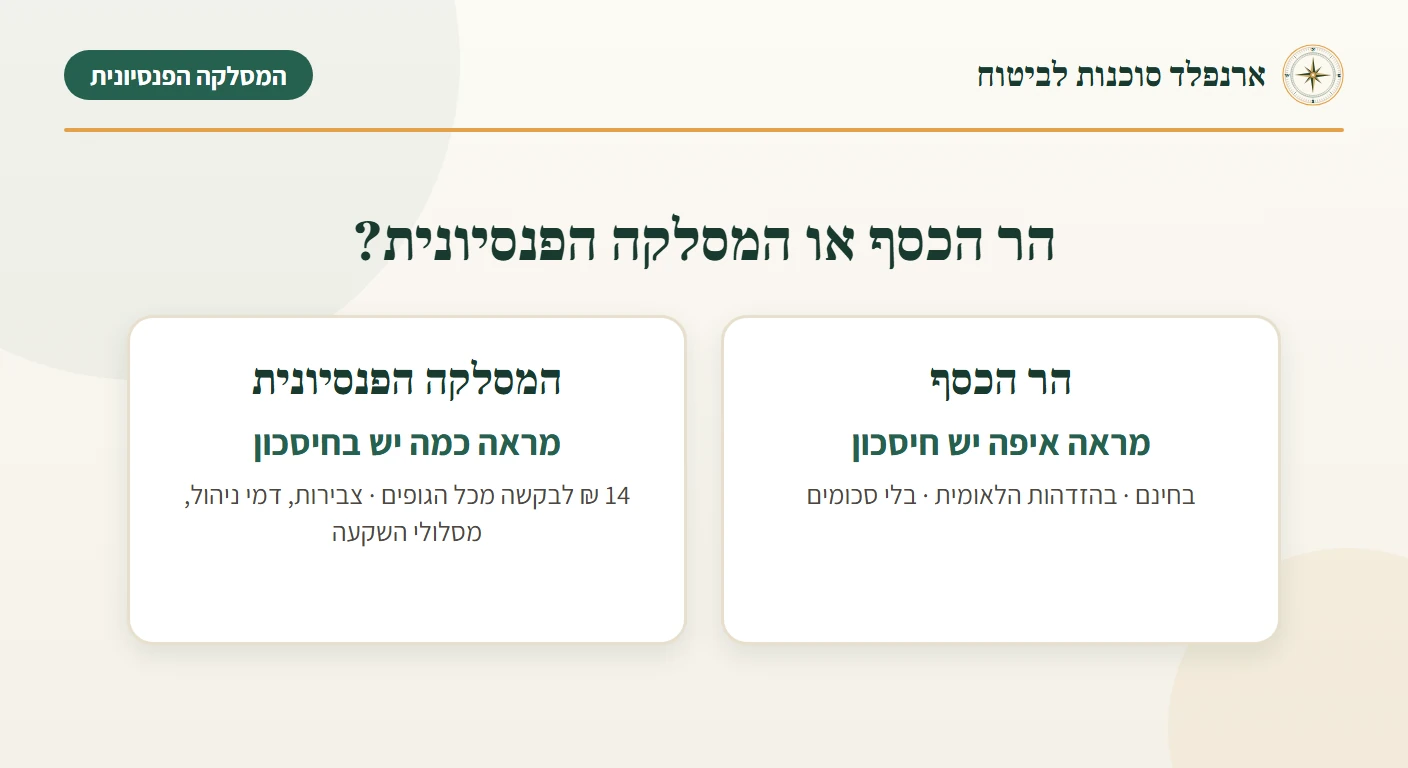
מה ההבדל בין הר הכסף למסלקה הפנסיונית? השוואה מלאה
פורסם: 21.11.2023 · עודכן: 17.10.2026
מתלבטים איפה לבדוק קודם? התשובה היא בשניהם, בסדר הזה: הר הכסף מגלה באילו גופים יש לכם חסכונות, והמסלקה הפנסיונית נותנת את המספרים עצמם. כאן ההבדלים ביניהם, מה כל כלי לא עושה, ובאיזה סדר כדאי להשתמש בהם.
המסלקה הפנסיונית - נעים להכיר
המסלקה הפנסיונית (swiftness.co.il) היא של חברה פרטית שזכתה במכרז ופועלת בפיקוח רשות שוק ההון. מגישים בקשה אחת, והמסלקה פונה לכל הגופים המנהלים ומביאה את המידע הקיים אצלם. המידע נמסר רק לחוסך עצמו או לבעל רישיון שקיבל ממנו קוד ייפוי כוח. כמה זה עולה: כמה עולה דו"ח מסלקה פנסיונית. איך מוציאים את הדו"ח: המדריך המצולם להוצאת דו"ח מסלקה פנסיונית.
הר הכסף - נעים להכיר
הר הכסף הוא כלי חינמי של רשות שוק ההון. נכנסים אליו בהזדהות הלאומית, והוא מראה באילו גופים יש לכם חסכונות פנסיוניים ופוליסות ביטוח חיים, פעילים ולא פעילים, ובאילו בנקים יש לכם חשבונות לא פעילים. כמו כן יש בו בדיקה ייחודית על שם קרוב שנפטר, שהמסלקה לא מציעה. פירוט: מידע פנסיוני על קרוב שנפטר. הכלי מציג את שם הגוף וסוג המוצר, בלי סכומים.
זה שינוי חשוב לעומת העבר: פעם הר הכסף הציג רק חשבונות לא פעילים, ומאז המעבר להזדהות הלאומית הוא מציג את כל החסכונות הפנסיוניים ופוליסות ביטוח החיים. הכתובת היא itur.mof.gov.il, והשימוש בו בחינם. את הכלי פיתחה ומחזיקה רשות שוק ההון.
רשות שוק ההון מפעילה גם את הר הביטוח, שמציג את פוליסות הביטוח שהיו בתוקף בחודש האחרון, כמו בריאות, חיים, רכב ודירה, כולל הפרמיה. ביטוחי בריאות, רכב ודירה לא מופיעים במסלקה, ולכן מי שרוצה תמונה מלאה של כל הביטוחים צריך גם את הכלי השלישי הזה.
מהם ההבדלים בין הר הכסף למסלקה הפנסיונית?
שני הכלים מאפשרים לבדוק את החסכונות הפנסיוניים, אבל הם לא זהים, ולכל אחד יש תפקיד משלו. כשרוצים מידע מסוים, כדאי לדעת מראש איפה מקבלים אותו. הנה ההבדלים:
ההבדל
הר הכסף
המסלקה הפנסיונית
למי האתר שייך
רשות שוק ההון (משרד האוצר)
סוויפטנס בע"מ, בפיקוח רשות שוק ההון
מידע על קרוב משפחה שנפטר
ניתן לקבל מידע
לא ניתן לקבל מידע
עלות השימוש
בחינם
14 ₪ לבקשה מכל הגופים
מהירות קבלת המידע
מיידי
בין כמה שעות ליממה
מידע על חשבונות בנק
חשבונות לא פעילים
לא
מידע על ביטוחים
ביטוחי חיים בלבד
ביטוחי מנהלים וביטוחים עם כיסוי למוות או לאובדן כושר עבודה
מידע על חסכונות פנסיוניים
כן, באילו גופים
כן, עם כל הפרטים
פעילים ולא פעילים
כן
כן
מה כולל המידע
באיזה גוף ואיזה סוג מוצר, בלי סכומים
צבירה, דמי ניהול, מסלול השקעה, מוטבים, כיסויים ותחזית
ביצוע פעולות
לא
בקשות מידע ועדכון פרטים אישיים בלבד
אופן ההזדהות
ההזדהות הלאומית
הרשמה חד-פעמית ממחשב שולחני, עם אימות בכרטיס אשראי (בלי חיוב) או בקוד מדואר ישראל. בכל כניסה: קוד חד-פעמי במייל או בסמס
בדיקת חסכונות פנסיוניים - איפה המידע המדויק יותר?
כשבודקים את החסכונות הפנסיוניים, רוצים את המידע המלא והמפורט. לא לכל אחד יש עניין לגלות רק את סוג החיסכון ואז לפנות לכל גוף בנפרד כדי לקבל את שאר הפרטים. לכן, אם אתם רוצים לדעת כמה יש לכם ובאילו תנאים, הכלי המתאים הוא המסלקה הפנסיונית. נכון שהיא עולה כסף והר הכסף חינמי, אבל רק בה רואים את המספרים. המידע בהר הכסף מתעדכן לפי הדיווחים של הגופים והבנקים, והמידע במסלקה נשלף מהגופים ביום הבקשה. כך הדו"ח מכיל צבירות, דמי ניהול ומסלולי השקעה נכון למועד הבקשה.
למרות שהמסלקה נחשבת למקור המעודכן יותר, גם בה עלולות להתרחש טעויות ושגיאות. זה יכול להיות בגלל מידע חלקי שהתקבל במערכת, רישום שגוי או חסר בגוף המנהל, או תקלה טכנית באיסוף המידע. אם אתם מזהים שהמידע שהתקבל לא מדויק, כדאי לבדוק שוב מול הגוף המנהל. המידע הרשום בגוף הפיננסי הוא זה שיקבע בסופו של דבר.
איפה המידע מונגש יותר?
בדו"ח המסלקה המידע מסודר לפי מוצר: לכל קופה ולכל פוליסה יש כרטיס משלה, עם החברה, סוג המוצר, האם הוא פעיל, הסכומים והמעסיק. ועדיין, לא כל חוסך יודע מה לעשות עם הדו"ח: איפה דמי הניהול גבוהים, אילו קופות כדאי לאחד, והאם מסלול ההשקעה מתאים לגיל ולזמן שנותר עד הפרישה. לכן כדאי לעבור על הדו"ח עם סוכן ביטוח בעל רישיון פנסיוני. הכל מתחיל בתכנון נכון.
אפשר להסתפק בבדיקה באתר המסלקה?
המידע מהמסלקה הוא לא תחליף לפנייה ישירה לגוף המנהל, שאצלו נמצא המידע המפורט והמחייב. אבל כדי לראות את כל החסכונות במקום אחד, הוא מספיק. אם הבדיקה העלתה נתונים שרוצים לשפר, פונים לגוף המנהל, וכדאי לעבור על הנתונים עם סוכן בעל רישיון פנסיוני.
כל כמה זמן אפשר להשתמש בכלים האלה?
השימוש בהר הכסף בחינם, ואין סיבה להגביל אותו. במסלקה כל בקשה חד-פעמית עולה כסף, ולכן כדאי לשמור את הדו"ח שהתקבל. למעקב קבוע יש במסלקה מידע מתמשך, בתדירות של חודש, רבעון או חצי שנה, בלי הרשמה מחודשת. המחירים: כמה עולה דו"ח מסלקה פנסיונית.
מה עושים עכשיו?
נכנסים להר הכסף בהזדהות הלאומית ורואים בחינם באילו גופים ובנקים יש לכם כסף.
מוציאים דו"ח מסלקה ב-14 ₪, ומורידים את הקבצים מיד.
בודקים בהר הביטוח את פוליסות הבריאות, הרכב והדירה, שלא מופיעות בשני הכלים הקודמים.
עוברים על הדו"ח עם סוכן ביטוח בעל רישיון פנסיוני: דמי ניהול, קופות כפולות, מסלול השקעה ומוטבים.
שאלות נפוצות
מה ההבדל העיקרי בין הר הכסף למסלקה הפנסיונית?+
הר הכסף מראה בחינם באילו גופים יש לכם חסכונות פנסיוניים, פוליסות ביטוח חיים וחשבונות בנק לא פעילים, בלי סכומים. המסלקה הפנסיונית מראה את הצבירה, דמי הניהול, מסלול ההשקעה, המוטבים והכיסויים בכל מוצר.
כמה עולה כל אחד מהכלים?+
הר הכסף חינמי. המסלקה גובה על כל בקשה לפי מחירון רשמי: בקשה מכל הגופים עולה 14 ₪ כולל מע"מ. כל המחירים מפורטים במאמר על העלות.
תוך כמה זמן מקבלים את המידע?+
בהר הכסף המידע מוצג מיד אחרי ההזדהות הלאומית. במסלקה המענה מגיע בדרך כלל בתוך שעות עד יממה.
אפשר לבדוק חסכונות של קרוב משפחה שנפטר?+
בהר הכסף כן: יש בו בדיקה על שם קרוב שנפטר. במסלקה לא. לפי אתר המסלקה, לא ניתן לקבל דרכה מידע על נפטרים.
הר הכסף מראה רק חשבונות לא פעילים?+
לא. מאז המעבר להזדהות הלאומית הר הכסף מציג את כל החסכונות הפנסיוניים ופוליסות ביטוח החיים, פעילים ולא פעילים. בבנקים מוצגים חשבונות לא פעילים.
איפה רואים ביטוחי בריאות, רכב ודירה?+
לא בהר הכסף ולא במסלקה. את הפוליסות שהיו בתוקף בחודש האחרון, כולל הפרמיה, רואים בהר הביטוח, כלי נוסף של רשות שוק ההון.