מה זה ביטוח רכב?
ביטוח רכב הוא חוזה משפטי וכלכלי ביניכם לבין חברת הביטוח, שנועד להעביר את הסיכון הכספי במקרה של תאונה מהכיס הפרטי שלכם אל גוף פיננסי איתן. הרכב הוא לרוב הנכס השני בשוויו שאתם מחזיקים, מיד אחרי דירת המגורים, אך בניגוד לדירה - הוא חשוף לסיכונים ותאונות בכל יציאה לכביש. תמורת תשלום פרמיה קבועה, חברת הביטוח מתחייבת לכסות את ההוצאות במקרי חירום שעלולים לפגוע כלכלית במשפחות רבות מבחינה כלכלית. המעטפת הביטוחית הזו מחולקת למספר רבדים שונים, החל מכיסוי חובה לנזקי גוף ועד להגנה מקיפה על נזקי רכוש. בתור סוכן הביטוח שלכם, המטרה שלי היא לבנות את המבנה הזה נכון עבורכם. התאמה אישית של הפוליסה מאפשרת לכם לחזור לשגרה במהירות גם לאחר אירוע שעלול להתרחש בדמות תאונה או גניבה של רכבכם.
ביטוח חובה
ביטוח חובה הוא כיסוי ביטוחי שיש לרכוש מכוח חוק, המיועד לכיסוי נזקי גוף בתאונות דרכים. הכיסוי חל על הנהג, הנוסעים ברכב והולכי רגל שנפגעו כתוצאה משימוש ברכב מנועי. חשוב להבין כי ללא ביטוח חובה תקף, אתם חשופים לא רק לעבירה פלילית, אלא גם לתביעות ענק אישיות במקרה של פגיעה בנפש.חשוב לדעת כי שוק ביטוח החובה מתאפיין באחידות מוחלטת המוכתבת על ידי המדינה, כך שאין שום תחרות על טיב הכיסוי או היקפו בין חברות הביטוח השונות. מאחר ותנאי הפוליסה קבועים בחוק וזהים עבור כולם, המוצר הביטוחי עצמו נותר זהה לחלוטין בכל מקום בו תרכשו אותו, ללא יכולת של החברות להציע "כיסוי טוב יותר" (מחירי הביטוח כן משתנים בין החברות, אולם באחוזים נמוכים יחסית, וכן רמות השירות משתנות בין חברה לחברה). ניתן לבדוק את העלות של ביטוח החובה שלכם במחשבון של משרד האוצר לביטוח חובה. המחירון מושפע מכל מיני פרמטרים קשיחים: גיל הנהג, עברו הביטוחי והתעבורתי, סוג הרכב (נפח המנוע למשל), מערכות הבטיחות ברכב (כריות אוויר, ABS, מערכות FCW ועוד) וכדומה. כל שינוי בפרמטרים משפיע על המחיר הסופי.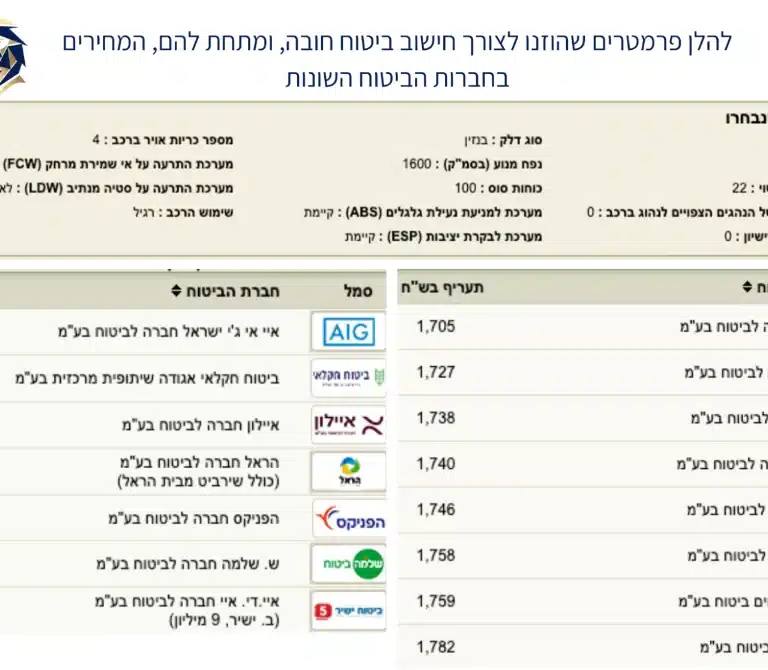 חישוב ביטוח חובה במחשבון משרד האוצר
השוואה בין חברות ביטוח חובה, מתוך פרסומי רשות שוק ההון:
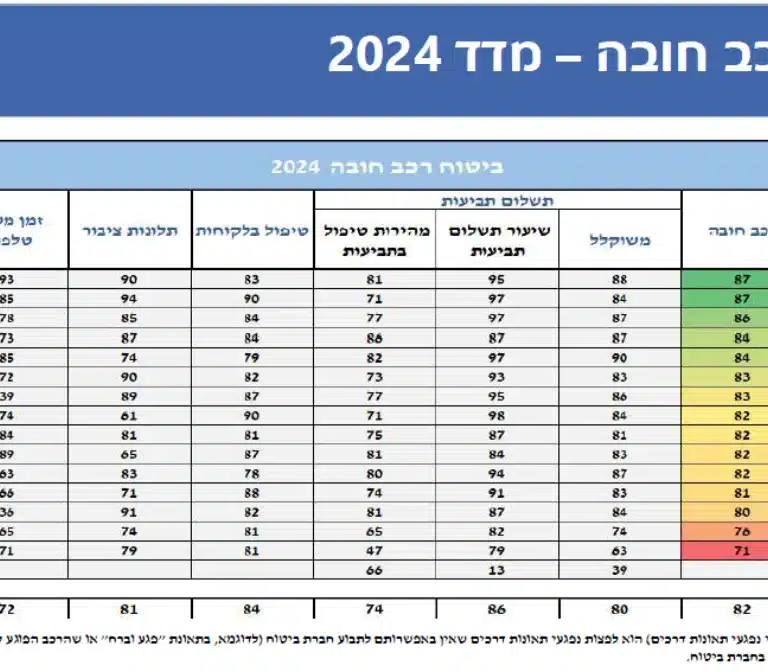 נלקח מהאתר של רשות שוק ההון ביטוח וחיסכון
כאשר אני בוחן את התיק הביטוחי שלכם, אני מוודא שכל מי שצפוי לנהוג ברכב מוגדר באופן תקין בפוליסה מבחינת גיל וותק נהיגה.בהקשר הזה מוטב שלא להסתמך על הצהרת נהג יחיד כדי להוזיל עלויות, בעוד שבפועל נהגים נוספים משתמשים ברכב, מה שעלול להוביל לשלילה של הכיסוי הביטוחי במקרה של תאונה של נהג אחר.
ביטוח מקיף
ביטוח מקיף מספק הגנה רכושית רחבה במקרה של תאונה, גניבת רכב, הצתה, נזקי טבע או פריצה. הפוליסה מבטיחה שאם הרכב ניזוק, חברת הביטוח תישא בעלויות התיקון במוסך ההסדר או תפצה אתכם בהתאם לשווי הרכב המלא. כאשר הנזק לרכב עולה על אחוז מסוים משוויו, לרוב סביב חמישים אחוזים, הרכב יוכרז במצב של אובדן גמור (טוטאלוס) ואתם תקבלו את ערכו לפי המחירון המקובל בשוק. במצב כזה, פוליסת ביטוח מקיף לרכב מבטיחה שלא תיוותרו ללא הרכב וללא הכסף שהושקע בו.|
⭐חשוב לשים לב⭐ ביטוח מקיף אינו מכסה בגין נזקים שנגרמו עקב בעיות מכניות. |
|---|
ביטוח צד ג׳
ביטוח צד ג' מכסה נזקים שנגרמו לרכוש של אדם אחר, באשמתכם. דמיינו מצב שבו פגעתם ברכב יוקרה או גרמתם נזק למבנה. העלויות יכולות להגיע למאות אלפי שקלים ובמקרים חריגים זה עלול לגלוש לסכומים גבוהים יותר. בביטוחי צד ג', אני עובר אתכם על גבול האחריות בפוליסה. פוליסות רבות מציעות גבול אחריות סטנדרטי שעשוי לא להספיק בעידן שבו כבישי ישראל מלאים ברכבים חשמליים יקרים וטכנולוגיים. הגדלת גבול האחריות היא תוספת זולה לפרמיה שמעניקה שקט נפשי משמעותי מפני קריסה כלכלית. זהו חלק בלתי נפרד מתפיסת העולם שלנו ב-ארנפלד סוכנות לביטוח, הרואה בביטוח חלק מרשת הביטחון של המשפחה.איך תדעו איזה מסלול ביטוח מתאים לכם?
בכל פעם שאני יושב עם לקוח לבחון את תיק ביטוח הרכב שלו, השאלה הראשונה שאנחנו מבררים יחד היא השווי הריאלי של הרכב ורמת הסיכון שהלקוח מוכן לקחת על עצמו. בכל הנוגע לביטוח חובה, כמובן שאתם חייבים לעשות, והאמת, שלא סביר שלא לרכוש לפחות ביטוח צד ג', שיגן עליכם מבורות כלכליים במקרה של תאונה באשמתכם ועם "המזל שלכם" פגעתם ברכב יוקרה. ההתלבטות היא האם לרכוש ביטוח מקיף או להסתפק בביטוח חובה וביטוח צד ג'. אני סבור שאם אתם נוהגים ברכב חדש אין ספק שברוב המקרים אין שאלה וכדאי לרכוש ביטוח מקיף לרכב, לעומת זאת, מתי לא כלכלי לעשות ביטוח מקיף ?אם בבעלותכם רכב ישן מאוד ששוויו לא גבוה. במצב כזה, עלות הפרמיה השנתית של הביטוח המקיף לא מצדיק את הרכישה וכדאי להסתפק בביטוח חובה וצד ג'. אדם שיש לו רכב בעלות של כמה עשרות אלפי שקלים צריך לשאול את עצמו את השאלה הבאה - האם במקרה ואאבד את הרכב בגניבה או בתאונה המצב הכלכלי שלי יהיה ברמה כזאת שזה יפגע לי ברמת החיים שלי ושל משפחתי, במקרה והתשובה חיובית אז יש טעם לרכוש ביטוח מקיף, במקרה והתשובה היא שלילית אין שום סיבה להוציא אלפי שקלים בשנה. בתור סוכן ביטוח אני נתקל בתופעות מוזרות של אנשים המתעקשים לבטח את הקיה פיקנטו שלהם שהשווי שלו במכירה במקרה הטוב 30,000 ש"ח בביטוח מקיף בעלות שנתית מוערכת של 2800 ש"ח, אך כשאני עובר על התיק הביטוחי שלהם ורואה שאין להם ביטוח בריאות פרטי עם כיסויים בסיסים של תרופות מחוץ לסל, השתלות וניתוחים בחו"ל, בעלות של כ-100 ש"ח בחודש הם יושבים ומסבירים לי למה הם לא צריכים את הביטוח הזה, הרי במקרה שהם יזדקקו לצורך הדוגמא לתרופה מחוץ לסל שעלותה החודשית 30,000 ש"ח כמה חודשים הם יצליחו לשלם סכום כזה? (חודש אחד יהיה להם אחרי שהם ימכרו את הקיה פיקנטו). המסר שאני מנסה להעביר הוא שלפני שרצים ורוכשים ביטוחים יקרים באלפי שקלים צריך לבצע בדיקת כדאיות ולקחת בחשבון את כל הפרמטרים והמשתנים של התא המשפחתי שלכם ואת כל התענוג הזה אתם יכולים לקבל מסוכן ביטוח מקצועי שתבחרו לכם.
הגורמים המשפיעים על עלות הביטוח
הנכס היקר ביותר שלכם מול חברות הביטוח הוא ללא ספק העבר הביטוחי שלכם. מסמך עם פירוט של תביעות שהגשתם נגד חברת ביטוח הרכב שלכם בשלוש השנים האחרונות. היעדר תביעות מעניק הנחה משמעותית של עשרות אחוזים במחיר הפוליסה הסופי שאתם משלמים. כאשר אני עורך בדיקה עבור לקוח, אני מוציא את אישורי העבר הביטוחי מכל החברות הקודמות שבהן הוא היה מבוטח. לפעמים מתגלה שתביעה קטנה מלפני שלוש שנים בדיוק נמחקה מהרישום בחודש האחרון. ברגע שהתביעה הזו יורדת מהרישום, אני יכול להעביר את הלקוח לסטטוס של נהג נטול תביעות ולהוזיל לו את הפוליסה באלפי שקלים.|
⭐טיפ זהב⭐ אם עברתם תאונה קלה עם נזק של אלף שקלים בלבד, בדקו היטב אם שווה לכם בכלל להפעיל את הפוליסה. הפעלת התביעה תייקר לכם את הפרמיה למשך שלוש השנים הבאות, ולרוב משתלם יותר לספוג את הנזק הקטן באופן פרטי ולשמור על עבר ביטוחי נקי לחלוטין. |
|---|
השוואת נתונים לפני רכישת ביטוח רכב
כאשר אני מנתח את התיק של הלקוח, אני לא מסתכל רק על המחיר הסופי שמופיע בתחתית הצעת המחיר. אני בוחן בזכוכית מגדלת את תנאי ההשתתפות העצמית במקרה של תאונה קשה או גניבה. ישנן חברות שמציעות מחיר זול מאוד בפרמיה החודשית, אך גובות השתתפות עצמית אסטרונומית ברגע שאתם מכניסים את הרכב למוסך. בנוסף, אני בודק את טיב שירותי הדרך והגרירה ואת הזכאות האמיתית לקבלת רכב חלופי במקרה של אובדן גמור. לפניכם טבלת השוואה המציגה את ההבדלים הנפוצים בכיסויי רשות במסגרת הפוליסות השונות הנמכרות כיום. נתונים אלו מדגישים את החשיבות של התאמה אישית ולא הסתמכות על מוצר מדף גנרי.| סוג הכיסוי | מסלול בסיסי | מסלול מורחב |
|---|---|---|
| השתתפות עצמית במוסך הסדר | גבוהה (לרוב מעל 1500 שקלים) | נמוכה מאוד או מבוטלת לחלוטין |
| זכאות לרכב חלופי | רק במקרה של אובדן גמור או גניבה | במקרה של תאונה, גניבה או קלקול ממושך |
| שירותי דרך וגרירה | גרירה בלבד ללא שירות התנעה | שירות הכולל חילוץ, התנעה והחלפת גלגל |
|
❗שימו לב❗ אם התקנתם לאחרונה מערכות בטיחות מתקדמות כמו חיישני סטייה מנתיב או בלימה אוטונומית, אתם זכאים להנחה משמעותית בפוליסת החובה שלכם. ודאו שהסוכן שלכם מעדכן את הימצאות המערכות הללו במערכת של חברת הביטוח כדי שתקבלו את ההוזלה המגיעה לכם על פי חוק. |
|---|