לפני שנים המדינה יצאה בקמפיין להעלאת מודעות סביב מיזם שהיא קראה לו "הר הכסף".
המיזם הוביל אנשים לבדיקה מהירה ויעילה בנוגע לכל הביטוחים הפנסיוניים שיש ברשותם, וביטוחי החיים שיש ברשותם (או ברשות קרוב שלהם שנפטר).
התברר שאנשים פשוט לא יודעים כמה כסף יש להם ואיפה, ולפעמים כספים אדירים נזרקים לפח במקום להגיע לידי הציבור.
בעקבות הצלחה כבירה של פרויקט הר הכסף, נולד הר הביטוח, עוד נושא שהמודעות בקרב הציבור בו היא נמוכה ויכול להוביל לחיסכון של עשרות אלפי שקלים עבור כל תושב במדינה.
הצלחת הר הכסף והמעבר הטבעי להר הביטוח
יכול להיות שגם אתם עומדים בפסגתו של הר של כספי ביטוח ואתם לא יודעים על כך, הבדיקה לא עולה כסף כלל.
כל דקה שעוברת מבלי שבדקתם את העניין יכולה להתברר כאיבוד של אלפי ועשרות אלפי שקלים בטווח הארוך.
בדקו עוד היום דרך הר הביטוח ללא כל עלות מהם כל הביטוחים שהיו ברשותכם בעבר ושפעילים עבורכם כעת.
בעזרת הדו״ח שיופק עבורכם תוכלו להבין בקלות:
- עבור אילו ביטוחים אתם משלמים.
- האם אתם משלמים לחינם כפול על ביטוחים מסוימים (כפל ביטוחים לרוב לא יעניק לכם כפל פיצויים אם הביטוח יופעל).
- האם קיימים ביטוחים להם אתם לא זקוקים והם מיותרים.
בנוסף, הדו״ח יכיל המלצות כתובות מפורשות בשפה פשוטה לגבי הוזלת עלות הביטוחים שלכם, והכל, כאמור, לחלוטין בחינם.
כפל ביטוחי מהו ואיך הוא עושק את אזרחי מדינת ישראל, האם גם אתם אחד הקורבנות?
רשות שוק ההון בדקה ומצאה כי יותר ממחצית המבוטחים במדינת ישראל, מחזיקים בתמימותם בכפל ביטוחי.
כפל ביטוחי זו סיטואציה שבה לקוח מבוטח פעמיים (במקרה הטוב, במקרה הרע, יותר) ומשלם פעמיים על ביטוח מסוים, שאין עבורו פיצוי כפול אם יופעל.
מדובר בסוג של חטא על פשע, מאחר שאתם משלמים פי שתיים על אותו הביטוח לשתי חברות ביטוח שונות.
אם חס ושלום הביטוח מופעל הן צריכות להתחלק בעלות הכיסוי חצי חצי, כלומר, לשלם לכם פחות.
המקרה הזה שכיח מאוד ורק בדיקה מסודרת מטעם הר הביטוח תציג עבורכם התראה על כפל ביטוחי ותבקש מכם לבטל את אחד משני הביטוחים האלו, היקר מבין השניים, או זה שפחות משתלם מבין השניים.
רוצים לדעת אם אתם משלמים על ביטוחים כפולים?
הדו״ח נשלח למייל אחרי בדיקה של נציג מהסוכנות, ללא עלות, ומראה בדיוק על מה אתם משלמים.
"אנחנו בטח לא פרייארים", האמנם? הר הביטוח יחסוך לכם הרבה כסף
באמצע שנת 2017 רשות שוק ההון חקרה ומצאה כי קיימים הפרשים אדירים במחיר החודשי אותו תשלמו עבור אותו ביטוח בחברות שונות.
כאשר בסלולר קיימת הנחה של 10 ש"ח בחודש, אתם רצים לטלפן לחברת הסלולר ולדרוש הוזלה.
ואם לא תקבלו אותה תשקלו לעבור חברה, אך בביטוח ישנה מודעות נמוכה יותר בקרב הציבור.
הרבה מאוד אנשים (וחבל) לא מודעים לכך שמדובר במוצר ככל המוצרים בשוק החופשי.
וישנם כלים המאפשרים אפשרות להתמקח, לסקור את השוק ולאיים במעבר לחברה אחרת.
כך תוכלו להוזיל ברוב המקרים סכומים אדירים.
מה אם נגיד לכם שסיכוי סביר שאתם יכולים לחסוך עשרות אלפי שקלים ואפילו מאות אלפי שקלים על כל ביטוח שבו אתם מחזיקים?
ביטוח הוא מוצר ארוך טווח, והוזלה חודשית יכולה להתפרש כעשרות אלפי שקלים של חיסכון במרוצת החיים.
במסגרת הדו״ח החינמי שיופק עבורכם בהר הביטוח, יוצגו ביטוחים שמחירם גבוה מהמינימום המקובל אותו אפשר להשיג עבור אותו ביטוח. כל שיישאר לכם הוא להתקשר לחברת הביטוח, להפעיל קצת מרפקים ולקבל הוזלה במחיר, ואם הם מתעקשים? תעברו חברה!
עד כמה מקיף דו״ח הר הביטוח? האם הוא מספיק עבורי או שיש בדיקות נוספות?
קודם כל, אם לא עשיתם זאת כאשר המדינה הפיצה קמפיין רחב היקף, בצעו כבר עכשיו גם בדיקת הר הכסף יחד עם בדיקת הר הביטוח.
הדו״ח של הר הביטוח מקיף ביותר ויכיל מידע מפורט בשפה נוחה ופשוטה בנוגע לביטוחי רכב חובה, מקיף וצד ג', ביטוח דירה, ביטוח לעסק, ביטוחי בריאות מכל הסוגים וביטוח חיים (עם חיסכון או ביטוח למקרה מוות ללא חיסכון).
הדו״ח מקיף ומציג את עיקרי הפוליסות, התראות לגבי ממצאים חשודים (כמו מחירים גבוהים או כפל ביטוחים) והמלצות בנוגע להוזלות אפשריות, אם מזוהה שאתם משלמים מחיר גבוה מידי על פוליסה שעליה מקובל לשלם מחיר נמוך יותר.
צמד הבדיקות האלו "יסגור עבורכם את הפינה", יעשה סדר בכלל הביטוחים שלכם, יחסוך עבורכם עלויות ויתריע בפני ביטוחים חסרים או כפולים.
איך למצוא ביטוח של קרוב משפחה שנפטר?
הר הביטוח מאפשר לבני משפחה לאתר את פוליסות הביטוח שרכש קרוב משפחה שנפטר.
במסך הכניסה ניתן לחפש פוליסות בתוקף על שם קרובים שנפטרו.
כדי לקבל את המידע יש להכניס פרטים מזהים על עצמכם כמו תעודת זהות, תאריך ההנפקה של תעודת הזהות.
יש לציין האם הונפק לכם דרכון בשלוש השנים האחרונות, והאם יצאתם מהארץ בשלוש השנים האחרונות.
לאחר מכן תצטרכו למלא את תעודת הזהות של הנפטר ואת תאריך הפטירה שלו ולמלא קוד אבטחה שנמצא בתחתית המסך.
לאחר מילוי הפרטים כראוי יוצג בפניכם מסך ובו כלל הפוליסות שהנפטר רכש, על פי מה שדווח על ידי חברות הביטוח.
התצוגה מבוצעת בחלוקה לפוליסות כלליות, פוליסות בריאות וביטוחיח חיים, כדי להיכנס לכל קטגוריה יש ללחוץ על האייקון המתאים.
לאחר שתכנסו לקטגוריה מסוימת תוכלו לראות את הסיווג של כל ביטוח בתוך הקטגוריה אליה נכנסתם, למשל בתוך ביטוחי בריאות תוכלו לראות ביטוחים סיעודיים, ביטוחי נסיעות וביטוחי ניתוחים, תרופות והשתלות. בדף הביטוחים תקבלו פירוט על החברה דרכה נרכשה הפוליסה, הפרמיה ששולמה, תקופת הביטוח, מספר הפוליסה ושמה.
אם יש פירוט נוסף על הביטוח תוכלו ללחוץ על משולש קטן כדי לקבל עליה פירוט נוסף, כמו פירוט הכיסויים הכלולים בפוליסה, האם מדובר בפוליסה מתחדשת או בפוליסה חד פעמית ועוד.
בנוסף, תוכלו להדפיס את התוצאות או להוריד אותן כקובץ אקסל כדי לקבל תמונה מלאה על התיק הביטוחי שלכם.
כיצד המערכת תסייע לי באיתור כפל ביטוחי
למערכת מספר פיצ'רים אוטומטיים שמטרתם לסייע באיתור כפל ביטוחי, אם המערכת תזהה כפל מסוג זה בחלק העליון של הדף יהבהב משולש אזהרה, כדי לקבל פירוט על הבעיה שאותרה תצטרכו לפנות לחברות הביטוח כדי לקבל הסבר מדויק.
לצד כל פוליסה יופיע קישור למידע האישי, לחיצה עליו תוביל אתכם לאיזור האישי שלכם בחברה שמבטחת אתכם, באיזור האישי תוכלו לקבל מידע נוסף על הפוליסה שלכם וכן תוכלו לבצע פעולות פעולות נוספות הנוגעות לפוליסה.
בנוסף, קיים קישור למדד השירות ולמחשבון ההשוואה של רשות שוק ההון, שם תוכלו לקבל מידע על איכות השירות של החברה שמספקת את הפוליסה והשוואת מחירים ביחס לאותו מוצר בחברות אחרות.
איתור ביטוחים של קרוב משפחה שנפטר יכולה לחשוף בפניכם פוליסות שונות שחייבות לו או לכם כסף.
איתור פוליסת ביטוח חיים או פוליסות שלא נוצלו יכולות להיות שוות סכומי כסף גדולים מאוד שיעשירו במידה ניכרת את הירושה.
השירות ניתן על ידי משרד האוצר בחינם ולכן כדאי לכל אדם שנאלץ להתמודד עם אובדן של קרוב משפחה לבדוק את הכיסויים הביטוחיים שרכש.
לא בטוחים אם יש לכם כפל ביטוחי? אפשר לשאול אותנו בוואטסאפ.

איך נכנסים לאתר הר הביטוח ומנפיקים דו״ח עם ריכוז הביטוחים שלנו?
בעבר הכניסה להר הביטוח הייתה קלה ומהירה. מספיק שהיו ברשותנו מספר ת.ז ותאריך הנפקת תעודת הזהות, והיינו יכולים בקלות ובמהירות לשלוף את הנתונים שלנו.
כיום השתנתה המדיניות הממשלתית כלפי הגנת הפרטיות ואבטחת המידע של האזרח. אירועים שונים בהם נפרצו מערכות גדולות עם דאטה ענק ומידע רגיש על האזרחים (לדוג' הפריצה לחברת הביטוח "שירביט"), גרמו לממשלה להבין את חשיבות אבטחת המידע של האזרחים ולצורך כך יצרו כלי שנקרא "מערכת ההזדהות הממשלתית" שבה לכל אזרח יש שם משתמש, שבאמצעותו הוא יוכל להכנס לכל אתרי הממשלה ולבצע פעילות אישיות כגון: הוצאת ספח, הארכת דרכון והפקת דו״ח בהר הביטוח.
להלן השלבים המפורטים לכניסה למערכת עד שלב הנפקת הדו״ח:
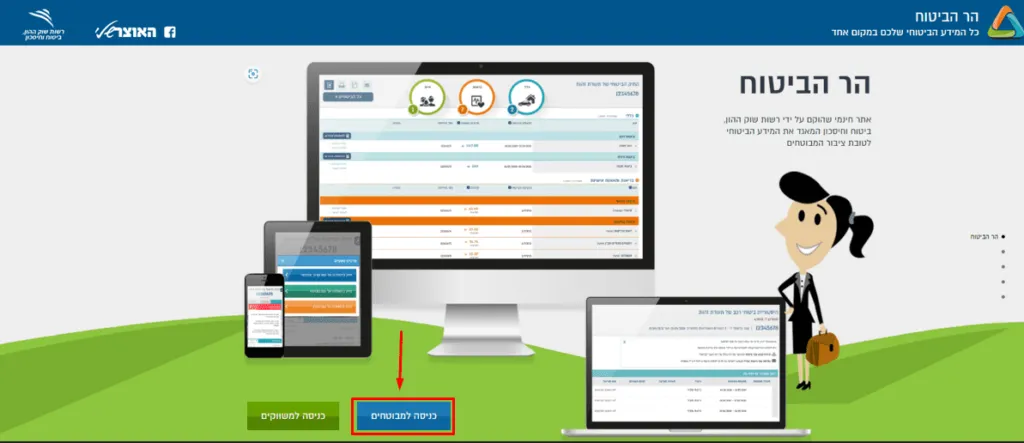
- מקלידים את כתובת האתר » https://harb.cma.gov.il ולוחצים על "כניסה למבוטחים".
- ההזדהות באתר מתבצעת דרך "מערכת ההזדהות הממשלתית" בלבד - מזינים את שם המשתמש והסיסמה שהונפקו לכם ברישום למערכת, או מתחברים באמצעות כרטיס חכם (תמו״ז). אם עדיין לא נרשמתם למערכת ההזדהות הממשלתית, יש להשלים את הרישום לפני שניתן להפיק את הדו״ח.
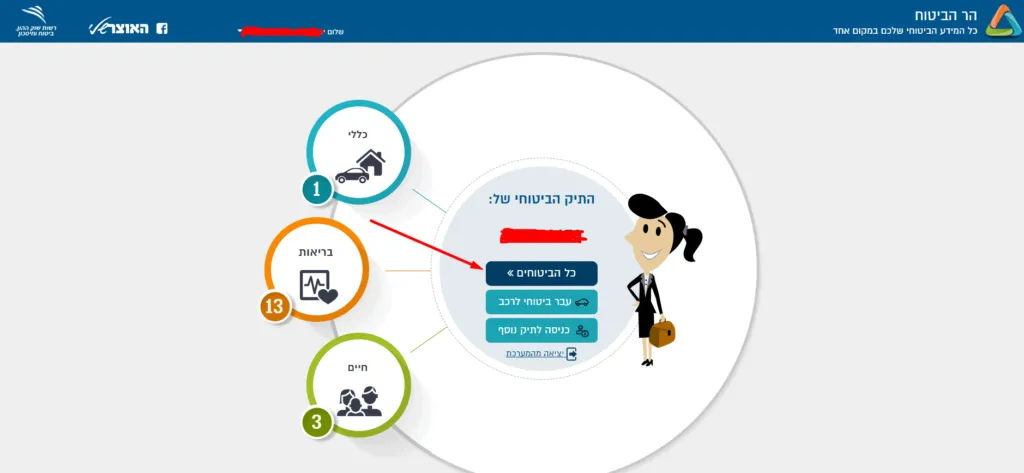
- אתם בתוך המערכת. מה שנשאר לכם כדי להוציא את הדו״חות שלכם הוא ללחוץ על "כל הביטוחים".
- יש לכם 3 דרכים להוריד את הדו״ח:
- דרך PDF - החץ הכחול שבתמונה.
- דרך קובץ אקסל - החץ האדום שבתמונה.
- דרך שליחה למייל - החץ הירוק שבתמונה.
לאחר הבחירה יש להקליד על "כל הביטוחים".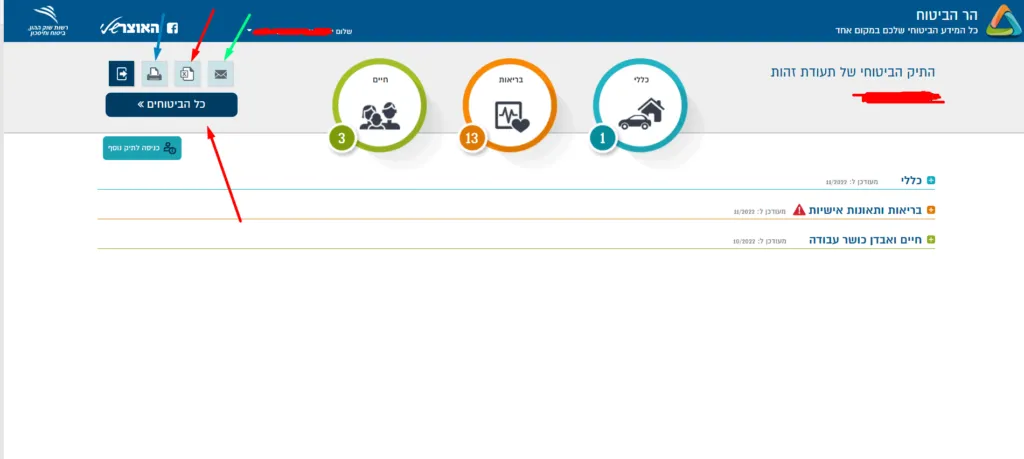
- מזל טוב! כך נראה דו״ח שירד באקסל (הסרנו את מספרי ת.ז והפוליסות).
איך נכנסים למערכת הר הביטוח ומפיקים דו״ח 'היעדר תביעות'?
היעדר תביעות הוא כינוי למסמך, שחברות הביטוח דורשות לפני חידוש של ביטוח הרכב לצורך מתן הנחה. חברות הביטוח מחויבות לתת הנחה של 20% בביטוח מקיף לרכב לנהג שלא היה מעורב בתאונות ב - 3 שנות ביטוח מלאות והנחה של 10% לנהג שהיה מעורב בתאונה, ותבע פעם אחת את חברת הביטוח, במהלך 3 השנים שבהן היה מבוטח.
לצורך קבלת ההנחה חברת הביטוח דורשת מהמבוטח "דו״ח תביעות" עבור כל הנהגים שצפויים להשתמש ברכב.
ניתן להשיג את דו״ח התביעות בשני אופנים:
- באמצעות פנייה לחברות הביטוח בהן היית מבוטח ב - 3 השנים האחרונות.
- דרך הממשק של "הר הביטוח".
הדרך המהירה להוציא את דו״ח היעדר תביעות דרך הממשק של הר הביטוח
- מתחברים לאתר הר הביטוח דרך "מערכת ההזדהות הממשלתית" - שם משתמש וסיסמה של המערכת או כרטיס חכם (תמו״ז) - כפי שמתואר בסעיף "איך נכנסים לאתר הר הביטוח" למעלה.
- אחרי כניסה לשרות תגיעו למסך שבו תלחצו על "עבר ביטוחי לרכב".
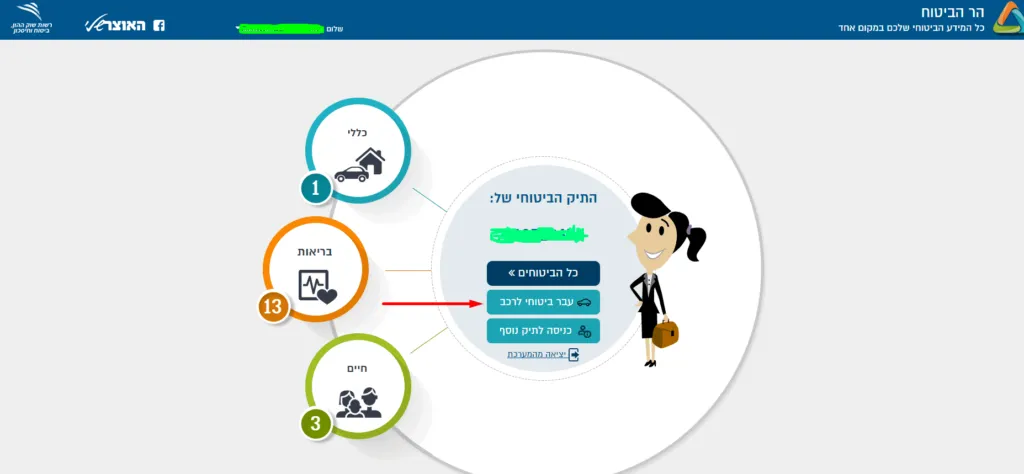
- לאחר הלחיצה על "עבר ביטוחי לרכב" תקבלו מסך שבו תצטרכו למלא את מספר הרכב שעליו אתם רוצים את הדו״ח ותלחצו על "הפק דו״ח".
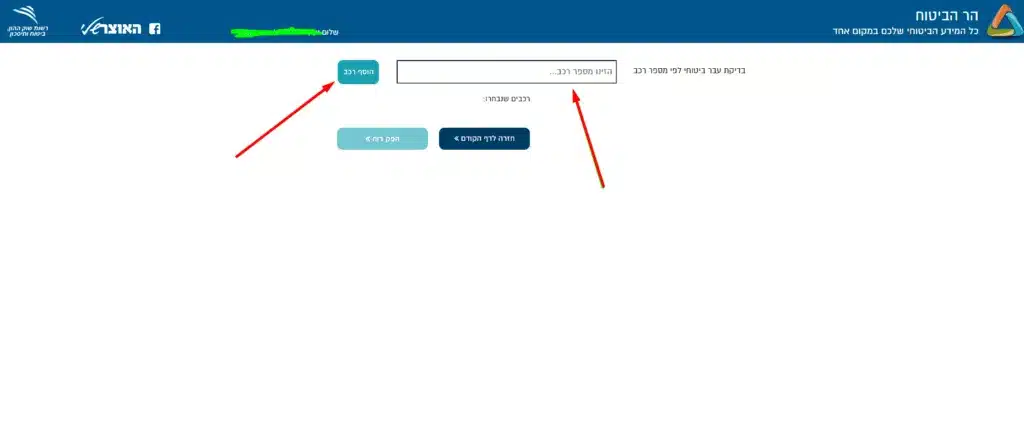
- את הדו״ח ניתן להוריד למחשב (חץ אדום), ניתן לשלוח אותי ישירות לחברת הביטוח (חץ ורוד).
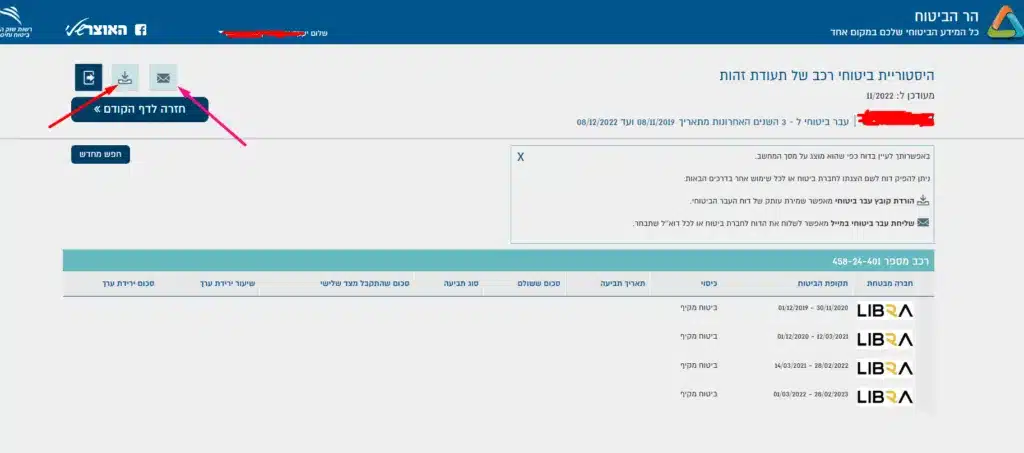
כך נראה דו״ח העדר תביעות שהורדנו ↓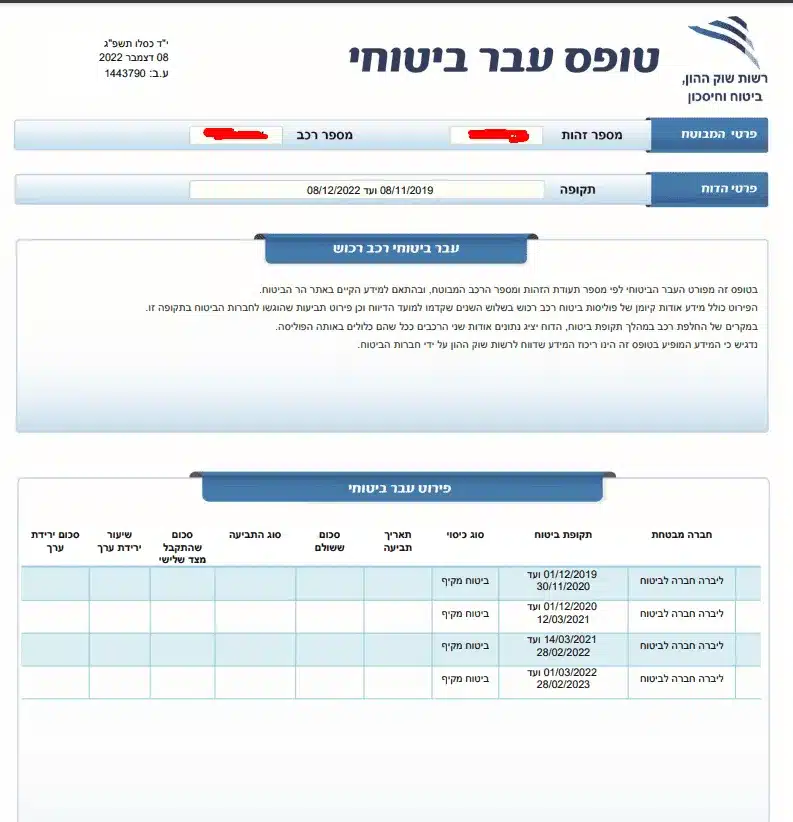
אילו ביטוחים ניתן לאתר ואילו לא?
סוג הכיסוי | הסבר על הכיסוי | ניתן לאתר? |
|---|---|---|
ביטוח סיעודי | ביטוח סיעוד מכסה מקרה בו אדם נכנס למצב בריאותי ותפקודי לקוי ואינו יכול לבצע פעולות בסיסיות כגון:אכילה, לבוש או רחצה עצמאית. יש כללים ברורים איך מגדירים אדם כסיעודי, לכל חברה וחברה הגדרה שונה. ניתן לקבל את התמורה כפיצוי - כסף שעובר מחברת הביטוח למבוטח חודש בחודשו. בחלק מהפוליסות יש סעיף "שיפוי" שבו חברת הביטוח מעבירה את הכסף למוסד סיעודי שבו ישהה המבוטח. קיימים 3 סוגים שונים של ביטוח סיעודי
| ניתן לאתר |
ביטוח בריאות | ביטוח בריאות פרטי מכסה כמעט כל מה שקופת החולים לא מכסה כגון: תרופות מחוץ לסל, השתלות וניתוחים בחו"ל. מובן שניתן להוסיף רבדים נוספים של כיסויים כגון: ניתוחים בארץ. קיימים 2 סוגי ביטוחי בריאות פרטיים:
| ניתן לאתר |
ביטוח מחלות קשות | ביטוח מחלות קשות מעניק זכות למבוטח לקבלת סכום כספי וזאת במקרה של גילוי מחלה קשה. לכל חברת ביטוח יש רשימה שונה של מחלות, אבל בכולן יש את המחלות הידועות, כגון: טרשת נפוצה התקף לב, וסרטן. גובה הפיצוי הוא בהתאם לגובה הפרמיה שהלקוח מוכן לשלם. ביטוח מחלות קשות ישולם ללא קשר לכספים או לקצבה שמגיעה למבוטח ממקורות אחרים. ניתן גם לרכוש פיצוי רק למחלת הסרטן ואז עלות הפרמיה החודשית פוחתת. הצורך בביטוח זה נועד לתת מענה כספי מיידי בעת אסון שמתרחש במשפחה. הפיצוי שיתקבל נועד לתת שקט כלכלי למשפחה, שתוכל להפנות את כל משאביה בהתמודדות עם המחלה ולהסיר מעצמה את ההתמודדות הכלכלית. | ניתן לאתר |
ביטוח מנהלים | ביטוח מנהלים הוא אפיק חיסכון פנסיוני המיועד לתשלום פנסיה חודשית בגיל הפרישה. החל משנת 2013 האטרקטיביות של המוצר ירדה עקב החלטה להוריד את "מקדם ההמרה המובטח". בתוך ביטוח המנהלים יש מרכיבים שניתן להוסיף לפוליסה: ביטוח חיים, ביטוח אובדן כושר עבודה. לא ניתן למצוא את הכיסויים האלו דרך הוצאת דו״ח של הר הביטוח והדרך היעילה למצוא את המידע על הכיסויים שלעיל היא דרך הוצאת דו״ח של "המסלקה הפנסיונית", שם ניתן לקבל פירוט מפורט על המוצר, גובה דמי הניהול, מסלולי השקעה והכיסויים הביטוחיים. | לא ניתן לאתר |
ביטוח חיים | קיימים 3 סוגים של פוליסות ביטוח חיים:
לא ניתן למצוא פוליסות אלו דרך הר הביטוח, ניתן למצוא דרך האזורים האישיים של חברות הביטוח ובתי ההשקעות. | ניתן לאתר |
ביטוח בריאות קופות החולים | הרובד הראשון שנותנת קופת החולים שלכם נקרא "סל בסיסי", שאותו יש לכל אזרח במדינה, והוא מכסה אשפוזים, תרופות, וטיפולים. הרובד השני נקרא שב"ן - שירותי בריאות נוספים, את המידע המלא על העלות והכיסויים של ביטוח השב"ן ניתן למצוא באזור האישי של קופת החולים שבה אתם מבוטחים. | לא ניתן לאתר |
ביטוח תאונות אישיות | ביטוח תאונות הוא ביטוח שמעניק פיצוי חד פעמי במקרה של נכות תמידית, מוות, ובעיקר מכסה נזקים פיזיים שנגרמו בעקבות תאונה כגון שברים, כוויות ואשפוזים. הכיסוי של תאונות אישיות נפסק לשיווק במתכונת הישנה בשנת 2021. יש עדיין חברות שמשווקות את הכיסוי במתכונת החדשה שהיא רזה ויקרה יותר. לכל אדם שיש לו את הכיסוי הביטוחי של תאונות אישיות והוא לא רוכב על אופנוע/קטנוע, או שתחום עיסוקו לא מסוכן, מומלץ לעשות חשיבה מחדש על הצורך הביטוחי של כיסוי זה. | ניתן לאתר |
ביטוח רכב | ישנם 3 סוגי פוליסות בביטוחי רכב:
| ניתן לאתר |
ביטוח מבנה | פוליסה המכסה את נזקי התשתיות של הבית (צנרת מים, חשמל, מערכת הסקה נזקים בקירות) בעקבות שריפה, פריצה ורעידת אדמה. כל אדם הרוכש דירה ולוקח משכנתא מהבנק מחויב ברכישת ביטוח מבנה. ניתן לרכוש הרחבות כגון: נזק לצנרת של השכנים. | ניתן לאתר |
כתבי שרות | כתב שרות הוא כיסוי שבדרך כלל משווק על ידי סוכני ביטוח בעלי רשיון. יש עשרות כתבי שרות בשוק. היצרניים שמשווקים את רוב כתבי השרות הם חברות הביטוח. כתבי השרות החשובים שיש כיום בשוק הם:
לפני רכישת כתב שרות כלשהו כדאי להתייעץ עם בעל רשיון שמתמחה בנושא, מהסיבה שיש הבדלים לא קטנים בכיסויים בין חברה לחברה ורק בעל מקצוע ידע להתאים לכם את הכיסוי הדרוש לכם. | ניתן לאתר |
ביטוח תכולה | פוליסה המכסה את הפגיעה ברכוש שלכם שנגרמה בעקבות פריצה, דליקה ונזילה. מה שמכוסה בביטוח זה הוא רכוש שאינו חלק ממבנה הדירה, כגון מוצרי חשמל, מחשבים, רהיטים ועוד. ניתן להוסיף ולרכוש כיסויים שמכסים אתכם על פריטים יקרי ערך כגון יהלומים. הדרך המקובלת של חברת הביטוח להעריך את גובה הפרמיה היא על ידי שליחת שמאי שסוקר את הרכוש בביתכם ומגיש דו״ח שמאות לחברת הביטוח שקובעת לבסוף את גובה התעריף. | ניתן לאתר |
ביטוח שיניים | ישנן פוליסות קבוצתיות ופרטיות לביטוחי שיניים. גם קופת החולים שלנו מבטחת אותנו על ביטוחי שיניים דרך השב"ן (שירותי בריאות נוספים) ואת זה לא ניתן למצוא דרך פורטל הר הביטוח. הטיפולים שהפוליסות השונות נותנות הם: טיפולי שיניים משקמים, טיפולי שיניים משמרים, טיפולים פריו דנטליים ואורתודנטיים. | ניתן לאתר |
ביטוחי קולקטיב | ביטוח קולקטיב נקרא גם ביטוח קבוצתי. גם הביטוח שאנחנו משלמים עליו לקופות החולים בשב"ן הוא קולקטיב ואותו לא ניתן למצוא דרך הר הביטוח. תביטוח קולקטיב הוא סוג של ביטוח פרטי שמשווק על ידי חברות הביטוח ומיועד בעיקר לארגונים גדולים, מקומות עבודה וחברים במועדונים מסוימים. עלות הפרמיה היא בדרך כלל זולה יותר מרכישת ביטוח באופן פרטי. הכיסוי הביטוחי לעיתים חסר לעומת הכיסוי הפרטי, לכן יש לבדוק לעומק מה הוא מכסה ומה הוא לא מכסה וניתן להשלים את הדרוש על ידי רכישה באופן פרטי. | ניתן לאתר |
ביטוח דירה | ביטוח דירה הוא שילוב של 2 כיסויים:
אדם הרוכש דירה ולוקח משכנתא מחויב לרכוש כיסוי זה. ביטוח המבנה מכסה את הקירות והקרקע שעליה בנויה הדירה במקרה, חס ושלום, של שריפה, רעידת אדמה וכ"ו. ביטוח התכולה מכסה את הרכוש שכולל רהיטים, ציוד חשמלי וכ"ו. | ניתן לאתר |
ביטוח עסק | ביטוח עסק נועד לכסות נכסים של החברה כגון: ריהוט, מלאי של העסק, ציוד מחשב מנזקים של שריפה, נזילות מים, רעידות אדמה וסיכונים אחרים. ניתן להוסיף לביטוח עסק כיסויים נוספים כגון: ביטוח חבויות, ביטוח דירקטורים וביטוח אחריות מקצועית. הביטוח מיועד בעיקר לעסקים שמחזיקים מלאי במשרדים ומעסיקים עובדים. | ניתן לאתר |
ביטוח אובדן כושר עבודה | כיסוי ביטוחי המאפשר לקבל תשלום חודשי במקרה של אובדן היכולת לעבוד באופן מלא/חלקי. הפיצוי המוענק לא עובר את 75% ממשכורת המבוטח. ביטוח אובדן כושר עבודה פרטי שנרכש ללא קשר לחיסכון הפנסיוני כן מוצג בפורטל הר הביטוח. לעומת זאת, ביטוח שנמצא בתוך ביטוח מנהלים לא מוצג. | לא ניתן לאתר |
ביטוח משכנתא | אדם הלוקח הלוואת משכנתא מהבנק מחויב על ידי הבנק לרכוש ביטוח משכנתא. הביטוח מורכב משני ביטוחים שונים:
חלק גדול מהאוכלוסייה רוכש את ביטוח המשכנתא מסוכנויות בבעלות הבנקים ומשלם פרמיות גבוהות מהרגיל. מומלץ לא להכנע ללחץ שמפעיל יועץ המשכנתאות ולעשות סקר מחירים, דבר שיכול לחסוך לכם מאות שקלים ואף אלפי שקלים בשנה. | ניתן לאתר |
מה אוכל להפיק מדו״ח הר הביטוח שהוצאתי?
אז צלחתם את המשימה והצלחתם להוציא את הדו״ח מאתר הר הביטוח. מה מומלץ לעשות עם כל המידע שמולכם כדי לשפר את מצבכם כיום?
- אני מוריד את הדו״ח לקובץ אקסל (ניתן להוריד את הדו״ח גם בקובץ PDF),
נכנס לאזורים האישים בחברות כרטיסי האשראי שלי ולאתר של הבנק שלי ועורך הצלבה של כל ההורדות שיורדות לי ובודק האם סכומי ההורדות תואמים לדו״ח הר הביטוח שהורדתי. במקרה שאין התאמה יש לפנות לסוכן הביטוח שלך או לחברת הביטוח למתן הבהרות. - מוסיף עמודה בקובץ האקסל עם הכותרת "הערות" ובה אני רושם את כל הסוגיות שאני לא מצליח להבין, כגון: מה מכסה אותי הכיסוי? מהי הסיבה שעלות הפרמיה גבוהה? האם אני זקוק לכיסוי הזה? וכ"ו.
את האקסל עם ההערות אני שולח לסוכן הביטוח שלי (במקרה ואין לכם סוכן זה הזמן למצוא איש מקצוע שכזה) וקובע איתו פגישה מסודרת כדי לשבת על התיק הביטוחי בניסיון לשפרו. - רשות שוק ההון פיתחה כלי נהדר שנקרא "מדד השירות", שבו בכל שנה לוקחים את כל חברות הביטוח ובוחנים את איכות השירות שהן נותנות למבוטחים, כשכל כיסוי ביטוחי מקבל ציון משל עצמו.
הפרמטרים שעליהם נמדדים החברות הם: תלונות הציבור, שביעות רצון והמלצת לקוחות, זמן מענה טלפוני, כלים דיגיטלים והפרמטר שלדעתי הוא החשוב ביותר - תשלום תביעות.
אז לפני פגישה עם סוכן הביטוח שלכם מומלץ לשבת מספר דקות על המדד המדובר ולהשוות את הפרמטרים שחשובים לכם ולמשפחתחם, כך שבפגישה תדעו לעלות את הדברים שחשובים לכם., כך תדעו האם אתם נמצאים בחברת הביטוח הנכונה לכם, או שכדאי לכם לשקול להחליפה באחרת.
להלן קישור למדד השרות של רשות שוק ההון -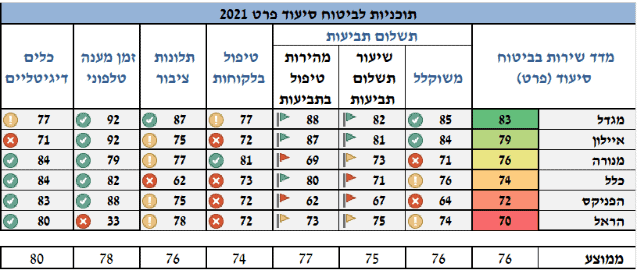
דוגמא שנלקחה מאתר רשות שוק ההון המשווה את המדד של הכיסוי הסיעודי בשנת 2021.
איך אדע שיש בתיק שלי כפל ביטוחים?
כפל ביטוחי הוא אחת מהרעות החולות של ענף הביטוח. חלק ניכר מהמשפחות במדינת ישראל משלמות סכומי כסף לא מבוטלים על כיסויים כפולים ומיותרים. ההשלכה הכי חמורה של תופעת "כפל הביטוח" מתבטאת בכך שהתקציב המשפחתי על רכישת כיסויים חשובים מתבזבז ובעקבות זה לא נשאר מספיק כסף לרכישת כיסויים חשובים שיגנו על התא המשפחתי.
דוגמאות לכפל ביטוח
איך אדע שיש בתיק שלי ביטוחים כפולים? ואיך ניתן לתקן זאת?
- רכישת ביטוח אובדן כושר עבודה פרטי למבוטח, שמפריש בעבודתו לקרן פנסיה מקיפה, שם יש כיסוי של "פנסיית נכות", המכסה מקרים של אובדן כושר עבודה. במקרה שאדם נכנס למצב של אובדן כושר, הוא לא יקבל כסף משני הביטוחים אלא ממקום אחד בלבד שיתן לו 75% מהשכר בלבד.
- רכישת ביטוח בריאות פרטי כאשר לאותו אדם יש ביטוח בריאות במסדרת העבודה (קולקטיב).
באחוז גדול ביטוח הבריאות שנרכש במסגרת העבודה זול משמעותית מהביטוח שניתן לרכוש באופן פרטי. אומנם בביטוח הפרטי יש כיסויים שלא נמצאים בביטוח הקולקטיב מהעבודה, אך החלק המשמעותי של ניתוחים/השתלות/תרופות מחוץ לסל נמצא ברוב הביטוחים הקולקטיבים ואת החלק החסר ניתן לרכוש באופן פרטי.
הבדיקה בהר הביטוח היא חלקית בלבד. כדי לערוך בדיקה מקיפה יש צורך באיש מקצוע שיודע להסתכל בדו״ח של הר הביטוח בתוספת פוליסות המקור ולעשות אנליזה שמסירה את הכיסויים המיותרים מתיק הביטוח.
לא ניתן להימנע ב100% מהכפל הביטוחי, בשל קיומו של הביטוח של קופת החולים ( הנקרא שב"ן - שירותי בריאות נוספים), ואשר בו כיסויים החופפים לביטוח הבריאות הפרטי, אך כן ניתן לצמצם את הכפל למינימום האפשרי בסיוע איש מקצוע האמון על כך.
בפורטל הר הביטוח בשלב הצגת הפוליסות יש הודעה ברורה ובולטת המתריעה למבוטח על הימצאות כפל ביטוחי בתיק, זאת הרמת דגל ברורה שיש צורך מיידי לבדיקת תיק הביטוחי.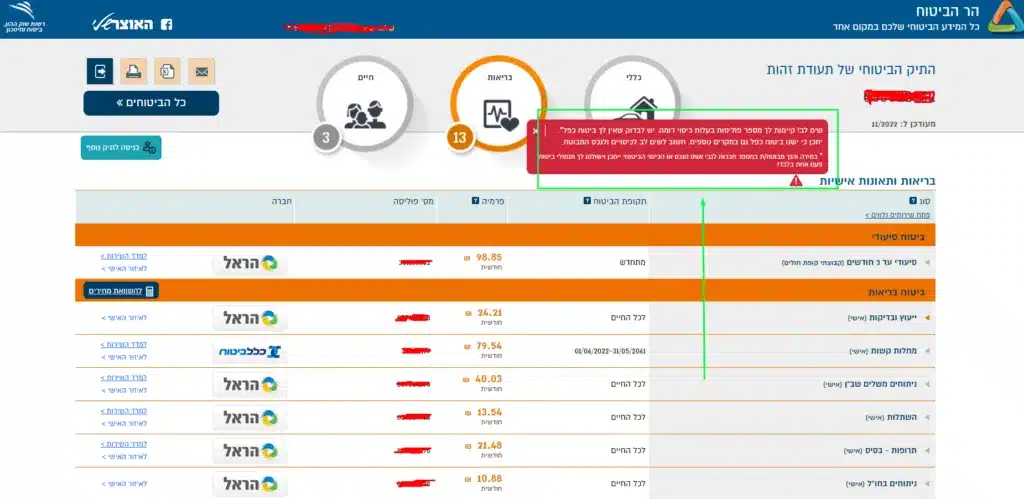
צילום מסך מתוך תיק של לקוח בהר הביטוח
איך סוכן הביטוח שלי יכול לעזור לי עם התיק שאוציא?
סוכן ביטוח בעל רישיון ממשרד האוצר רשאי להיכנס במקום הלקוח ולהוציא את נתוני הר הביטוח שלו ומשפחתו.
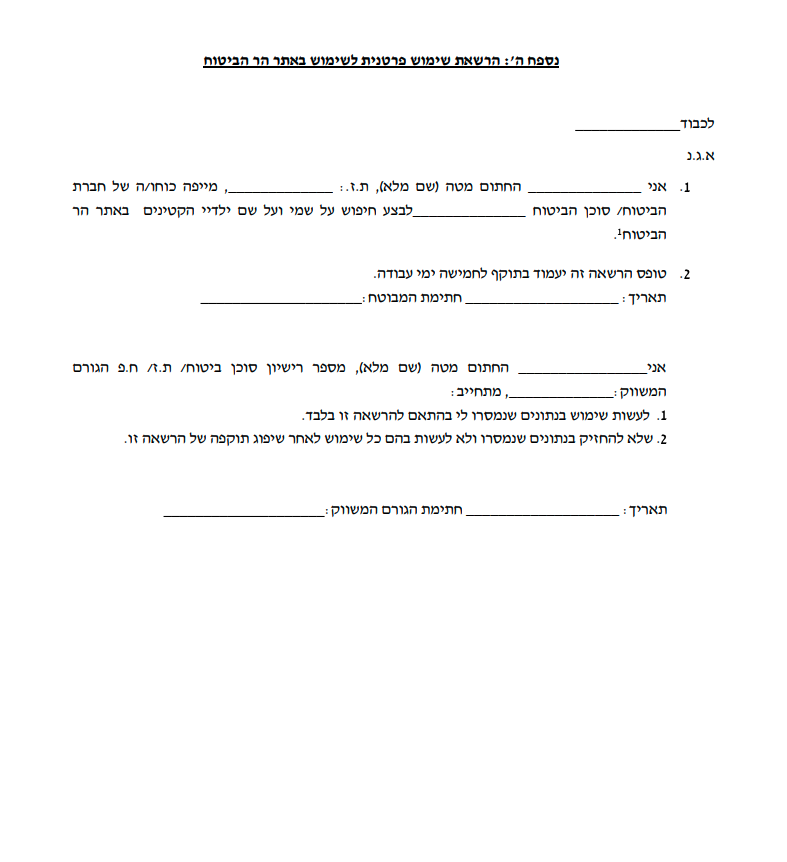
לצורך כניסה, יש לו חובה רגולטורית להחתים את הלקוח על טופס הנקרא בעגה המקצועית "נספח ה' " ורק לאחר חתימת הלקוח יש לו הרשאה להיכנס ולהוציא את המידעים.
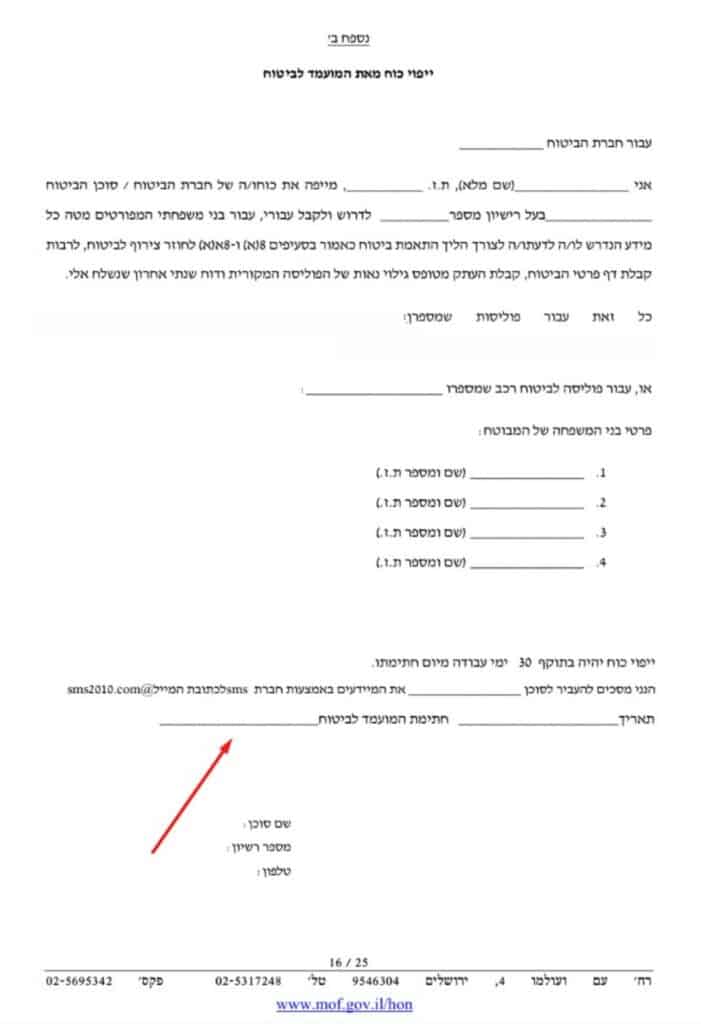
סוכן ביטוח יסודי לא מסתפק בנתונים שמספק הר הביטוח, אלא מגיש בקשה לקבלת כל פוליסות המקור של המבוטח מכל חברות הביטוח. לצורך כך, הוא מחתים את הלקוח על מסמך הנקרא בעגה המקצועית - נספח ב'. שבו הוא דורש מחברת הביטוח את העתק דף פרטי ביטוח, טופס גילוי נאות של הפוליסה ודו״ח שנתי אחרון.
דרך נספח ב' אני כסוכן יכול לראות תמונה רחבה יותר של תיק הלקוח. לדוגמא: האם יש החרגות רפואיות על אחד או יותר מהכיסויים - זהו מידע קריטי לאיש המקצוע בתהליך קבלת החלטה מה כדאי לעשות בתיק הלקוח.
אז איך, למעשה, סוכן הביטוח שלי או סוכן אחר שאתו אני מתייעץ, יכולים לעזור לי עם כל המידעים?
הנה רשימה חלקית של פעולות:
בדיקת צרכים
הבנת המצב הכלכלי והבריאותי של המבוטח ומשפחתו, דבר שיוביל להתאמת הכיסויים הביטוחים שמתחשבים במכלול המידע שמקבל הסוכן.
ארשום מספר דוגמאות לכך:
דוגמה א' - לקוח רווק בן 28 מעשן שמרוויח את השכר הממוצע במשק ומצב בריאותו תקין לחלוטין, ונשארת לו בסוף החודש הכנסה של 1000 ₪ - אילו כיסויים ביטוחים הייתי ממליץ לו לשקול לרכוש?
התשובה היא - הכיסוי הראשון לרכישה הוא "ביטוח בריאות פרטי" שמשלים את הכיסוי של קופת החולים, שיש בתוכו את הנספחים של "תרופות מחוץ לסל" "השתלות" ו"ניתוחים בחו"ל", וגובה הפרמיה עומדת ע"ס כ31 ₪ בחודש.
הכיסוי השני שהייתי שוקל לרכוש לו הוא "ביטוח מחלות קשות" - זהו בעצם ביטוח שנותן לך בעת מקרה ביטוח (יש רשימה של עשרות מקרים מזכים כגון סרטן, התקף לב וכ"ו ) סכום פיצוי שרכשת. לצורך הדוגמא שלנו העלות של הפיצוי ע"ס 200.000 ₪ לאותו רווק מעשן עומד ע"ס כ30 ₪ בחודש.
הכיסוי השלישי שהייתי ממליץ לו לשקול לרכוש זה את הביטוח הסיעודי של קופ"ח שבה הוא חבר. נכון להיום לא ניתן לרכוש ביטוח סיעודי פרטי, ולכן עדיף שיהיה לו את הכיסוי של קופ"ח שנותן תמורה מעולה ביחס לכיסוי והמחיר. מובן שהייתי בודק האם הוא מכוסה באובדן כושר עבודה דרך ההפרשות הפנסיוניות ובמקרה שלא, נותן לו מענה על כך.
האם לאותו רווק בן 28 יש צורך בכיסוי של "ביטוח חיים"? התשובה היא חד משמעית לא! ברגע שאין אנשים שתלויים בכם כלכלית אין שום סיבה לרכוש ביטוח חיים!
דוגמה ב' - משפחה המורכבת מאמא אבא ו2 ילדים מתחת לגיל 18, האבא לא עובד ומקבל "קצבת נכות" מביטוח לאומי ע"ס 3700 ₪ בחודש, האמא עובדת ומרוויחה שכר מינימום. כפי שהבנתם, אין למשפחה אף כרית ביטחון כלכלית להישען עליה, והיא אף מסתייעת בהלוואות כדי "לסגור את החודש".
האם הייתם ממליצים לאותה משפחה להוציא כסף שאין לה על כיסוי ביטוחי כלשהו? התשובה שלי היא שלאותה משפחה אין בררה והיא חייבת למצוא את הדרך להסיט חלק מהכסף לסעיף הביטוחים, מהסיבה שמי שזקוק הכי הרבה לביטוח הם אלו שאין להם.
אז מה הייתי שוקל לרכוש לאותה משפחה?
כיסוי ראשון - "ביטוח בריאות פרטי" הכולל את הנספחים "תרופות מחוץ לסל", "השתלות", ו"ניתוחים בחו"ל".
הייתי מוותר על הכיסוי "ניתוחים בארץ", שהעלות שלו היא היקרה מבין כל הנספחים.
העלות של הכיסויים (האישה בת 52 והילדים בני 16/14) עומדת ע"ס של 80 ₪ בחודש.
כיסוי שני - ביטוח חיים לאישה (את הבעל לא הצלחנו לקבל לביטוח) הסיבה שאני מתעקש על הכיסוי הזה היא שחס ושלום במקרה מוות של האישה, הילדים יישארו כמעט חסרי כל (כמובן, הם יקבלו את קצבת השאירים של האמא אך הקצבה תהיה נמוכה מדי כדי לספק את צרכיהם ההכרחיים)
בנוסף, הייתי ממליץ לאותה משפחה לרכוש את הביטוח הסיעודי של קופת החולים (ילדים מתחת לגיל 18 מבוטחים ללא עלות).
בכוונה הקצנתי את המקרה שלעיל, משום שרציתי להראות שכל תא משפחתי לגופו, ואין דין רווק דומה לדין משפחה ולכן התהליך של "בדיקת צרכים" הוא החלק החשוב ביותר בבדיקת תיק ביטוח קיים, או בעריכת ביטוח חדש.
הוזלת עלויות
אז אחרי שלקחתי את הדו״חות של הר הביטוח, ואף הגדלתי ראש והוצאתי את פוליסות המקור, והבנתי מהם הכיסויים הביטוחים שכדאי שיהיו בתיק הלקוח, מה שנשאר לי זה לערוך שופינג בכל החברות כדי למצוא את הכיסוי הטוב ביותר עם העלות הנמוכה ביותר.
כדאי לכם כלקוחות להבין מהסוכן שלכם האם הוא עובד עם חברה אחת או שתיים, או שהוא עובד עם רוב החברות שקיימות בשוק. האינטרס שלכם כלקוחות הוא שהסוכן שלכם יעבוד עם כמה שיותר חברות ביטוח והסיבה היא שאז יש לו יכולת לבחור את המוצר הטוב ביותר מבין כל החברות ואף לעשות שופינג על נושא העלות.
ההבדלים בין המוצרים בחברות הביטוח נכון לשנת 2022 לא גדולים אך קיימים.
ההבדלים בעלויות הפרמיה גבוהות ומשמעותיות.
מצ"ב דוגמא של צילום מסך המראה הבדלים בביטוחי חיים.
הנתונים היבשים - אישה בת 53, מעשנת, גובה הכיסוי בביטוח החיים - מיליון ₪.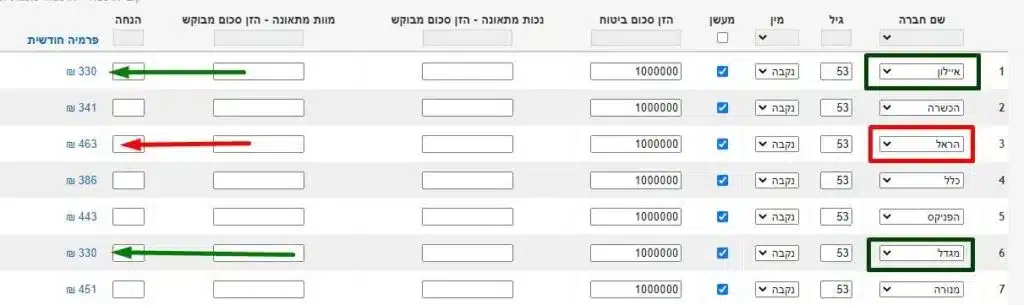
מהדוגמא ניתן להבחין בפער משמעותי בעלות של 133 ₪ בחודש, בכיסוי שהפרמטר היחיד שמעניין אותכם כלקוחות הוא המחיר בלבד, מהסיבה שמדובר בביטוח חיים והזכאות לקבלת הכסף היא אך ורק במוות ולא באמת משנה למשפחתי שיקבלו את הכסף האם יקבלו אותו מחברת מגדל או הראל.
מובן, שבשינוי גילאים או בשינוי הגדרה של מעשן/לא מעשן, התמונה יכלה להתהפך וחברת הראל יכלה להיות הזולה ביותר.
הזנת הנחות
לכל סוכן ביטוח יש מתווה הנחות שהוא מקבל מהיצרנים שאיתם הוא עובד. גובה ההנחה נתון לשיקול הדעת של הסוכן (כפוף לתקרה שחברה הביטוח מתווה).
לכל חברה יש מדיניות שונה של מתן הנחות, אין אחידות בנושא בין החברות. יש חברה יותר נדיבה בכיסויים של ביטוחי חיים ואילו חברה מתחרה בביטוח הבריאות.
אני מצרף את הדוגמא שנתתי בסעיף 2 כדי להמחיש כמה ההנחות בביטוחים הם כלי משמעותי בהוזלת תיק הביטוח.
(אישה בת 53, מעשנת, גובה הכיסוי - מליון ₪)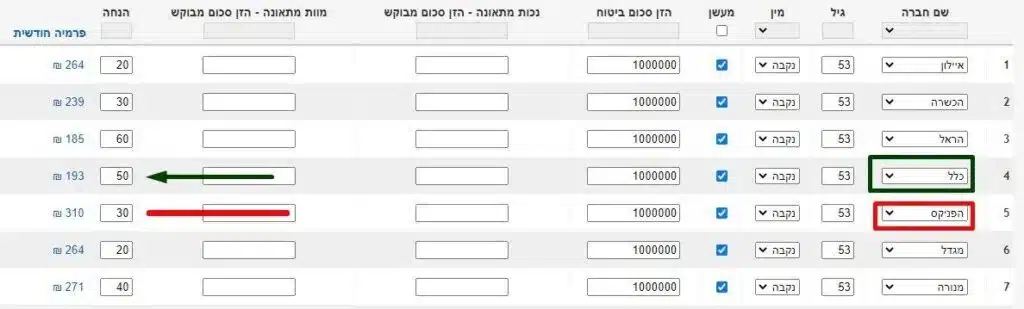
ממה שניתן לראות בדוגמא התמונה בחלקה התהפכה בעקבות מתן ההנחות שהזנתי בסימולטור. חברת הראל שהייתה עם הפרמיה הגבוהה ביותר נהפכה לזולה ביותר.
השימוש בכלי של מתן הנחות ללקוחות קיימים או ללקוחות חדשים שרוכשים פוליסות בפעם הראשונה הוא מבורך, אך יש לקחת בחשבון שההנחות תקפות למספר שנים. בדרך כלל החברות נותנות הנחות מדורגות שיורדות עם השנים, ואז יכול להיווצר מצב שתעריף הכניסה שלכם מאוד נוח, אבל במהלך השנים ההנחות יורדות ובעקבות זאת הפרמיה קופצת. תוסיפו לזה את העובדה שככל שאנחנו מתבגרים יש תוספת משמעותית למחיר (ברוב הפוליסות), דבר שיכול להביא אותנו לביטול פוליסה שאנחנו ממש צריכים עקב מחיר גבוה שבו לא נוכל לעמוד.
בנוסף, פוליסה שתעריף הכניסה שלה נמוך עקב מתן הנחות גבוהות בשנה שנתיים הראשונות, ובעקבות הרעה במצבו הרפואי של המבוטח בשנה הרביעית, המבוטח, למעשה, תקוע עם פוליסה עם פרמיות ממש גבוהות ולא יוכל לזוז לחברה אחרת ואף לא לקבל הנחה מהחברה הקיימת (לקוח שבוי).
סוכן מקצועי שרואה את טובת הלקוח יודע להסתכל על "התפתחות הפרמיה" של החברות ומכניס את הפרמטר הזה בשיקוליו בשאלה באיזה חברת ביטוח הוא שם את הלקוח.
אצלנו, בסוכנות "ארנפלד סוכנות לביטוח יש מנגנון חכם שמתריע לנו שתקופת ההנחה בחברת הביטוח אצל לקוחותינו מסתיימת, ואז כמובן אנחנו פונים באופן יזום ללקוחותינו ודואגים להזנת הנחות חדשות.
פעולה זאת חוסכת ללקוחותינו תשלומים של מאות ואף אלפי שקלים בחודש.
אילו מידעים חסרים לי כדי לקבל תמונה מלאה? ואיך אני משיג אותם?
המידעים שדו״ח הר הביטוח נותן לנו הם רחבים ומועילים, אך חלק מהנתונים חסרים וחשוב לדעת להכיר אותם כדי לקבל תמונה רחבה טרם קבלת החלטות וביצוע משימות בתיק הביטוחי שלנו.
ביטוחי מנהלים שיש בתוכם רכיב של ביטוח חיים. ביטוחי מנהלים שיש בתוכם רכיב של אובדן כושר עבודה. ביטוחים משלימים של קופות החולים (ביטוחי הסיעוד של קופ"ח מוצגים).
קרנות פנסיה מקיפות שיש בתוכם מרכיב של פנסיית נכות. קרנות פנסיה מקיפות שיש בתוכם רכיב של פנסיית שאירים.
המידעים על הכיסויים החסרים שלעיל חשובים ביותר לבעל המקצוע בבואו לקבל החלטות על הרכב התיק הביטוחי.
הדרך הנוחה והקלה למצוא את המידעים החסרים הוא דרך "המסלקה הפנסיונית".
למידע רחב ומלא על המסלקה הפנסיונית, אילו שימושים נוספים ניתן לעשות במידע שיש בו והכי חשוב איך להוציא דו״ח מסודר ורחב שיעשה לנו סדר בכל הביטוחים שלא נמצאים בפורטל הר הביטוח, יש ללחוץ על הקישור הזה.
האם הוצאת דו״ח של הר הביטוח כרוכה בתשלום?
כשנכנסים לתנאי השימוש בפורטל הר הביטוח רשום במפורש, ואני מצטט "אין לגבות תשלום בעבור מסירת מידע שהתקבל באמצעות האתר". הדרך הטובה ביותר למנוע מגופים לגבות כסף על השרות שמוגדר במפורש כשרות חינמי היא - לבקש בפניה הראשונה העתק של רישיון סוכן, ובמקרה שמדובר בתאגיד, עתק רישיון תאגיד.
דבר זה יפחית משמעותית את הסיכוי שינסו לגבות מכם תשלום על קבלת דו״ח הר הביטוח. הסיבה היא שסוכני ביטוח מפוקחים על ידי רשות שוק ההון, ובמקרה של חריגה של אחד מהכללים זה עלול להוביל לסנקציות לא נעימות מטעם הרשות כלל אצבע מומלץ - בכל התנהלות כלשהי שקשורה לכסף והביטוחים שלכם מומלץ וכדאי לעבוד מול בעלי רישיון של משרד האוצר בלבד.
עבור כל אינטראקציה ראשונית עם גוף/אדם שמציגים את עצמם כשבעלי רישיון, יש לבקש העתק של הרישיון הרלוונטי. ניתן להכנס לאתר של משרד האוצר ולנסות לאתר בעלי רשיון. להלן קישור לבדיקה - איתור סוכני ביטוח משרד האוצר »
מי שיאמץ את הכלל הזה ולא יתפתה לרכישות של ביטוחים דרך מוקדנים/מנהלי תיקי לקוחות או כל תואר אחר וידאג לבצע את כל הפעולות רק עם בעלי רישיון, מגדיל את הסיכוי שהתיק הביטוח/פנסיוני שלו יהיה במצב תקין.
השיפורים העתידיים הצפויים להר הביטוח
רשות שוק ההון רוצה לשפר ולהגדיל את המידע לציבור המבוטחים מתוך מטרה עיקרית - הנגשת המידע למבוטח הבודד שמתמודד מול גופים גדולים וחזקים - חברות הביטוח. ברגע שאתם כצרכנים יודעים לשלוף דו״ח של הר הביטוח ולראות שם ריכוז של כל הכיסויים שלכם, עלויות הפרמיה ועוד, קל לכם הרבה יותר לנסות ולשפר את המצב כיום.
כמובן, גם סוכני הביטוח בעלי הרישיון נהנים מהכלי הזה, שמקל עליהם משמעותית את תהליכי העבודה ועל ידי חתימה של הלקוח על ייפוי כוח לקבלת מידע (נספח ה'), הם יכולים לשלוף את הנתונים בדיוק כפי שהלקוח יכול.
01
ביטוח סיעודי הוא כיסוי עם המון פרמטרים חשובים כגון: תקופת המתנה, מהו משך הזמן שבו יש כיסוי, מהו גובה הפיצוי, וכמובן גם פרמטר חשוב שנקרא "ערכי סילוק", שהוא סכום של כסף שנצבר למבוטח במהלך תשלום הפוליסה ונשמר לו גם במקרה שהוא הפסיק לשלם את הפרמיה. במקרה ואכן השינוי הזה יתבצע ואני כלקוח או כסוכן יצליח לראות את כל הנתונים שלעיל, היכולת שלי לקבל החלטה בקשר לפוליסה תגדל באופן משמעותי.
02
הצגת עותק של פוליסת ביטוח הבריאות - מדובר בשינוי מבורך. כיום כדי לראות את פוליסת הביטוח המקורית, אני כלקוח צריך להיכנס לאזור האישי שלי בכל החברות שאני מבוטח בהן ולהוציא את פוליסת המקור. לעיתים מדובר במספר לא מבוטל של חברות, ולעיתים החברות מערימות קשיים ודורשות ממני זיהוי של תאריך הנפקה ואף מספר כרטיס אשראי במקרה וזאת הפעם הראשונה שנכנסתי.
כל הוספה של מידע על פוליסות הביטוח שלי מבורכת ונותנת לי כלקוח את האפשרות לבצע השוואות בעלויות ובכיסויים, לעלות על כשלים בתיק כגון ביטוח כפל.
שימו לב - אל תשלמו על מה שמגיע לכם בחינם
לפי תנאי השימוש הרשמיים של הר הביטוח והר הכסף, חל איסור מוחלט לגבות תשלום עבור הפקת המידע מהמערכות האלה. אם מישהו מציע לכם "להוציא עבורכם" דו״ח הר הביטוח או דו״ח הר הכסף בתשלום - זה לא חוקי, ואתם פשוט משלמים על שירות שהמדינה נותנת לכם ללא עלות. אצלנו שני הדו״חות האלה תמיד ללא עלות; העלות היחידה בתהליך היא הפקת דו״ח המסלקה הפנסיונית, שהיא שירות בתשלום מוגדר ושקוף.