דו"ח הר הביטוח נראה כמו טבלה ארוכה, אבל כל שורה בו בנויה מאותם פרטים. החוזר של רשות שוק ההון קובע מה חברת ביטוח חייבת להעביר על כל מוצר פעיל, ומי שמכיר את הרשימה יודע לקרוא כל שורה. החוזר מגדיר את הפרטים שמדווחים, ולא את עיצוב המסך, ולכן שמות העמודות על המסך עשויים להיות מנוסחים אחרת.
מסך הפתיחה: שלושה עיגולים ושלושה כפתורים
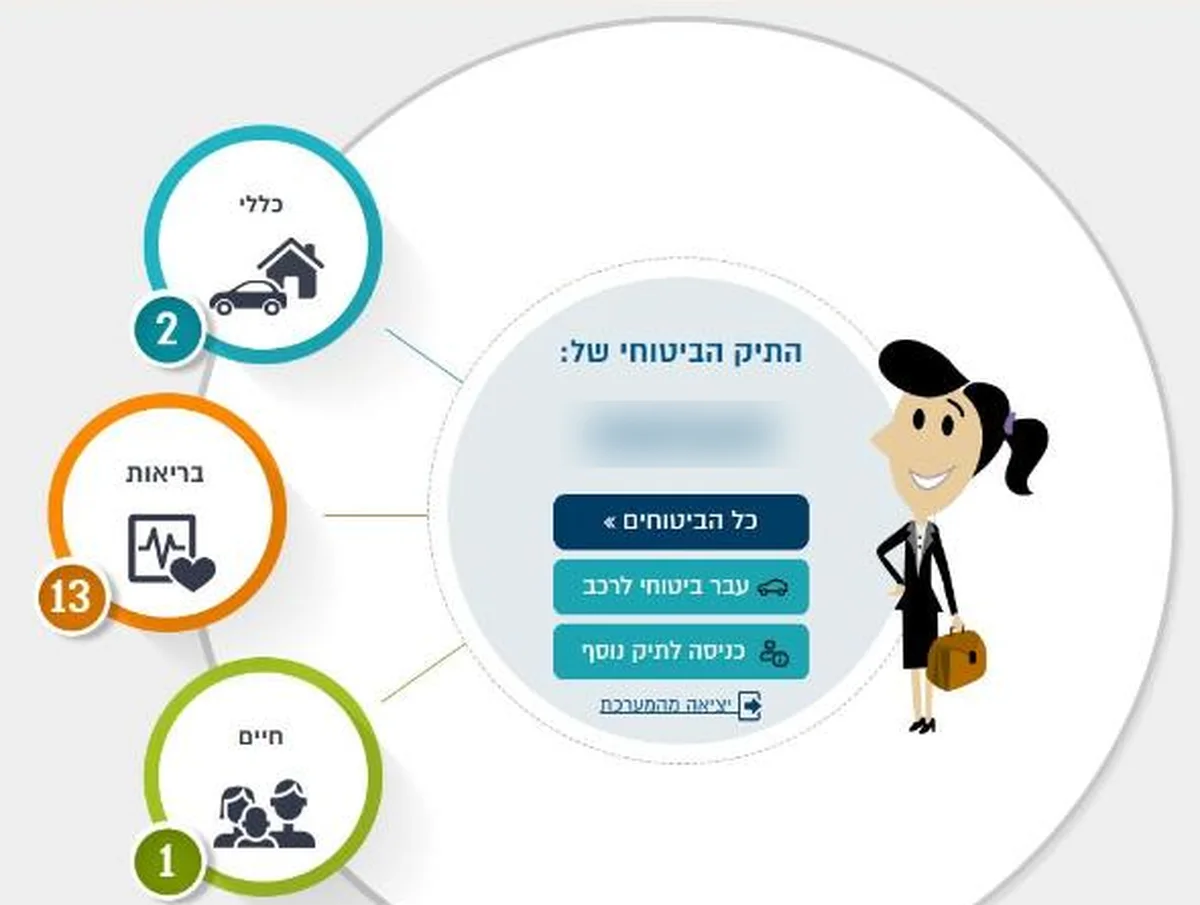
לפני הטבלה עצמה, התיק נפתח במסך סיכום. בראש המסך שלושה עיגולים: "כללי", שבו רכב ודירה, "בריאות" ו"חיים". בכל עיגול מופיע מספר הפוליסות שלכם באותו תחום. שלושת העיגולים הם אותם שלושה תחומי ביטוח שהחוזר מחייב לסמן בכל שורה, כך שכבר כאן רואים איך התיק מתחלק.
במרכז המסך יש שלושה כפתורים, ששמותיהם "כניסה לתיק נוסף", "עבר ביטוחי לרכב" ו"כל הביטוחים". את השורות שמוסברות בהמשך קוראים דרך "כל הביטוחים". יש במסך גם קישור "יציאה מהמערכת", ששווה ללחוץ עליו כשמסיימים.
המספר בכל עיגול הוא כמות הפוליסות בתחום. משם ממשיכים ל"כל הביטוחים" כדי לקרוא שורה אחר שורה.
הפרטים שמגיעים על כל פוליסה
לפי החוזר, חברות הביטוח מדווחות להר הביטוח, על כל מוצר פעיל, בין השאר את הפרטים האלה:
הפרט
מה הוא אומר לכם
מספר תעודת הזהות של המבוטח
על שם מי רשום המוצר
מספר פוליסה
המזהה שבו תפנו לחברת הביטוח. בכתב שירות זה מספר הפוליסה שמכוחה הוא נמכר
סוג המוצר
איזה כיסוי זה, למשל ניתוחים, סיעוד או רכב חובה
תחום הביטוח
אחד משלושה: כללי, בריאות או חיים
אישי או קבוצתי
האם קניתם את המוצר בעצמכם, או שצורפתם אליו דרך קבוצה
מועד תחילת הביטוח
מאיזה תאריך הפוליסה בתוקף
מועד תום תקופת הביטוח
עד מתי היא אמורה להימשך
דמי הביטוח
הסכום השנתי, ובפוליסה חודשית הסכום של החודש הקודם
סוג דמי הביטוח
האם הסכום שבשורה שנתי או חודשי
קטין או בגיר
האם המבוטח בפוליסה הוא קטין
שלושה שדות שכדאי לקרוא בזהירות
דמי הביטוח וסוגם
באותו תיק יכולות לשבת שורה עם סכום שנתי ושורה עם סכום של חודש אחד. מי שמחבר אותן בלי לבדוק את סוג דמי הביטוח מקבל תמונה מעוותת של כמה הוא משלם. לכן הסתכלו קודם על השדה שמסמן אם מדובר בשנתי או בחודשי, ורק אחר כך השוו.
סוג המוצר ותחום הביטוח
התחום מסדר את התיק לשלוש קבוצות: כללי, שבו נמצאים רכב ודירה, בריאות, וחיים. סוג המוצר אומר מה בדיוק מבוטח. שתי שורות באותו תחום, למשל שתיהן בבריאות, יכולות להיות כיסויים שונים לגמרי. כדי להבין אם יש ביניהן חפיפה צריך את סוג המוצר, ולא רק את התחום.
אישי או קבוצתי
פוליסה קבוצתית מגיעה בדרך כלל דרך מקום עבודה, ארגון או קופת חולים. הסימון עוזר להבין למה מופיעה פוליסה שאתם לא זוכרים שקניתם. אם היא קבוצתית, חשבו דרך איזה מקום עבודה, ארגון או קופת חולים הייתם יכולים להצטרף אליה.
קטין או בגיר
השדה מסמן אם המבוטח בפוליסה הוא קטין. הורה שפותח את התיק של ילד דרך "כניסה לתיק נוסף" יראה רק את הפוליסות שבהן הוא מוגדר מול חברת הביטוח כ"בגיר לצורך זיהוי". למה זה כך ומה עושים כשפוליסה חסרה, בכתבה על דו"ח הר הביטוח לילדים.
תאריכי התחלה וסיום
שני התאריכים מגדירים את תקופת הביטוח כפי שהחברה דיווחה עליה. כשתאריך הסיום קרוב, זה הזמן לבדוק את תנאי החידוש מול החברה, ולא לחכות שהשורה תיעלם מהתיק.
סדר קריאה שחוסך זמן
תיק עם עשרות שורות נראה מאיים, אבל אפשר לעבור עליו בארבעה מעברים:
עברו לפי תחום: קודם כללי, אחר כך בריאות, ובסוף חיים.
בתוך כל תחום, סמנו שורות עם אותו סוג מוצר. אלה המקומות שבהם שווה לבדוק חפיפה.
בדקו בכל שורה את סוג דמי הביטוח, ורק אז חברו סכומים.
רשמו את מספרי הפוליסות של השורות שעוררו שאלה, כדי שיהיה לכם עם מה לפנות לחברה.
שדות נוספים בענפים מסוימים
בכמה ענפים החוזר דורש לדווח יותר מהבסיס:
ביטוח סיעודי. מאז 01.06.2021 מדווחים גם את תקופת התשלום של תגמולי הביטוח, את גובה התגמולים ואת ערכי הסילוק: בפוליסה מסולקת את גובהם, ובפוליסה פעילה אם הם קיימים. דברי ההסבר לחוזר מוסיפים שהתצוגה של פוליסות סיעוד מחולקת לפי תקופת ההמתנה שלהן.
ביטוח בריאות. התיקון מ-2021 דורש תיאור מדויק יותר של הכיסוי, וציון אם הפוליסה היא מהסוג המתחדש מדי שנתיים, בפוליסות ששווקו מ-01.02.2016.
רכב רכוש. בפוליסת "כל נהג" מדווחים את גיל הנהג הצעיר ביותר שמורשה לנהוג, ובפוליסה אחרת אם היא פוליסת "נהג נקוב".
רכב חובה. מדווחים מספר זהות או ח.פ של המבוטח, מספר הרכב, תאריך סיום הביטוח, גיל הנהג הצעיר הצפוי לנהוג, מגבלות או הרחבות לכיסוי, וסוג הרכב.
לצד חלק מהשורות האתר מציג התראה על חשש לכפל. הדוגמאות שהאתר עצמו נותן הן שתי פוליסות רכוש לאותו רכב, ושתי פוליסות תאונות אישיות לאותו מבוטח. באותו מקום האתר מסייג ש"ההתראה אינה מחייבת תמיד כי נרכש כיסוי מיותר והדבר תלוי בסוג הפוליסה ובצרכי המבוטח".
הסייג הזה חשוב. כפל ביטוח במובן של תשלום כפול על אותו נזק קיים רק בכיסויי שיפוי, שמחזירים הוצאה שהוצאתם בפועל, כמו ניתוחים, השתלות ותרופות. בתאונות אישיות, בביטוח חיים, במחלות קשות ובסיעוד כל פוליסה משלמת בנפרד, ולכן התראה בהם היא סיבה לבדוק אם הסכום מתאים לכם, ולא הוכחה לכפל. ארבע הבדיקות שעושים לפני שמסיקים שיש כפל מופיעות בכתבת הטיפים לשימוש בהר הביטוח.
עזר לקריאת שורות הבריאות
לביטוחי הבריאות יש לרשות שוק ההון כלי נוסף: "איזור ביטוחי בריאות", באתר נפרד בכתובת hit.cma.gov.il, שנכנסים אליו מהר הביטוח. שם כל כיסוי מקבל כרטיס משלו, וכל כרטיס מסומן "החזר על הוצאות" או "פיצוי חד פעמי". זה בדיוק ההבדל בין שיפוי לפיצוי שמתואר למעלה, והפעם הוא כתוב על המסך. באיזור הזה מוצגים גם הכיסויים של קופת החולים לצד הפוליסות הפרטיות.
מה לא תמצאו בשורה
סטטוס "פעיל" או "לא פעיל". אין שדה כזה בחוזר. מוצגות הפוליסות שהיו בתוקף בחודש החולף.
תאריך חידוש אחרון והערות. גם הם אינם בין הפרטים שהחוזר מחייב לדווח.
תנאי הפוליסה, החרגות וסכומי ביטוח מלאים. חוץ מהסיעוד, השורה לא מפרטת אותם. את הפוליסה המלאה מבקשים מחברת הביטוח, כפי שמוסבר בכתבה על בדיקת הפוליסות מול החברה.
אם תרצו לעבור על הטבלה עם סוכן ביטוח מורשה, השאירו פרטים בעמוד הר הביטוח שלנו, ונפיק ונקרא את הדו"ח שלכם יחד.
שאלות נפוצות
למה ליד חלק מהפוליסות מופיע סכום שנתי וליד אחרות חודשי?+
חברת הביטוח מדווחת את סך דמי הביטוח השנתיים, ובפוליסה חודשית את דמי הביטוח של החודש הקודם. היא מדווחת גם את סוג דמי הביטוח, שנתיים או חודשיים, ולכן כדאי לבדוק אותו לפני שמשווים בין שורות.
באילו ביטוחי בריאות מצוין אם הפוליסה מתחדשת מדי שנתיים?+
בפוליסות בריאות ששווקו מ-01.02.2016. תיקון 2021 לחוזר דורש לציין לגביהן אם הן מהסוג המתחדש מדי שנתיים.
בביטוח סיעודי רואים את גובה הפיצוי?+
כן. מאז 01.06.2021 מדווחים בסיעוד את גובה התגמולים, את תקופת התשלום שלהם ואת ערכי הסילוק, והפוליסות מוצגות בחלוקה לפי תקופת ההמתנה.
התראה על חשש לכפל אומרת שאני משלם על ביטוח מיותר?+
לא בהכרח. האתר עצמו כותב שההתראה אינה מחייבת תמיד שנרכש כיסוי מיותר, ושזה תלוי בסוג הפוליסה ובצרכי המבוטח.
יש בדו"ח שדה שמראה אם פוליסה פעילה או בוטלה?+
אין בחוזר שדה כזה. מוצגות הפוליסות שהיו בתוקף בחודש החולף, כך שפוליסה שהסתיימה לפני כן פשוט לא תופיע.