דו"ח הר הביטוח מראה אילו מוצרי ביטוח רשומים על שמכם, באיזו חברה ובכמה. הוא לא מראה מה כתוב בפוליסות, לא מציג פוליסות שכבר הסתיימו, ולא כולל כל סוג של ביטוח. אלה המגבלות העיקריות, ולצד כל אחת, מה עושים איתה.
המגבלה הבסיסית: אינדיקציה, לא מסמך מחייב
תנאי השימוש של האתר מגדירים את המידע כ"אינדיקציה לקיום מוצר ביטוח בלבד". הם מוסיפים שבנתונים עלולות ליפול שגיאות, ושהמידע הקובע הוא זה שנמצא אצל חברות הביטוח. הרשות אינה משנה את הנתונים, אלא רק מעבדת אותם לתצוגה, ואינה אחראית להם.
המשמעות: כל מסקנה מהדו"ח צריכה אישור מחברת הביטוח לפני שפועלים לפיה.
גם בתוך הענפים שהאתר מכסה, יש מוצרים שהחוזר פוטר מדיווח. רובם קבוצתיים: ביטוחי חיים קבוצתיים ישנים מסוימים, ביטוחי תאונות לקבוצות ולתלמידים, וביטוחי בריאות שהמעסיק מממן בלי שהמבוטחים ידועים בשמם. הפירוט המדויק, סעיף אחר סעיף, נמצא בכתבה על אילו ביטוחים מופיעים באתר.
המשמעות המעשית פשוטה: מי שמבוטח דרך מקום עבודה, ארגון או מוסד לימודים ולא רואה את הביטוח בדו"ח, לא צריך להסיק שהביטוח לא קיים. השאלה הנכונה מופנית למעסיק או לחברת הביטוח: האם המוצר שלי פטור מדיווח להר הביטוח.
מה חסר בתוך כל שורה
החוזר מגדיר בדיוק אילו שדות חברת הביטוח מעבירה: סוג המוצר, תחום הביטוח, אישי או קבוצתי, תאריכי התחלה וסיום, דמי הביטוח וסוגם, והאם המבוטח קטין. סכום הביטוח, ההחרגות, תקופות האכשרה ופירוט הכיסויים אינם ברשימה.
בביטוח חיים, למשל, תראו כמה אתם משלמים אבל לא על איזה סכום אתם מבוטחים. גם שדות כמו "סטטוס", "חידוש אחרון" או "הערות" אינם בחוזר.
יש חריג אחד חשוב. בביטוח סיעודי מדווחים מאז 01.06.2021 גם את גובה התגמולים, את תקופת התשלום שלהם ואת החלוקה לפי תקופת ההמתנה. בביטוחי בריאות הדיווח כולל תיאור מדויק יותר של הכיסוי.
את כל השאר רואים בפוליסה המלאה. איך משיגים אותה מוסבר בכתבה על בדיקת הפוליסות.
מה הדו"ח הרגיל לא נותן, ואיזור ביטוחי בריאות כן
בביטוחי בריאות חלק מהפערים נסגרים בכלי נפרד של רשות שוק ההון, איזור ביטוחי בריאות (hit.cma.gov.il), שנכנסים אליו מהר הביטוח. הוא לא מחליף את הדו"ח, כי הוא עוסק רק בבריאות, אבל בתחום הזה הוא משלים ארבעה חסרים:
מה חסר בדו"ח הרגיל
מה מוסיף איזור ביטוחי בריאות
כיסויי קופת החולים
הכיסויים של הקופה מוצגים לצד הפוליסות הפרטיות, עם סינון בין שני הסוגים
הבחנה בין שיפוי לפיצוי
כל כרטיס כיסוי מסומן "החזר על הוצאות" או "פיצוי חד פעמי"
סכום כולל של ההוצאה
עלות חודשית, עלות שנתית משוערת וסך החיוב החודשי
השוואה מול השוק
השוואת ביטוחים, עם מחיר חודשי וציון במדד שירות לכל פוליסה
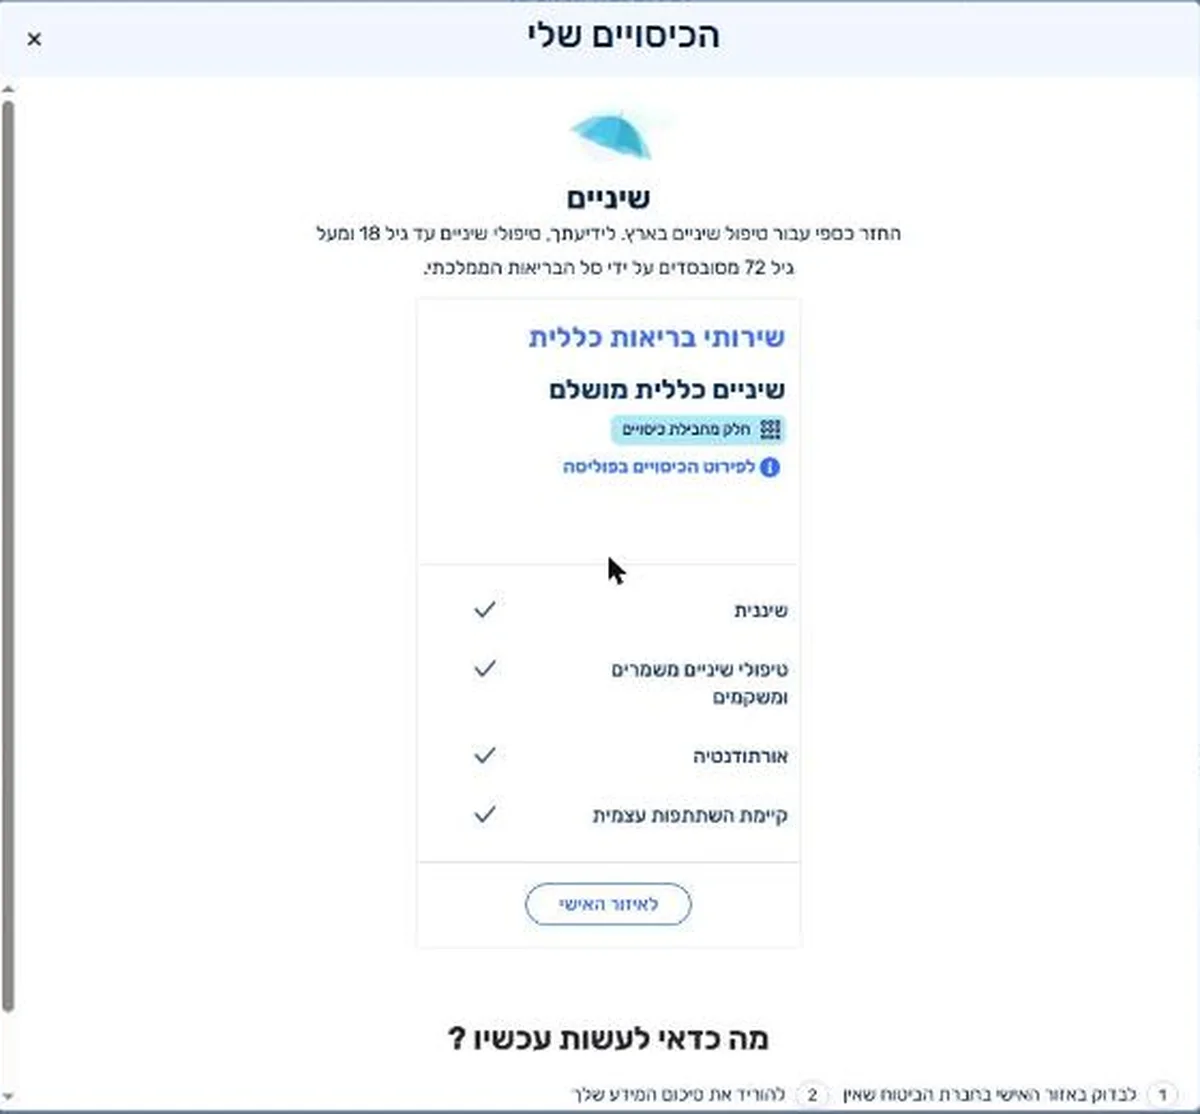
דוגמה לכיסוי שלא תראו בדו"ח הרגיל: טיפולי שיניים שמגיעים דרך התוכנית של קופת החולים. באיזור הם מופיעים בכרטיס השיניים, עם התגית "חלק מחבילת כיסויים".
כך נראה כיסוי של הקופה באיזור: כרטיס רגיל, באותו מבנה כמו הפוליסות שקניתם בחברות הביטוח.
גם לאיזור יש מגבלות משלו. המידע מחברות הביטוח מתעדכן בו בכל 5 לחודש, כך שבפוליסות פרטיות הוא לא עדכני יותר מהדו"ח. ההחרגות לא מופיעות בו, ובכל חלון פירוט האתר מפנה לאזור האישי בחברת הביטוח כדי לבדוק אותן.
מה כן אפשר לעשות עם הדו"ח, למרות המגבלות
המגבלות לא מבטלות את הערך של הדו"ח. הוא עדיין המקום היחיד שבו רואים יחד את כל החברות, וזה מספיק לכמה שימושים חשובים:
רשימת עבודה: אילו חברות צריך לפנות אליהן, ועם אילו מספרי פוליסה.
בדיקת חיובים: השוואה בין הפרמיות המדווחות לבין מה שיורד מהחשבון.
זיהוי מוצרים שנשכחו: כיסוי שהצטרפתם אליו לפני שנים ולא זכרתם.
נקודת פתיחה לשיחה עם סוכן: לפני רכישה חדשה, כדי לא לקנות שוב מה שכבר קיים.
מה שהדו"ח לא יכול לעשות הוא להכריע. ההכרעה דורשת את הפוליסה, את הצרכים שלכם ואת ההשוואה בין שיפוי לפיצוי.
הנתונים לא מתעדכנים מיד
חברות הביטוח מעבירות את הנתונים פעם בחודש: עד ה-5 בחודש על החודש הקודם, ובביטוח חיים עד ה-15. פוליסה שקניתם או ביטלתם השבוע תשתקף רק בדיווח הבא. מי שבודק את הדו"ח מיד אחרי שינוי, עלול לראות תמונה של החודש הקודם ולחשוב שמשהו השתבש.
התראת הכפל אינה הכרעה
האתר מתריע על חשש לכפל, וכותב בעצמו שההתראה אינה מחייבת תמיד שנקנה כיסוי מיותר. הדו"ח הרגיל גם לא מבחין בין שיפוי לפיצוי, ואת ההבחנה הזו תמצאו רק באיזור ביטוחי בריאות. כפל אמיתי קיים רק בכיסויי שיפוי, כמו ניתוחים, השתלות ותרופות, שבהם הוצאה מוחזרת פעם אחת. בביטוח חיים, מחלות קשות, תאונות אישיות, אובדן כושר עבודה וסיעוד, כל פוליסה משלמת בנפרד, ושם בודקים אם הסכום מתאים ואם המחיר סביר.
טענות על הדו"ח שאינן נכונות
לצד המגבלות האמיתיות, מסתובבות כמה טענות שגויות שכדאי להכיר:
"הדו"ח מרכז את כל הפוליסות משלוש השנים האחרונות". לא. שלוש שנים חלות רק על העבר הביטוחי ברכב רכוש.
"סוכן יכול לסמן בטופס שהפוליסה לא תועבר לאתר". חוזר הצירוף אוסר אפשרות כזו בטופס ההצעה.
"הדו"ח לא מראה שום סכום בסיעוד". מאז 2021 מוצגים בסיעוד גובה התגמולים ומשך התשלום.
מגבלות בגישה לתיק
ילדים: הורה רואה רק פוליסות שבהן הוגדר מול החברה כ"בגיר לצורך זיהוי". הפרטים בכתבה על דו"ח לילדים.
בני זוג: אין מסלול לבן או בת זוג. כל אחד נכנס בהזדהות שלו.
הורדה: האתר מציע הדפסה, שמירה ושליחה במייל או לחברת הביטוח. המקורות הרשמיים לא מזכירים הורדה לגיליון אלקטרוני.
כשמשהו לא מסתדר: סדר בדיקה מומלץ
פוליסה שאתם בטוחים שקיימת ולא מופיעה: בדקו אם היא קצרה משלושה חודשים, קבוצתית פטורה, או רשומה על שם אדם אחר.
פוליסה שהופיעה ונעלמה: בדקו אם היא הסתיימה או בוטלה, כי הדו"ח מציג רק את החודש החולף.
סכום שנראה לא נכון: בדקו אם מוצגת פרמיה שנתית או חודשית, ואז השוו לחיוב בפועל.
אם עדיין יש פער: פנו לחברת הביטוח, כי אצלה נמצא המידע הקובע.
המגבלות האלה לא הופכות את הר הביטוח לפחות שימושי. הן רק מסמנות איפה הדו"ח נגמר ואיפה מתחילה הבדיקה מול החברות. אם תרצו, השאירו פרטים בעמוד, ונפיק את הדו"ח איתכם ונשלים יחד את מה שחסר בו.
שאלות נפוצות
המידע בהר הביטוח מחייב את חברת הביטוח?+
לא. לפי תנאי השימוש, המידע באתר מהווה אינדיקציה לקיום מוצר ביטוח בלבד, ייתכנו בו שגיאות, והמידע הקובע הוא זה שנמצא אצל החברות.
למה ביטוח הנסיעות לחו"ל שלי לא מופיע?+
החוזר לא חל על מוצרי ביטוח שנערכו לתקופה של עד שלושה חודשים. ביטוח לנסיעה קצרה לא אמור להופיע.
אפשר לראות בהר הביטוח פוליסה שביטלתי לפני שנה?+
לא. האתר מציג פוליסות וכתבי שירות שהיו בתוקף בחודש החולף. החריג היחיד הוא דוח העבר הביטוחי ברכב רכוש, לשלוש שנים.
הר הביטוח מציג את קרן הפנסיה שלי?+
לא. החוזר חל רק על חברות ביטוח, ולכן קרנות פנסיה וקופות גמל אינן חלק מהר הביטוח. את החיסכון הפנסיוני רואים במסלקה הפנסיונית.
ביטוח חיים קבוצתי ישן מהעבודה לא מופיע. איך זה ייתכן?+
החוזר אינו חל על פוליסות ביטוח חיים קבוצתיות ששווקו לפני 1 בינואר 2006 ולא חודשו, ועל פוליסות קבוצתיות שקיבלו אישור לפי תקנה 10(5). במקרה כזה פונים למעסיק או לחברת הביטוח.