יש לכם ביד את הדו"ח, ועכשיו מגיע החלק שבאמת משנה: לעבור על כל שורה ולשאול עליה כמה שאלות קבועות. הדו"ח לא אומר לכם מה מיותר ומה חסר. הוא נותן רשימה, ואת המסקנות בונים מהשאלות שלהלן.
הרשימה מתאימה לבדיקה ליד השולחן, בלי ידע מקצועי מוקדם. אם עוד לא הוצאתם את הדו"ח, ההסבר על הכניסה נמצא במדריך כניסה להר הביטוח.
מה להניח על השולחן לפני שמתחילים
הדו"ח עצמו, מודפס או שמור. האתר מאפשר להדפיס אותו, לשמור אותו או לשלוח אותו למייל.
פירוט החיובים מהבנק ומכרטיסי האשראי של החודשים האחרונים, כדי לזהות כל חיוב של חברת ביטוח.
רשימה קצרה של מקומות העבודה שלכם ושל בני הזוג, כי חלק מהביטוחים נעשים דרך המעסיק.
עט וטור ריק ליד כל שורה, שבו תרשמו אחת משלוש מילים: להשאיר, לברר, לבדוק לעומק.
שאלה 1: אני מזהה את השורה הזו?
לכל שורה יש חברה, סוג מוצר ומספר פוליסה. קראו אותם ושאלו את עצמכם אם אתם יודעים מתי ולמה נקנה המוצר.
שורה שלא מזהים היא הממצא הראשון שכדאי לסמן. היא יכולה להיות ביטוח קבוצתי שהצטרפתם אליו בעבודה, כיסוי שנוסף לפוליסה אחרת, או כתב שירות. כתב שירות אינו פוליסת ביטוח. זה הסכם לקבלת שירות, והאתר מציג אותו לצד הפוליסות.
שאלה 2: הפרמיה בדו"ח תואמת את מה שיורד מהחשבון?
לפי חוזר הרשות, חברת הביטוח מעבירה לאתר את סך דמי הביטוח השנתיים, ובפוליסה עם חיוב חודשי את דמי הביטוח של החודש הקודם. לכן חשוב לדעת קודם איזה משני הסוגים מוצג בשורה.
אחרי זה מחפשים את החיוב המקביל בפירוט הבנק או האשראי. שלושה מצבים דורשים בירור:
חיוב בבנק שאין לו שורה בדו"ח.
שורה בדו"ח שאין לה חיוב, ואין מעסיק שמממן אותה.
סכום שונה בין שני המקורות.
בכל אחד מהם פונים לחברת הביטוח. תנאי השימוש של האתר קובעים שהמידע הקובע הוא זה שנמצא אצל החברה.
שאלה 3: אישי או קבוצתי?
החברה מדווחת על כל מוצר אם הוא אישי או קבוצתי. ההבדל חשוב כי ביטוח קבוצתי קשור בדרך כלל למעסיק, לארגון או לקופת חולים, ולכן עלול להשתנות כשהקשר הזה משתנה.
ליד כל מוצר קבוצתי רשמו דרך מי הוא נעשה. אם אתם עומדים לעזוב עבודה, בררו מול חברת הביטוח מה קורה לכיסוי ביום שאחרי.
שאלה 4: מתי זה התחיל ומתי זה נגמר?
מועד תחילת הביטוח ומועד תום התקופה הם שדות חובה בדיווח. תאריך סיום קרוב הוא סיבה לשים לב לחידוש, ובביטוח רכב ודירה הוא גם הזדמנות להשוות הצעות לפני שהפוליסה מתחדשת.
בביטוחי בריאות שווקו מ-1 בפברואר 2016 פוליסות שמתחדשות כל שנתיים, והדו"ח מציין אם הפוליסה היא מהסוג הזה.
שאלה 5: יש התראת כפל? מה היא אומרת באמת
האתר מתריע כשהוא מזהה חשש לכפל, למשל שתי פוליסות רכוש לאותו רכב. באתר עצמו כתוב שההתראה אינה מחייבת תמיד שנקנה כיסוי מיותר. לכן התראה היא נקודת פתיחה לבדיקה, לא מסקנה.
כפל של ממש קיים רק בכיסויי שיפוי, שבהם חברת הביטוח מחזירה הוצאה שהוצאתם בפועל, פעם אחת. בכיסויי פיצוי כל פוליסה משלמת סכום משלה, ואין ביניהם כפל.
סוג הכיסוי
שיפוי או פיצוי
מה בודקים בשורה
ניתוחים, השתלות, תרופות, בדיקות
שיפוי
אם יש שתי פוליסות לאותו כיסוי ובאותה מדינה, הוצאה תוחזר פעם אחת בלבד
ביטוח חיים
פיצוי
אם סכום הביטוח מתאים למי שנשען על ההכנסה שלכם
מחלות קשות, תאונות אישיות, מוות מתאונה
פיצוי
אם הסכום מתאים לצורך ואם הפרמיה סבירה
אובדן כושר עבודה, סיעוד
פיצוי
אם עדיין צריך את הפוליסה, ואם גובה הקצבה מספיק
רכב ודירה
שיפוי (רכוש)
אם אותו רכב או אותה דירה מבוטחים פעמיים
לפני שקובעים שיש כפל בשיפוי, ארבעה תנאים צריכים להתקיים יחד: משולמת פרמיה בשתי השורות, מדובר בפוליסות או בחברות שונות, שני הכיסויים הם שיפוי, ושניהם חלים באותו מקום. ניתוחים בחו"ל וניתוחים בארץ אינם כפל.
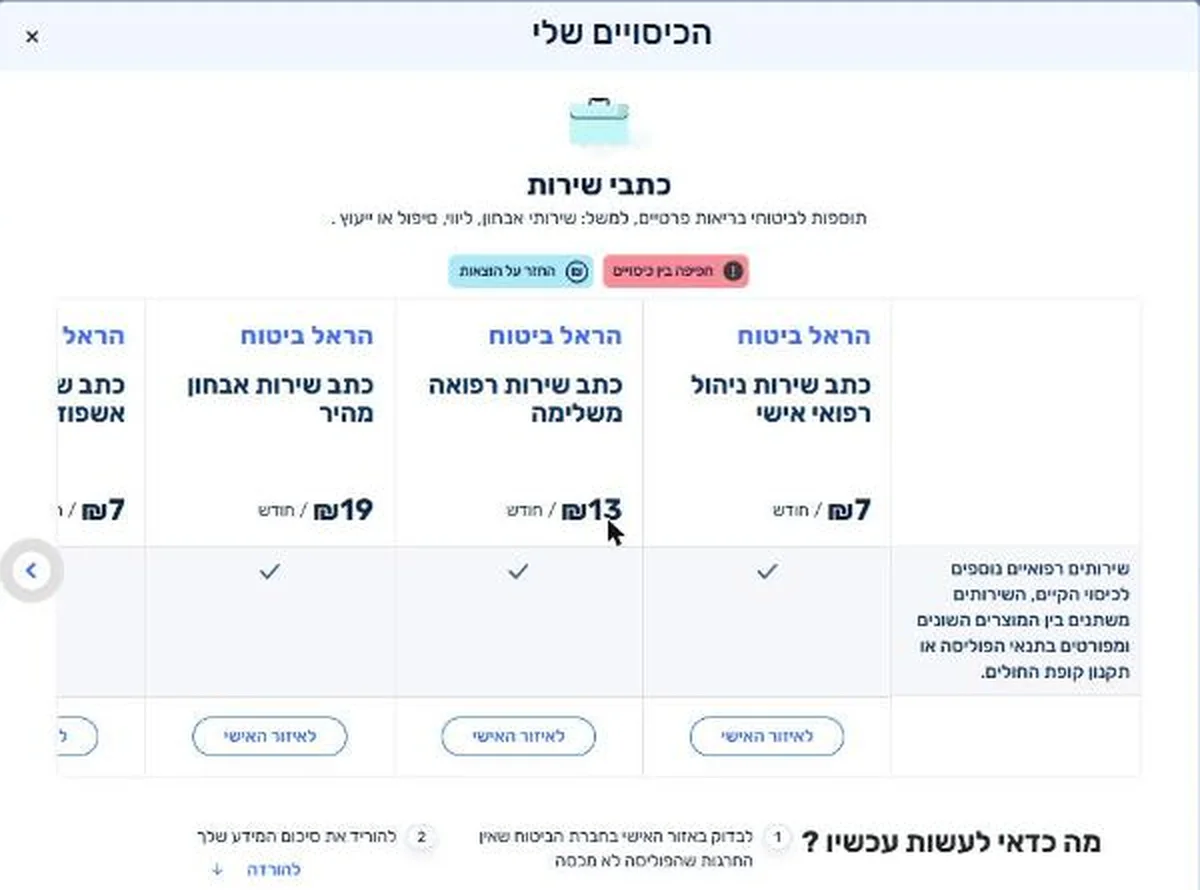
לשורות הבריאות יש בדיקה נוספת, מחוץ לדו"ח עצמו. מהר הביטוח עוברים לאיזור ביטוחי בריאות של רשות שוק ההון, ושם כל כיסוי מקבל כרטיס. על כרטיס שיש לו יותר ממקור אחד מופיעה תגית אדומה: "חפיפה בין כיסויים". כך עוברים עליה:
רשמו כל כרטיס שמסומן בתגית.
פתחו את חלון הפירוט שלו, ורשמו את כל המקורות שמופיעים בו: פוליסות של חברות ביטוח, כתבי שירות, ותוכנית של קופת החולים שמסומנת "חלק מחבילת כיסויים".
בדקו את התגית השנייה של הכרטיס. "החזר על הוצאות" אומרת שיפוי, ורק אז ממשיכים לארבעת התנאים שבשאלה 5. "פיצוי חד פעמי" אומרת שכל מקור משלם בנפרד.
ליד כל פוליסה פרטית בחלון מופיע מחיר חודשי. העתיקו אותו לטור שליד השורה, כדי לדעת כמה עולה כל מקור.
סמנו את הכרטיס "לבדוק לעומק" ולא "לבטל". את ההחרגות של כל פוליסה בודקים באזור האישי בחברת הביטוח, וזה גם הצעד הראשון שהאתר עצמו ממליץ עליו.
רשמו כל כתב שירות שמופיע בחלון ואת המחיר החודשי שלו, וסמנו באיזה מהם אתם משתמשים בפועל.
בצילום שלמעלה החפיפה היא בין כמה כתבי שירות. כתב שירות אינו פוליסה, ולכן השאלה בו פשוטה יותר: האם אתם משתמשים בשירות, והאם אותו שירות כבר ניתן לכם ממקור אחר שמופיע באותו חלון.
שאלה 7: מה לא אמור להופיע בכלל?
חלק מהתמונה נמצא מחוץ לדו"ח, ולכן היעדר של מוצר מהרשימה אינו הוכחה שאין לכם אותו. שלוש דוגמאות שכדאי לזכור בזמן הבדיקה:
קרנות פנסיה וקופות גמל אינן חלק מהר הביטוח. את החיסכון הפנסיוני רואים בהמסלקה הפנסיונית.
ביטוח שנערך לתקופה של עד שלושה חודשים, כמו ביטוח נסיעה קצרה לחו"ל, אינו מדווח.
שימו לב שרכב או דירה יופיעו בתיק רק אם אתם רשומים כבעלי הפוליסה.
נניח שבדו"ח מופיעה שורה של ביטוח בריאות קבוצתי בחברה שאתם לא זוכרים, עם פרמיה חודשית. כך היא עוברת את הרשימה:
זיהוי: לא מוכרת. מסמנים "לברר".
חיוב: אין חיוב מקביל בבנק. כנראה המעסיק מממן או מנכה מהשכר, ולכן בודקים גם את תלוש המשכורת.
אישי או קבוצתי: קבוצתי. רושמים ליד השורה את שם המעסיק.
תאריכים: תאריך הסיום חופף לסוף שנת ההסכם עם המעסיק. רושמים אותו ביומן.
כפל: יש לכם גם פוליסת בריאות אישית. בודקים אם שתיהן כוללות ניתוחים בארץ, כי זה כיסוי שיפוי.
בסוף המעבר השורה הזו עוברת ל"לבדוק לעומק", כי ההכרעה בין שתי הפוליסות דורשת את התנאים של שתיהן.
שאלה 8: מה עושים עם הסימונים?
בסוף המעבר יש לכם שלוש קבוצות. את מה שסומן "להשאיר" לא צריך לגעת. את מה שסומן "לברר" סוגרים בשיחה עם החברה שרשומה בשורה.
את מה שסומן "לבדוק לעומק" אי אפשר להכריע מתוך הדו"ח, כי חסרים בו התנאים, ההחרגות ופירוט הכיסויים. לשם כך מבקשים את הפוליסה המלאה. איך עושים את זה מוסבר במדריך לבדיקת הפוליסות עצמן.
מעדיפים לעשות את הסבב הזה עם מישהו מהצד? השאירו פרטים בעמוד הר הביטוח, ואנחנו נפיק אתכם את הדו"ח ונעבור עליו שורה אחרי שורה.
שאלות נפוצות
יש בדו"ח שורה שאני לא מזהה. מה זה יכול להיות?+
הדו"ח מציג גם פוליסות וגם כתבי שירות שהיו בתוקף בחודש החולף, יחד עם שם החברה שמכרה אותם. החברה שרשומה בשורה היא הכתובת לבירור.
הסכום בדו"ח שונה מהחיוב בחשבון הבנק. מה נכון?+
לפי תנאי השימוש של האתר, המידע הקובע הוא זה שנמצא אצל חברת הביטוח, ובנתונים באתר עלולות ליפול שגיאות. במקרה של פער פונים לחברה עצמה.
קניתי פוליסה החודש והיא לא מופיעה. למה?+
חברות הביטוח מעבירות את הנתונים עד ה-5 בכל חודש על החודש הקודם, ובביטוח חיים עד ה-15 בחודש. פוליסה חדשה תופיע רק אחרי הדיווח הבא.
האתר הציג התראה על כפל. חייבים לבטל אחת הפוליסות?+
לא. גם הרשות מסייגת שסימון של חשש לכפל לא אומר בהכרח שקניתם כיסוי מיותר, והתשובה תלויה בפוליסה ובצרכים שלכם.
למה בדו"ח מופיעה רק פוליסה אחת מתוך שתי פוליסות הרכב בבית?+
ברכב ובדירה חברת הביטוח מדווחת רק את בעל הפוליסה כמבוטח. רכב שהפוליסה שלו רשומה על שם בן הזוג יופיע בתיק של בן הזוג.