דו"ח הר הביטוח מציג את ביטוחי הבריאות שלכם בחברות הביטוח לפי כיסויים: ניתוחים, השתלות, תרופות, סיעוד, מחלות קשות ועוד. הדבר הראשון שכדאי להבין בכל שורה הוא אם הכיסוי הוא שיפוי או פיצוי. רק בכיסויי שיפוי יש בכלל שאלה של כפל ביטוח, ובכיסויי פיצוי כל פוליסה משלמת בנפרד.
הכיסויים שחברות הביטוח מדווחות, ומה כל אחד אומר על כפל
חוזר רשות שוק ההון, ביטוח וחיסכון מונה את כיסויי הבריאות שחייבים להגיע להר הביטוח. בטבלה הם מסודרים לפי אופן התשלום:
כיסוי בדו"ח
שיפוי או פיצוי
המשמעות לגבי כפל
ניתוחים מהשקל הראשון, ניתוחים משלימים לשב"ן
שיפוי
חפיפה אפשרית בין שתי פוליסות, בתנאים שמפורטים בהמשך
ניתוחים בחו"ל
שיפוי
לא חופף לכיסוי ניתוחים בישראל, כי הגאוגרפיה שונה
השתלות
שיפוי
חפיפה אפשרית רק בין שני כיסויי השתלות
תרופות
שיפוי
חפיפה אפשרית רק בין שני כיסויי תרופות
בדיקות ורופאים מומחים
שיפוי
חפיפה אפשרית רק בין שני כיסויים מאותו סוג
סיעוד
פיצוי
אין כפל. כל פוליסה משלמת את הסכום שלה
מחלות קשות
פיצוי
אין כפל. בודקים אם הסכום הכולל מתאים לצורך
תאונות אישיות
פיצוי
אין כפל, גם כשהאתר מתריע על שתי פוליסות
שיניים, עובדים זרים ושוהים בחו"ל
תלוי בפוליסה
את אופן התשלום בודקים בתנאי הפוליסה עצמה
בכיסוי שיפוי החברה מחזירה הוצאה שהייתה לכם בפועל, ואת אותה הוצאה לא מחזירים פעמיים. בכיסוי פיצוי החברה משלמת סכום שנקבע מראש כשמתקיים מקרה הביטוח, בלי קשר להוצאה ובלי קשר לפוליסות אחרות שיש לכם.
מתי שתי שורות שיפוי הן באמת כפל
גם בכיסויי שיפוי, כפל קיים רק כשכל אלה נכונים יחד: על שני הכיסויים משולמים דמי ביטוח, הם בשתי פוליסות נפרדות, שניהם שיפוי, ושניהם חלים באותה מדינה. חסר אחד מהתנאים, ואין כפל. ההסבר המלא עם דוגמאות מהדו"ח נמצא בכתבה על ביטוח ניתוחים והתנאים לכפל, ובכיסויים הנוספים יש כתבות על ביטוח השתלות ועל ביטוח תרופות מחוץ לסל.
האתר מתריע לפעמים על חשש לכפל, למשל כשיש שתי פוליסות תאונות אישיות לאותו מבוטח. האתר עצמו מסייג שההתראה לא מחייבת תמיד שנקנה כיסוי מיותר. בתאונות אישיות, שהן כיסוי פיצוי, ההתראה היא הזדמנות לבדוק אם הסכום והפרמיה מתאימים, ולא סיבה לבטל. מה בודקים בענף הזה מוסבר בכתבה על ביטוח תאונות אישיות בדו"ח.
מה תראו בשורה של ביטוח בריאות
לפי חוזר הרשות, על כל מוצר חברת הביטוח מעבירה בין השאר את סוג המוצר, תחום הביטוח (בריאות), סימון אישי או קבוצתי, מועדי תחילה וסיום ודמי הביטוח. בתיקון לחוזר שנכנס לתוקף ב-01.06.2021 נוספו שתי דרישות שחשובות בענף הזה:
תיאור מדויק יותר של הכיסוי, כך שבמקום שורה כללית של "בריאות" תראו בדרך כלל איזה כיסוי יש בפוליסה.
סימון אם הפוליסה מתחדשת מדי שנתיים. זה רלוונטי לפוליסות ששווקו מ-01.02.2016. בפוליסה כזו כדאי לדעת מתי מגיע החידוש הבא, ומועד הסיום בדו"ח עוזר לזה.
מה שלא מגיע לאתר: תקרות הכיסוי, ההשתתפות העצמית, תקופות האכשרה וההחרגות. לפי תנאי השימוש, המידע באתר הוא אינדיקציה לקיום מוצר ביטוח בלבד, והקובע הוא המידע שאצל חברת הביטוח. את התנאים המלאים מבקשים מהחברה, כפי שמוסבר בכתבה על קבלת הפוליסה המלאה.
ביטוח סיעודי, כולל הביטוח הקבוצתי של קופת החולים
ביטוח סיעודי קבוצתי לחברי קופות החולים מופיע בדו"ח, וכל רובד בו מדווח בנפרד. זה תיקון לטענה שהופיעה בעבר, שלפיה הדו"ח לא מציג את ביטוח הסיעוד של הקופה. הביטוח הקבוצתי הזה הוא פוליסה של חברת ביטוח, ולכן הוא שונה מהשב"ן עצמו.
בביטוח סיעודי הדו"ח מפורט יותר משאר כיסויי הבריאות. מאז 2021 חברות הביטוח מדווחות בו גם את גובה הפיצוי, את משך התקופה שבה הוא משולם, וערכי סילוק כשיש. לפי דברי ההסבר לחוזר, פוליסות הסיעוד מוצגות בחלוקה לפי תקופת ההמתנה.
סיעוד הוא כיסוי פיצוי. אם יש לכם גם ביטוח סיעודי קבוצתי דרך הקופה וגם פוליסה פרטית, כל אחת משלמת לפי התנאים שלה. מה שכדאי לבדוק:
האם הסכום החודשי הכולל מכל הפוליסות מספיק לעלות של טיפול סיעודי.
לכמה זמן משולם הפיצוי בכל פוליסה. זה מופיע בדו"ח עצמו.
מה תקופת ההמתנה בכל פוליסה, כלומר כמה זמן אחרי האירוע מתחיל הפיצוי.
אם פוליסה פרטית ישנה כוללת תנאים שקשה לקבל היום, לפני שמחליטים לוותר עליה.
השב"ן וביטוחי בריאות שלא יופיעו
תוכנית השב"ן של קופת החולים היא תוכנית של הקופה ולא פוליסה של חברת ביטוח, ובדו"ח הקלאסי של הר הביטוח אין מקור רשמי שמציג אותה. את הכיסויים של הקופה רואים באיזור ביטוחי בריאות, שעליו בסעיף הבא. בנוסף, החוזר מחריג במפורש כמה ביטוחי בריאות:
ביטוח בריאות שכל הפרמיה שלו ממומנת על ידי המעסיק או בעל הפוליסה, אם הוא נערך למבוטח לא מסוים או כחלק מביטוח מקיף לבית עסק.
ביטוח קבוצתי שבו חברת הביטוח לא יודעת מי המבוטחים, מסיבות ביטחוניות.
מוצרי ביטוח שנערכו לתקופה שאינה עולה על שלושה חודשים.
מעבר לזה, יכולה לחסור פוליסה שהמבוטח ביקש בעצמו מחברת הביטוח שלא תועבר. בקשה כזו מגישים לכל חברה בנפרד. חברות הביטוח מעבירות את הנתונים פעם בחודש, על החודש הקודם, ולכן ביטוח שנקנה בחודש האחרון עוד לא יופיע. הרשימה המלאה של מה שהאתר מציג ומה לא נמצאת בכתבה על אילו ביטוחים מוצגים באתר.
איזור ביטוחי בריאות: כל הבריאות במסך אחד
מהר הביטוח אפשר לעבור לאתר נפרד של רשות שוק ההון, "איזור ביטוחי בריאות", בכתובת hit.cma.gov.il. הוא עוסק רק בבריאות, ומרכז במקום אחד את הפוליסות הפרטיות שלכם ואת הכיסויים שמגיעים דרך קופת החולים. לפי האתר, המידע מהקופה מתעדכן בכל יום, והמידע מחברות הביטוח בכל 5 לחודש.
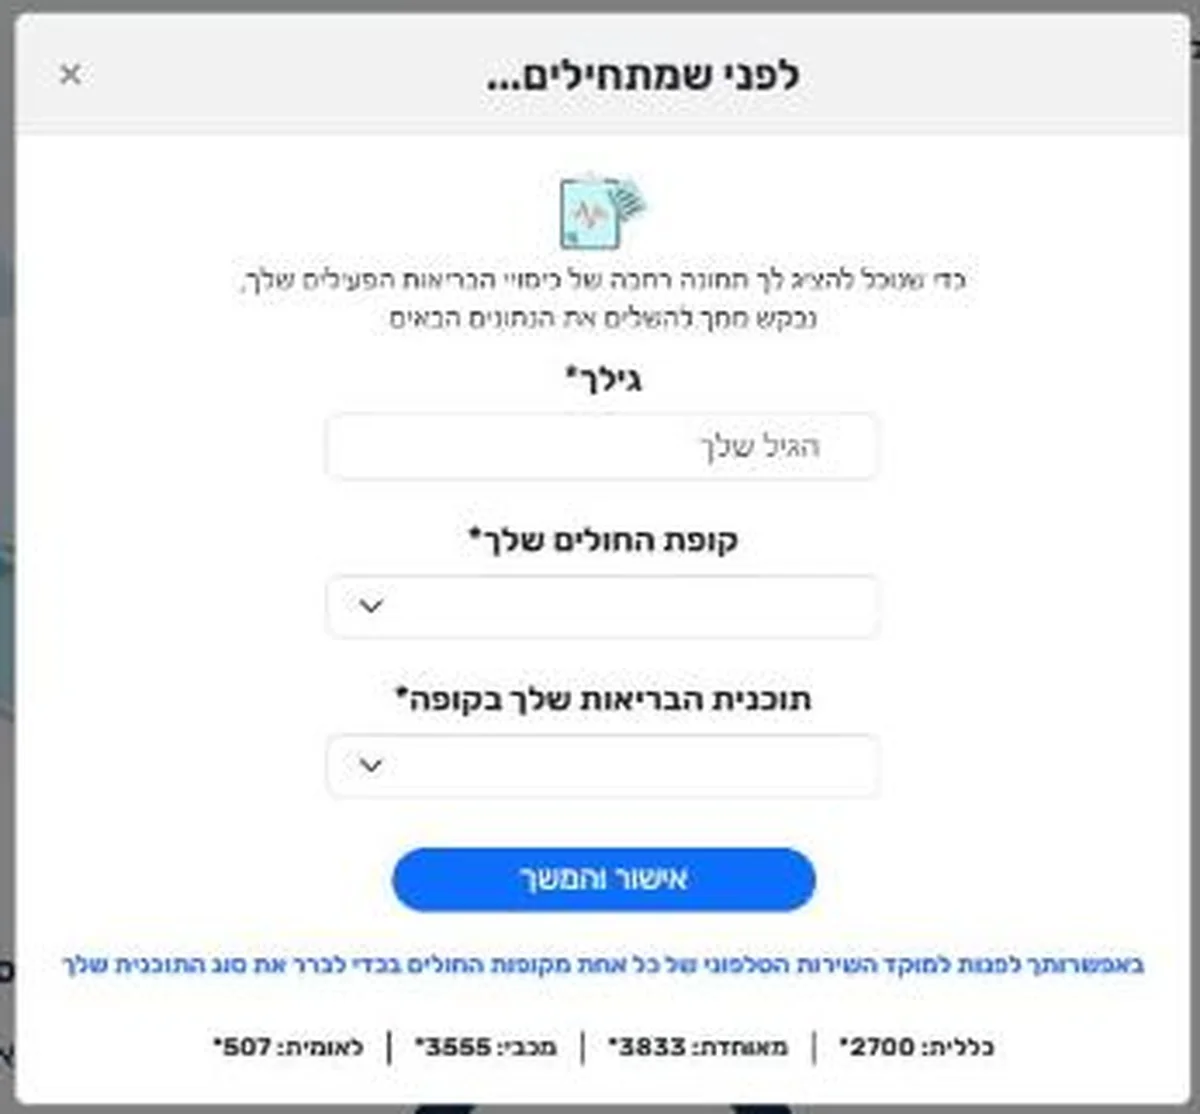
בכניסה הראשונה נפתח חלון "לפני שמתחילים", שמבקש גיל, קופת חולים ואת תוכנית הבריאות שלכם בקופה. מי שלא בטוח באיזו תוכנית הוא חבר ימצא באותו חלון את מספרי המוקדים של הקופות.
בחרו את הקופה ואת התוכנית שלכם בה לפני שאתם ממשיכים למסך הכיסויים.
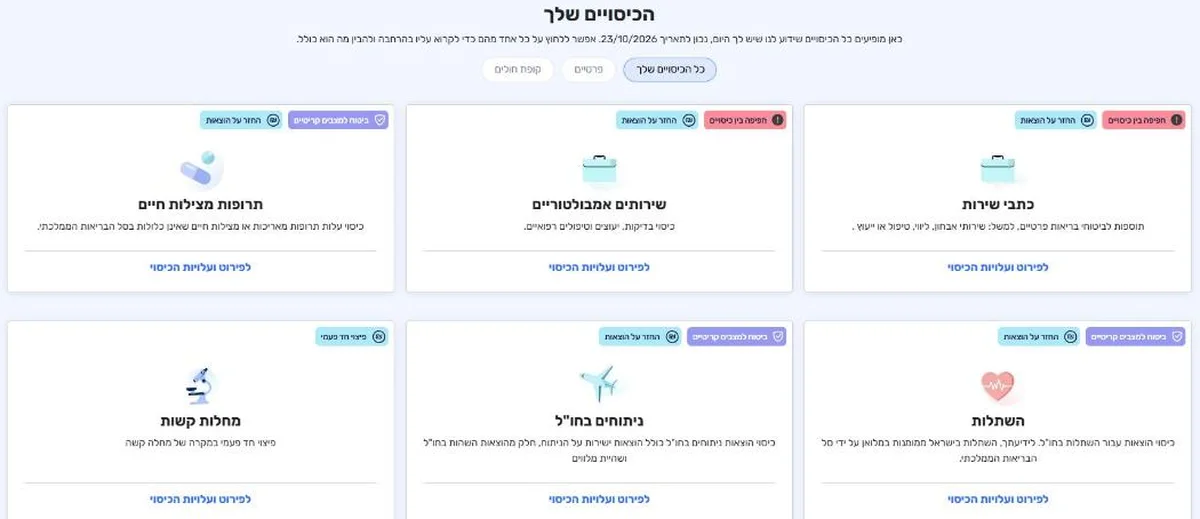
אחרי זה מגיע המסך "הכיסויים שלך": כרטיס לכל סוג כיסוי, כמו ניתוחים בישראל, ניתוחים בחו"ל, השתלות, תרופות מצילות חיים, מחלות קשות, שיניים וכתבי שירות. אפשר לסנן ולראות את כל הכיסויים, רק את הפרטיים או רק את אלה של קופת החולים. ארבעה דברים שהאיזור נותן ואין בדו"ח הרגיל:
תגית על כל כרטיס. "החזר על הוצאות" מסמנת שיפוי, ו"פיצוי חד פעמי" מסמנת פיצוי. זו אותה הבחנה מהטבלה שלמעלה, והפעם היא מגיעה מהאתר הרשמי עצמו.
התראה "חפיפה בין כיסויים" על כיסוי שיש לו יותר ממקור אחד, עם חלון שמציג את כל המקורות זה ליד זה.
קובץ סיכום להורדה, והשוואת ביטוחים מול מה שזמין בשוק.
עברו על התגית שבראש כל כרטיס: היא אומרת אם הכיסוי מחזיר הוצאה או משלם סכום קבוע.
גם כאן ההחלטה לא נעשית מהמסך. בחלון הפירוט של כל כיסוי האתר עצמו ממליץ לבדוק באזור האישי בחברת הביטוח שאין החרגות שהפוליסה לא מכסה. ההתראה על חפיפה פותחת את הבדיקה של ארבעת התנאים שתיארנו, ואינה מחליפה אותה.
ביטוחי הבריאות של הילדים ושל קרוב שנפטר
ילדים מצורפים לא פעם לביטוח הבריאות של ההורים, אבל הפוליסות שלהם מוצגות בתיק נפרד על שם הקטין. ההורה יראה בו רק פוליסות שבהן הוגדר מול חברת הביטוח כ"בגיר לצורך זיהוי". הנוהל מפורט בכתבה על דו"ח הר הביטוח לילדים.
אחרי פטירה של בן משפחה, הדו"ח עוזר לראות אילו ביטוחי בריאות עדיין פעילים על שמו, כדי לעדכן את החברות ולהפסיק את החיובים. המסלול מוסבר בכתבה על תיק ביטוחים של קרוב שנפטר.
סדר עבודה מומלץ מול הדו"ח
סמנו כל שורת בריאות כשיפוי או כפיצוי, לפי הטבלה.
פתחו את איזור ביטוחי בריאות ורשמו כל כרטיס שמסומן "חפיפה בין כיסויים", כולל חפיפה מול הקופה.
בכיסויי שיפוי, חפשו שני כיסויים מאותו סוג בשתי פוליסות שונות, ובדקו את ארבעת התנאים.
בכיסויי פיצוי, חברו את הסכומים לפי הפוליסות ושאלו אם הם מתאימים לצורך.
השוו את דמי הביטוח בדו"ח למה שיורד בפועל מהחשבון.
לפני כל ביטול, בקשו את הפוליסה המלאה מהחברה.
אפשר גם לעשות את זה איתנו. השאירו פרטים בעמוד הר הביטוח, ואנחנו בארנפלד סוכנות לביטוח נפיק יחד אתכם את הדו"ח ונעבור על כיסויי הבריאות שבו.
שאלות נפוצות
הביטוח הסיעודי של קופת החולים מופיע בהר הביטוח?+
כן. ביטוח סיעודי קבוצתי לחברי קופות החולים מדווח לאתר, וכל רובד בו מופיע בנפרד.
מה מופיע בדו"ח על פוליסת סיעוד?+
מאז 2021 חברות הביטוח מדווחות גם את גובה הפיצוי, את משך התקופה שבה הוא משולם וערכי סילוק כשיש. הפוליסות מוצגות בחלוקה לפי תקופת ההמתנה.
יש לי ביטוח סיעודי בקופה וגם פוליסה פרטית. זה כפל?+
לא. סיעוד הוא כיסוי פיצוי, וכל פוליסה משלמת לפי התנאים שלה. כדאי לבדוק אם הסכום הכולל ומשך התקופה מתאימים לצורך.
מה זה פוליסה שמתחדשת מדי שנתיים בדו"ח?+
זה סימון שנוסף בתיקון לחוזר מ-2021, לפוליסות בריאות ששווקו מ-01.02.2016. הוא אומר שהפוליסה מתחדשת מדי שנתיים, ושווה לדעת מתי החידוש הבא.
למה ביטוח הבריאות מהעבודה לא מופיע אצלי?+
החוזר מחריג ביטוח בריאות שהמעסיק מממן במלואו, כשהוא נעשה למבוטח לא מסוים או במסגרת ביטוח מקיף לבית עסק. במקרה כזה פונים למעסיק או לחברת הביטוח.
איפה רואים את הכיסויים של קופת החולים לצד הפוליסות הפרטיות?+
באיזור ביטוחי בריאות של רשות שוק ההון, hit.cma.gov.il, שנכנסים אליו מהר הביטוח. במסך הכיסויים אפשר לסנן בין פרטיים לקופת חולים.