פוליסת בריאות של חברת ביטוח שיש בה כיסוי להשתלות אמורה להופיע בדו"ח הר הביטוח. השתלות הוא אחד הכיסויים שחוזר רשות שוק ההון, ביטוח וחיסכון מונה בביטוח הבריאות, וחברות הביטוח מדווחות עליו מדי חודש. הדו"ח עונה רק על השאלה אם יש לכם כיסוי ואצל מי. מה הכיסוי כולל, קוראים בפוליסה.
מה תראו בשורה
לפי החוזר, על כל פוליסה פעילה מועברים לאתר בין השאר סוג המוצר, תחום הביטוח, האם המוצר אישי או קבוצתי, מועד התחלה ומועד סיום, והפרמיה השנתית או החודשית. האתר עצמו מתאר את התיק כפוליסות שהיו בתוקף בחודש החולף, אצל מי נרכש הביטוח ובכמה.
בפוליסה שמשולמת מדי חודש תראו את הפרמיה של החודש הקודם, ובפוליסה שנתית את סך הפרמיה לשנה. מאז 01.06.2021 החוזר דורש לתאר את כיסויי הבריאות בדיוק רב יותר, אבל רשימת השדות עדיין לא כוללת תקרות וחריגים.
כיסוי להשתלות יכול להיות חלק מפוליסת בריאות שיש בה גם כיסויים אחרים. אם בשורה מופיע שם מוצר כללי, אין בכך כדי לומר שאין בו השתלות. כדי לדעת בוודאות, פותחים את הפוליסה.
מה חסר בדו"ח, ומה בודקים בפוליסה
אילו השתלות מכוסות, ואם יש כיסוי גם לטיפולים שלפני ההשתלה ואחריה.
איפה מותר לבצע את ההשתלה. בישראל, בחו"ל או בשתיהן, ומה התנאים להשתלה מחוץ לישראל.
תקרת הכיסוי ומה נכלל בה, למשל ניתוח, אשפוז, נסיעות וליווי.
תקופת אכשרה ומצבים רפואיים קודמים שהוחרגו בהצטרפות.
מועד הסיום של הפוליסה, שמופיע גם בדו"ח עצמו.
תנאי השימוש של הר הביטוח קובעים שבנתונים המוצגים עלולות ליפול שגיאות. לכן גם כשהשורה נראית ברורה, ההחלטות נעשות לפי הפוליסה. איך מבקשים אותה מחברת הביטוח מוסבר בכתבה קבלת הפוליסה המלאה.
מה מראה כרטיס ההשתלות באיזור ביטוחי בריאות
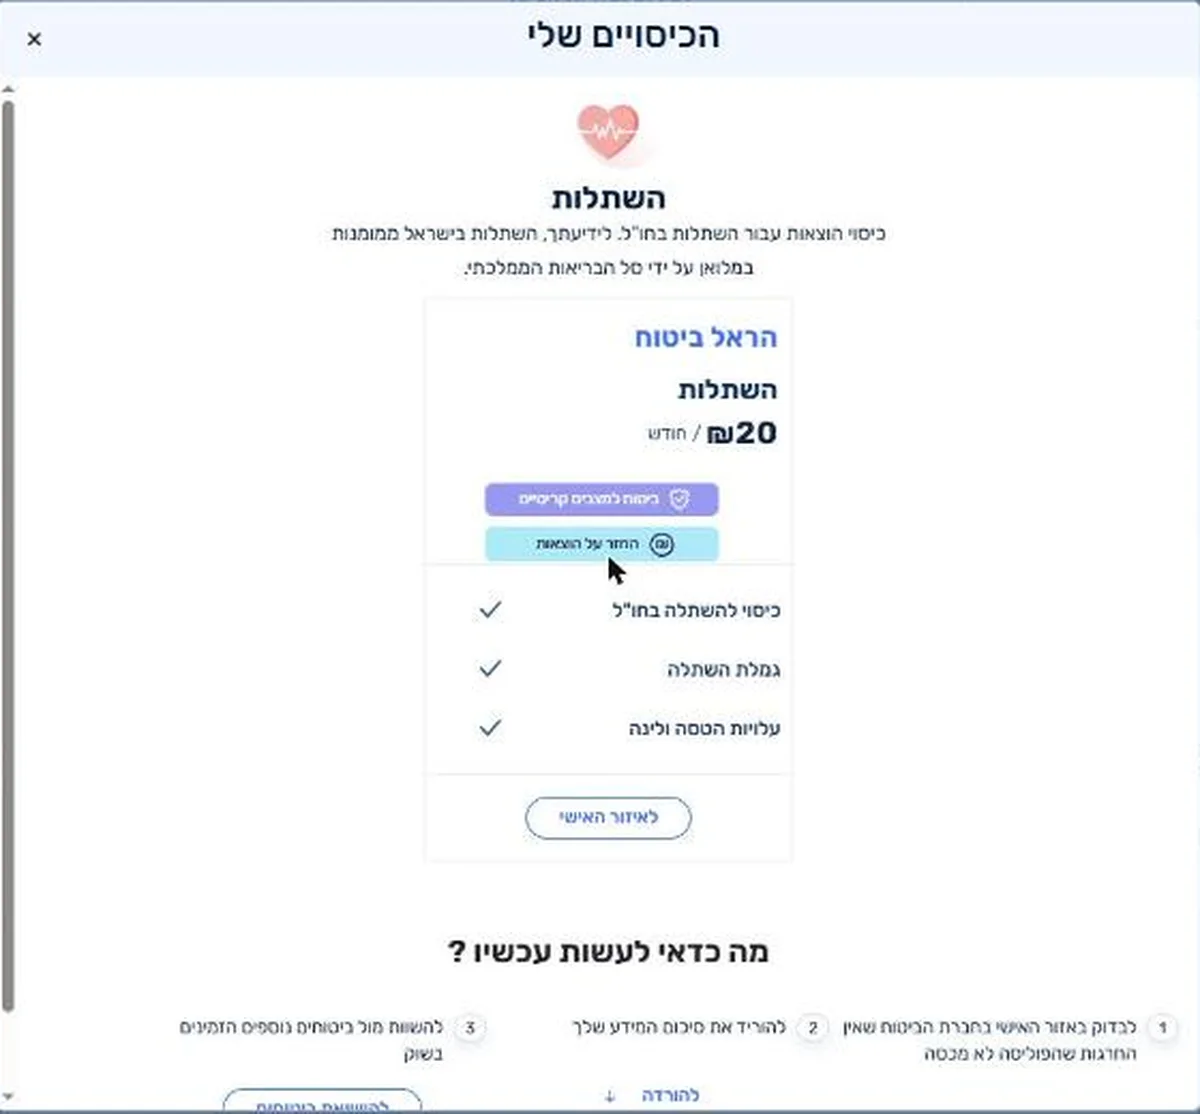
לצד הדו"ח הרגיל, רשות שוק ההון מפעילה את איזור ביטוחי בריאות (hit.cma.gov.il), ונכנסים אליו מהר הביטוח. בין כרטיסי הכיסוי שבו יש כרטיס להשתלות, והוא מסומן "החזר על הוצאות", כלומר שיפוי.
בחלון הפירוט של ההשתלות מופיעים כמה מהפרטים שחסרים בשורה של הדו"ח הרגיל. ליד כל פוליסה מסומן אם יש בה כיסוי להשתלה בחו"ל, גמלת השתלה ועלויות הטסה ולינה, וגם המחיר החודשי שלה. כך רואים כבר בשלב הזה אם הכיסוי חל מחוץ לישראל, וזה בדיוק התנאי הגאוגרפי שבסעיף הבא.
בדקו בחלון אם הפוליסה מכסה השתלה מחוץ לישראל, ומה עוד כלול בה מעבר להשתלה עצמה.
הפירוט באתר עדיין לא כולל תקרות ותקופת אכשרה. באותו חלון האתר ממליץ לבדוק באזור האישי בחברת הביטוח אם יש החרגות שהפוליסה לא מכסה, ולהוריד את סיכום המידע שלכם לפני שממשיכים.
שיפוי וכפל ביטוח בהשתלות
ביטוח השתלות הוא ביטוח שיפוי: הוא מכסה את העלות בפועל של ההשתלה לפי תנאי הפוליסה, ופעם אחת. שתי פוליסות שמכסות את אותה השתלה לא יממנו אותה פעמיים. לכן כאן, בשונה מענפי פיצוי כמו ביטוח חיים או מחלות קשות, יש משמעות לשאלה אם קיים כפל ביטוח. כדי לקבוע שהוא קיים, צריכים להתקיים ארבעה תנאים, כולם יחד:
על כל אחת משתי הפוליסות משולמת פרמיה גדולה מאפס.
אלה שתי פוליסות נפרדות, באותה חברה או בחברות שונות.
שני הכיסויים הם שיפוי.
שניהם חלים על אותו מקום: השתלה בישראל מול השתלה בישראל, או בחו"ל מול בחו"ל.
התנאי הרביעי חשוב במיוחד בהשתלות. החוזר מונה בנפרד את כיסוי ההשתלות ואת כיסוי הניתוחים בחו"ל, ופוליסה אחת יכולה לכסות השתלה בארץ בזמן שאחרת מכסה טיפול בחו"ל. שני כיסויים כאלה משלימים זה את זה, ואין ביניהם כפל.
הר הביטוח מתריע לפעמים על חשש לכפל, ומבהיר באותו מקום שההתראה לא מעידה תמיד על כיסוי מיותר. לפני שמבטלים פוליסה, השוו בין הפוליסות לפי ארבעת התנאים ולפי הרשימה שלמעלה.
דוגמה: שתי פוליסות בריאות, שתיהן עם השתלות
נניח שבדו"ח מופיעות שתי פוליסות בריאות: אחת פרטית שרכשתם לפני כמה שנים, ואחת קבוצתית דרך מקום העבודה. בשתיהן יש כיסוי להשתלות, ועל שתיהן יורדת פרמיה.
שלושה תנאים כבר מתקיימים: שתי פרמיות, שתי פוליסות, ושני כיסויי שיפוי. נשאר התנאי הגאוגרפי. אם הפרטית מכסה השתלה בחו"ל והקבוצתית רק השתלה בישראל, אין כאן חפיפה. אם שתיהן מכסות אותו דבר באותו מקום, זו חפיפה אמיתית, ועכשיו משווים ביניהן בתקרה, בחריגים ובתקופת האכשרה לפני שמחליטים איזו להשאיר.
שימו לב גם לתאריכים. הפוליסה הקבוצתית בדוגמה הזו קשורה למקום העבודה, ולכן לפני שמוותרים על הפוליסה הפרטית כדאי לברר מה יקרה לכיסוי הקבוצתי אם תעזבו.
מי שיש לו כיסוי להשתלות דרך תוכנית השב"ן של קופת החולים צריך לדעת שזו תוכנית של הקופה, ולא פוליסה של חברת ביטוח. בדו"ח הקלאסי של הר הביטוח המקורות הרשמיים לא מראים את השב"ן. באיזור ביטוחי בריאות, לעומת זאת, הרשות מציגה את כיסויי הקופה ליד הפוליסות מחברות הביטוח.
פוליסות קבוצתיות של חברות ביטוח מוצגות, ובשורה מצוין שהמוצר קבוצתי. חריג אחד: ביטוח בריאות שהמעסיק מממן במלואו למבוטח לא מסוים לא מדווח, ולכן כיסוי השתלות שמגיע בדרך כזו לא יופיע.
למה כיסוי שיש לכם לא מופיע
הפוליסה חדשה. הדיווח על ביטוחי בריאות נעשה עד ה-5 בחודש, והוא מתייחס לחודש שקדם לו.
הכיסוי מגיע מהשב"ן ולא מחברת ביטוח. אותו תמצאו באיזור ביטוחי בריאות, ולא בדו"ח הרגיל.
פניתם בעבר לחברת הביטוח וביקשתם שהמידע עליכם לא יועבר לאתר. החברה מפסיקה להעביר אותם החל משבועיים מקבלת הבקשה. ההסבר המלא בכתבה על הסרה מהר הביטוח.
מאז 01.03.2023 חוזר הצירוף אוסר על גורם משווק לכלול בטופס ההצעה אפשרות לבטל את הדיווח להר הביטוח. מי שרוצה בכך פונה בעצמו לחברת הביטוח, שלא במעמד הצירוף.
כשיש צורך בהשתלה עכשיו
במצב כזה הדו"ח הוא נקודת התחלה טובה, כי הוא מרכז במקום אחד את כל החברות שאתם מבוטחים בהן. משם ממשיכים כך:
רושמים כל פוליסת בריאות בדו"ח, עם שם החברה ומספר הפוליסה.
פונים לכל חברה ומבקשים את תנאי הכיסוי להשתלות ואת הדרך להגיש בקשה.
בודקים אם הכיסוי חל במדינה שבה תתבצע ההשתלה, ומה נדרש לפני שהיא מתבצעת.
שומרים העתק של כל מסמך רפואי וכל התכתבות עם החברה.
אם יש לכם כיסוי גם בשב"ן, פתחו את כרטיס ההשתלות באיזור ביטוחי בריאות ופנו במקביל לקופת החולים.
איך מתחילים
לאתר נכנסים רק בהזדהות הממשלתית. את השלבים פירטנו בכתבה כניסה להר הביטוח. אם תעדיפו לעבור על כיסויי הבריאות יחד עם סוכן ביטוח מורשה, השאירו פרטים בעמוד הר הביטוח שבאתר, ואנחנו נפיק אתכם את הדו"ח ונעבור על כל כיסוי בו.
שאלות נפוצות
האם ביטוח השתלות מדווח להר הביטוח?+
כן, כשהוא פוליסה של חברת ביטוח. השתלות הוא אחד מכיסויי ביטוח הבריאות שהחוזר מחייב לדווח עליהם.
כיסוי להשתלה בחו"ל וכיסוי להשתלה בארץ הם כפל ביטוח?+
לא. אחד התנאים לכפל ביטוח הוא אותה גאוגרפיה, ולכן כיסוי בארץ וכיסוי בחו"ל משלימים זה את זה.
האם הדו"ח מראה את תקרת הכיסוי להשתלה?+
לא. סכומי הכיסוי אינם בין השדות שחברות הביטוח מדווחות בביטוחי בריאות. אותם קוראים בפוליסה או באזור האישי באתר החברה.
מה עושים כשהאתר מתריע על שתי פוליסות עם כיסוי להשתלות?+
בודקים את ארבעת התנאים: שתי פרמיות גדולות מאפס, שתי פוליסות שונות, שני כיסויי שיפוי ואותה גאוגרפיה. רק כשכולם מתקיימים יש כפל ביטוח.
מה הדו"ח מציג על פוליסת בריאות שיש בה כיסוי להשתלות?+
לפי החוזר, בין השאר את סוג המוצר, תחום הביטוח, הסיווג כאישי או קבוצתי, תאריכי התחלה וסיום והפרמיה.