ביטוח ניתוחים מופיע בדו"ח הר הביטוח כאחד מכיסויי ביטוח הבריאות, וחוזר הרשות מבחין בין שלושה כיסויים: ניתוחים מהשקל הראשון, ניתוחים משלימים לשב"ן וניתוחים בחו"ל. זה ביטוח שיפוי, ולכן שאלת הכפל רלוונטית כאן. אבל שתי שורות של ניתוחים בדו"ח הן כפל רק כשמתקיימים ארבעה תנאים, ובהמשך נעבור עליהם אחד אחד.
שלושת כיסויי הניתוחים שמדווחים לאתר
רשימת כיסויי הבריאות שחברות הביטוח חייבות לדווח כוללת שלושה כיסויים שונים של ניתוחים. כדאי להכיר את ההבדל, כי בדו"ח הם נראים דומים:
הכיסוי
מה הוא אומר בפועל
מה לבדוק בו
ניתוחים מהשקל הראשון
הפוליסה מממנת את הניתוח הפרטי בארץ בלי תלות בשב"ן של קופת החולים
אם יש שתי פוליסות כאלה בשתי חברות, זה המקום הראשון לבדוק בו חפיפה
ניתוחים משלימים לשב"ן
הפוליסה משלימה את מה שתוכנית השב"ן של הקופה לא מכסה בניתוח בארץ
הכיסוי בנוי על כך שיש לכם שב"ן. כדאי לוודא מול הקופה שאתם עדיין חברים בתוכנית
ניתוחים בחו"ל
הפוליסה מממנת ניתוח שמתבצע מחוץ לישראל
זה כיסוי לגאוגרפיה אחרת, ולכן הוא לא חופף לכיסוי של ניתוחים בארץ
מאז 01.06.2021 החוזר מחייב את חברות הביטוח לתת בביטוחי בריאות תיאור מדויק יותר של הכיסוי. הן גם מציינות אם הפוליסה היא מהסוג שמתחדש מדי שנתיים, מה שרלוונטי לפוליסות ששווקו מ-01.02.2016. לכן בפוליסה חדשה יחסית תראו בדרך כלל איזה מהכיסויים האלה יש לכם, ולא רק את המילה "בריאות".
מה כתוב בשורה, ומה צריך לחפש בפוליסה
לפי חוזר הרשות, על כל מוצר חברת הביטוח מעבירה בין השאר את מספר הפוליסה, סוג המוצר, סימון אישי או קבוצתי, מועד תחילה ומועד סיום, ואת דמי הביטוח. זה מספיק כדי לדעת שיש לכם כיסוי לניתוחים ובאיזו חברה. זה לא מספיק כדי לדעת מה תקבלו ביום שתצטרכו ניתוח.
הפרטים הבאים אינם ברשימת השדות המדווחים, ונמצאים רק בפוליסה המלאה:
השתתפות עצמית. אם בפוליסה שלכם יש השתתפות עצמית בניתוח, הדו"ח לא יראה את גובהה, וגם לא אם היא משתנה בין מנתח שבהסדר למנתח שאינו בהסדר.
תקופת אכשרה. הזמן מתחילת הביטוח שבו עדיין לא מגיע כיסוי מלא.
רשימת המנתחים ובתי החולים בהסדר, ותקרת ההחזר כשבוחרים מנתח שאינו בהסדר.
החרגות, כמו מצב רפואי שהיה קיים לפני ההצטרפות.
לפי תנאי השימוש של הר הביטוח, למידע רחב יותר צריך לעבור לאזור האישי באתר חברת הביטוח. איך מבקשים את הפוליסה ועל מה מסתכלים בה מפורט בכתבה על קבלת הפוליסה המלאה מחברת הביטוח.
השב"ן של קופת החולים
שירותי הבריאות הנוספים של קופת החולים, השב"ן, הם תוכנית של הקופה ולא פוליסה של חברת ביטוח. החוזר שמסדיר את הר הביטוח חל על חברות ביטוח, ובדו"ח הקלאסי אין מקור רשמי שמציג את השב"ן עצמו. לעומת זאת, באיזור ביטוחי בריאות של רשות שוק ההון כיסויי הקופה מוצגים ליד הפוליסות הפרטיות, כפי שמוסבר בסעיף הבא. בדו"ח הרגיל יופיע רק כיסוי פרטי של "ניתוחים משלימים לשב"ן", אם יש לכם כזה בחברת ביטוח.
שני כרטיסים נפרדים: ניתוחים בישראל וניתוחים בחו"ל
באיזור ביטוחי בריאות (hit.cma.gov.il), שנכנסים אליו מהר הביטוח, כל כיסוי מקבל כרטיס משלו במסך "הכיסויים שלך". ניתוחים בישראל וניתוחים בחו"ל הם שני כרטיסים נפרדים, וזה מה שהופך את התנאי הגאוגרפי לקל לבדיקה: חפיפה מחפשים בתוך כרטיס אחד, ולא בין שני הכרטיסים.
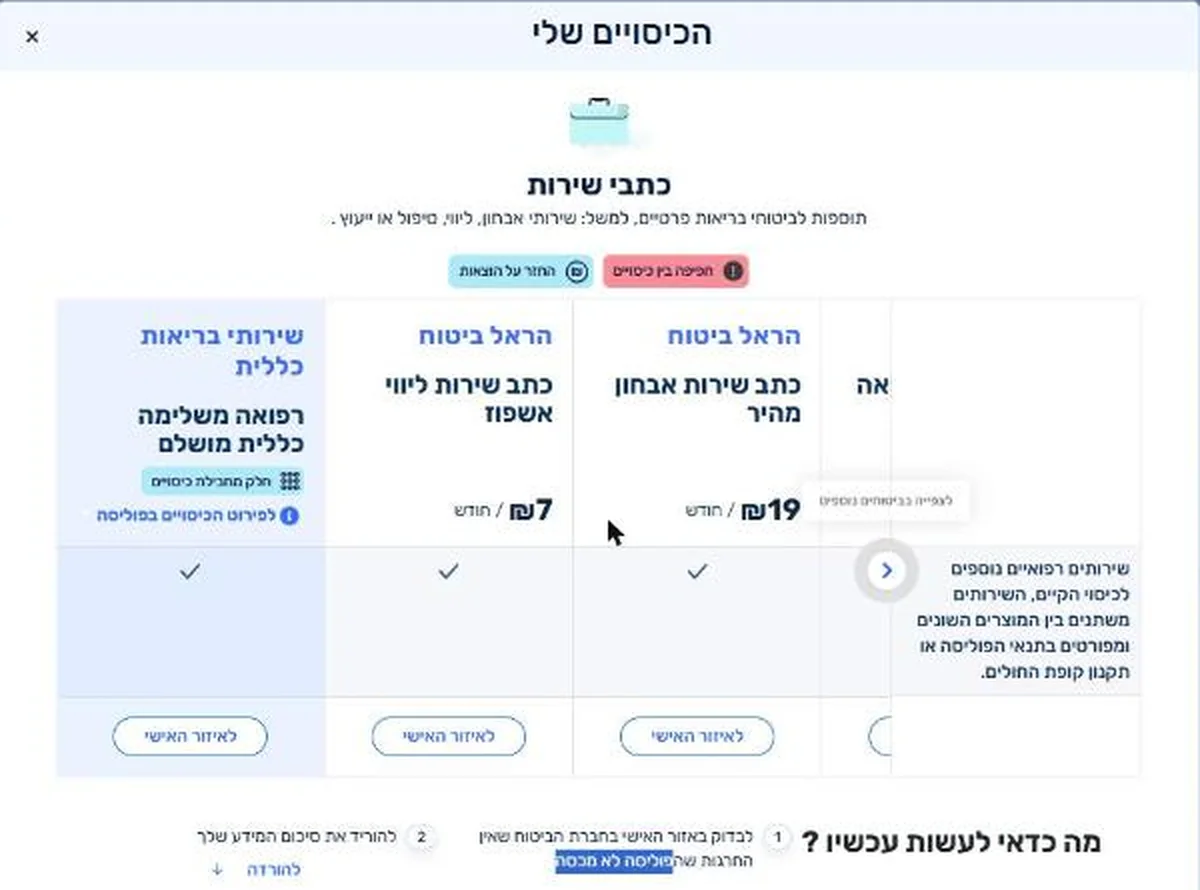
כרטיסי הניתוחים מסומנים "החזר על הוצאות", כלומר שיפוי. כשלכיסוי יש יותר ממקור אחד, האתר מוסיף לכרטיס תגית אדומה "חפיפה בין כיסויים". בחלון הפירוט רואים את המקורות זה ליד זה: פוליסות של חברות ביטוח עם המחיר החודשי של כל אחת, ולפעמים גם תוכנית של קופת החולים שמסומנת "חלק מחבילת כיסויים". הדוגמה בצילום לקוחה מכרטיס כתבי השירות, ובכל כרטיס שמסומן בחפיפה החלון מציג את המקורות באותו אופן.
זהו בחלון את התוכנית שמסומנת חלק מחבילת כיסויים: זו הקופה, וכל עמודה אחרת היא פוליסה פרטית עם מחיר חודשי.
כשבכרטיס ניתוחים בישראל מופיעים גם השב"ן וגם פוליסה פרטית מהשקל הראשון, זה בדיוק המקום לעבור על ארבעת התנאים שבהמשך. החלון מראה מחיר רק לפוליסות הפרטיות, ואת ההשתתפות העצמית ורשימת המנתחים בהסדר של כל אחת בודקים באזור האישי בחברת הביטוח.
ארבעה תנאים לפני שקוראים לזה כפל
בכיסוי שיפוי מקבלים החזר על הוצאה שהייתה בפועל, פעם אחת. לכן שתי פוליסות שמכסות בדיוק את אותו ניתוח לא יחזירו את ההוצאה פעמיים. אבל לא כל שתי שורות של ניתוחים הן כפל. בודקים את כל הארבעה:
שתי הפוליסות עולות לכם כסף. בשתיהן דמי הביטוח בדו"ח גדולים מאפס. כיסוי שאתם לא משלמים עליו לא יוצר הוצאה מיותרת.
מדובר בשתי פוליסות שונות, באותה חברה או בשתי חברות. שתי שורות שמגיעות מאותה פוליסה הן חלקים של אותו כיסוי.
שני הכיסויים הם שיפוי. ביטוח ניתוחים מול ביטוח מחלות קשות, למשל, אינו כפל, כי מחלות קשות הן כיסוי פיצוי שמשלם סכום קבוע.
שניהם חלים על אותה גאוגרפיה. ניתוחים בחו"ל מול ניתוחים בארץ אינם כפל, גם אם שניהם באותה פוליסה.
רק כשארבעת התנאים מתקיימים יש חפיפה של ממש, וגם אז הצעד הבא הוא השוואה ולא ביטול מיידי. פוליסה ישנה עשויה לכלול תנאים שלא תקבלו היום, ופוליסה קבוצתית מהעבודה עשויה להסתיים כשתעזבו. לפעמים דווקא הכיסוי החדש הוא המיותר.
הר הביטוח עצמו מתריע לפעמים על חשש לכפל. האתר מסייג שההתראה אינה מחייבת תמיד שנקנה כיסוי מיותר, ושהדבר תלוי בסוג הפוליסה ובצרכי המבוטח. התייחסו אליה כאל סימן לבדוק, לא כאל מסקנה.
שלוש דוגמאות מהדו"ח
פוליסה פרטית לניתוחים מהשקל הראשון, וביטוח בריאות קבוצתי מהעבודה עם אותו כיסוי. אם בשתיהן יש דמי ביטוח וזה ניתוחים בארץ, כל ארבעת התנאים מתקיימים. כאן כדאי להשוות ביניהן.
ניתוחים משלימים לשב"ן בפוליסה אחת, וניתוחים בחו"ל בפוליסה אחרת. גאוגרפיה שונה, ולכן אין כפל.
שתי שורות בריאות באותה חברה ובאותו מספר פוליסה. אלה כיסויים שונים בתוך אותה פוליסה, ואין כאן כפל.
מתי כיסוי לניתוחים לא יופיע בדו"ח
ביטוח בריאות שהמעסיק מממן במלואו, כשהוא נעשה למבוטח לא מסוים או במסגרת ביטוח מקיף לבית עסק.
כיסוי קבוצתי שבו, מטעמי ביטחון, חברת הביטוח אינה יודעת את פרטי המבוטחים.
מוצר ביטוח לתקופה של שלושה חודשים לכל היותר.
פוליסה שהמבוטח ביקש מחברת הביטוח שלא תועבר לאתר. אפשרות כזו לא יכולה להופיע בטופס ההצעה, וההסבר בכתבה על הסרה מהר הביטוח.
פוליסה שנכנסה לתוקף בחודש האחרון. חברות הביטוח מעבירות את נתוני הבריאות עד ה-5 בכל חודש, על החודש הקודם.
כיסוי ניתוחים של ילד מופיע בתיק נפרד של הקטין, ולא בדו"ח של ההורה. ההורה רואה בתיק הזה רק פוליסות שבהן הוא מוגדר מול חברת הביטוח כ"בגיר לצורך זיהוי", כפי שמוסבר בכתבה על דו"ח הר הביטוח לילדים.
אם תרצו לעבור על כיסויי הניתוחים שלכם עם סוכן ביטוח מורשה, השאירו פרטים בעמוד הר הביטוח. נפיק יחד אתכם את הדו"ח ונבדוק איזה כיסוי חופף ואיזה לא.
שאלות נפוצות
יש לי ביטוח ניתוחים בחו"ל וביטוח ניתוחים בארץ. זה כפל?+
לא. אלה כיסויים לשתי גאוגרפיות שונות, ולכן הם לא חופפים גם כששניהם שיפוי.
הדו"ח מראה את גובה ההשתתפות העצמית בניתוח?+
לא. ההשתתפות העצמית אינה ברשימת השדות שחברות הביטוח מעבירות לאתר. בודקים אותה בפוליסה או באזור האישי באתר חברת הביטוח.
מה ההבדל בין ניתוחים מהשקל הראשון לניתוחים משלימים לשב"ן?+
ניתוחים מהשקל הראשון מממנים את הניתוח בלי תלות בשב"ן. ניתוחים משלימים לשב"ן משלימים את מה שתוכנית השב"ן של הקופה לא מכסה. החוזר מונה אותם ככיסויים נפרדים.
הר הביטוח התריע אצלי על כפל בניתוחים. לבטל פוליסה?+
לא לפני בדיקה. האתר עצמו מסייג שההתראה אינה מחייבת תמיד שנקנה כיסוי מיותר. בודקים את ארבעת התנאים ומשווים את שתי הפוליסות לפני שמחליטים.
למה ביטוח ניתוחים שהמעסיק שלי משלם לא מופיע?+
פוליסת בריאות שהמעסיק משלם עליה את כל הפרמיה לא חייבת להופיע, אם היא לא נעשתה על שם עובד מסוים או שהיא חלק ממקיף לבית עסק. במקרה כזה בודקים מול המעסיק או מול חברת הביטוח.