ביטוח מחלות קשות מופיע בדו"ח הר הביטוח, כי חוזר הרשות מונה אותו ברשימת כיסויי הבריאות שחברות הביטוח חייבות לדווח. בדו"ח תראו שיש לכם כיסוי כזה, באיזו חברה ובכמה הוא עולה. את רשימת המחלות ואת סכום הפיצוי תמצאו רק בפוליסה, וזה ביטוח פיצוי: כל פוליסה משלמת את הסכום שלה בנפרד.
איך ביטוח מחלות קשות נראה בדו"ח
לפי חוזר הרשות, על כל מוצר חברת הביטוח מעבירה בין השאר את מספר הפוליסה, סוג המוצר, תחום הביטוח, סימון אישי או קבוצתי, מועד תחילה ומועד סיום, ואת דמי הביטוח. בכיסוי מחלות קשות תחום הביטוח הוא בריאות, ולכן חפשו אותו בין שורות הבריאות.
בתיקון לחוזר שנכנס לתוקף ב-01.06.2021 נדרשו החברות לתאר בביטוחי בריאות את הכיסוי בצורה מדויקת יותר. המטרה היא שתראו איזה כיסוי יש בפוליסה, ולא רק שורה כללית של "בריאות". כשבכל זאת אתם רואים שורת בריאות כללית ולא ברור מה יש בה, מספר הפוליסה שבשורה הוא מה שתצטרכו כדי לשאול את החברה.
שני שדות נוספים שימושיים כאן: האם המבוטח קטין או בגיר, ומועד תום הביטוח. בפוליסה שנקנתה לילד, מועד התום מראה אם הכיסוי ממשיך אחרי גיל 18 או נגמר.
מה הדו"ח לא מגלה על הפוליסה
הפרטים שקובעים אם ומתי תקבלו כסף אינם ברשימת השדות שחברות הביטוח מעבירות לאתר:
סכום הפיצוי שנקבע בפוליסה.
רשימת המחלות והמצבים הרפואיים שהפוליסה מכסה, וההגדרה של כל אחד מהם. ההגדרות שונות מחברה לחברה ומפוליסה לפוליסה.
תקופות המתנה, אם יש, ממועד ההצטרפות או ממועד האבחנה.
החרגות, כמו מצב שהיה ידוע לפני ההצטרפות.
האם הפיצוי משולם בפעם אחת או בכמה חלקים.
תנאי השימוש של הר הביטוח אומרים שהמידע באתר מהווה אינדיקציה לקיום מוצר ביטוח בלבד, ושבנתונים עלולות ליפול שגיאות. המידע שקובע הוא זה שאצל חברת הביטוח. איך מבקשים ממנה את הפוליסה המלאה מוסבר בכתבה על בדיקת הפוליסה אחרי הדו"ח.
ביטוח פיצוי: למה שתי פוליסות לא מתחלקות בסכום
ביטוח מחלות קשות משלם סכום שנקבע מראש כשמאובחנת מחלה שמוגדרת בפוליסה. הוא לא מחזיר הוצאה מסוימת, ולכן הוא שונה מכיסוי לניתוחים או לתרופות, שבהם החברה מחזירה את מה שהוצאתם בפועל. מי שיש לו שתי פוליסות מחלות קשות, למשל אחת פרטית ואחת קבוצתית, יקבל מכל אחת את הסכום שלה, אם האבחנה עומדת בהגדרה של אותה פוליסה.
בכתבות ישנות נכתב שחברות הביטוח "מתחלקות ביניהן" בסכום כשיש שתי פוליסות. זה לא נכון בביטוח פיצוי. שתי פוליסות של מחלות קשות הן לא סיבה לבטל אחת מהן בלי בדיקה.
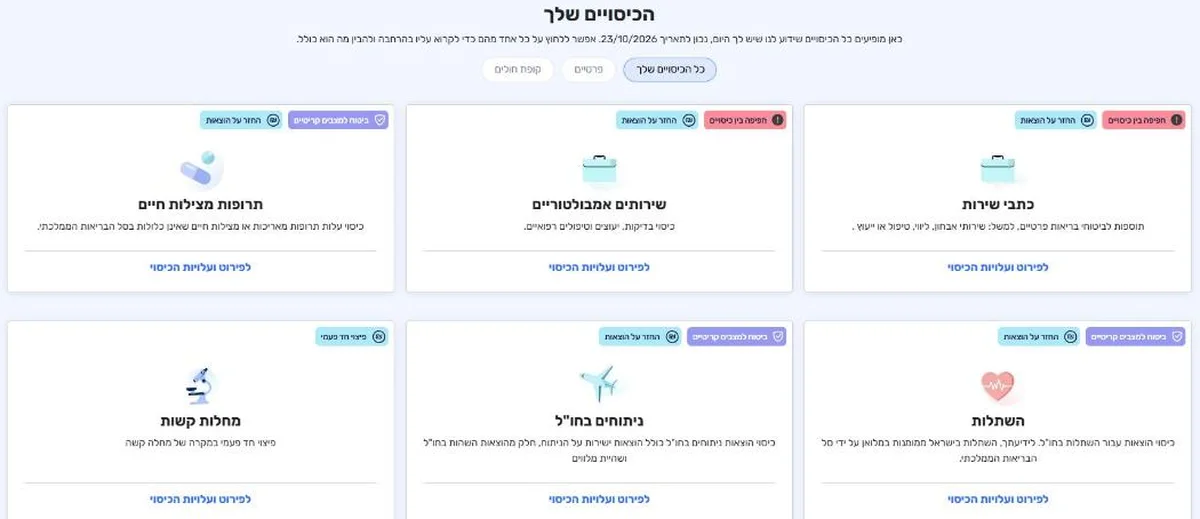
האתר הרשמי מסמן את זה בעצמו: "פיצוי חד פעמי"
מהר הביטוח אפשר לעבור לאיזור ביטוחי בריאות של רשות שוק ההון, בכתובת hit.cma.gov.il. במסך "הכיסויים שלך" שבו, כל סוג כיסוי מקבל כרטיס ותגית. כרטיס המחלות הקשות מסומן "פיצוי חד פעמי", ואילו תרופות, השתלות וניתוחים מסומנים "החזר על הוצאות".
מצאו את כרטיס המחלות הקשות וראו שהתגית עליו שונה מזו שעל כרטיסי התרופות וההשתלות.
התגית הזו מראה שההבחנה בין פיצוי לשיפוי אינה פרשנות של סוכן. הרשות עצמה מבדילה בין כיסוי שמחזיר הוצאה לבין כיסוי שמשלם סכום שנקבע מראש. כשמישהו אומר לכם שמשתי פוליסות מחלות קשות תקבלו רק פעם אחת, אפשר לפתוח את המסך ולהראות לו את התגית.
באיזור מוצגות גם עלות חודשית ועלות שנתית משוערת, וזה עוזר לבדיקת הפרמיה שבהמשך. חלון הפירוט של הכרטיס מפנה לאזור האישי בחברת הביטוח כדי לבדוק החרגות, ואת סכום הפיצוי וההגדרות קוראים בפוליסה עצמה.
מה כן בודקים כשיש יותר מפוליסה אחת
האם הסכום הכולל מתאים לצורך. הפיצוי נועד לתת מרווח כלכלי בתקופת מחלה, כשההכנסה יורדת וההוצאות עולות. חברו את הסכומים מכל הפוליסות ושאלו לכמה חודשים הם יספיקו לכם.
האם ההגדרות חופפות או משלימות. פוליסה ישנה ופוליסה חדשה עשויות לכסות רשימות שונות של מחלות. לפעמים דווקא השילוב ביניהן נותן את הכיסוי הרחב.
האם הפרמיה סבירה. השוו את דמי הביטוח בדו"ח למה שיורד בפועל מחשבון הבנק או מכרטיס האשראי.
האם יש פוליסה שכבר לא מתאימה. למשל כיסוי קבוצתי שמסתיים בעזיבת מקום העבודה, או פוליסה שמועד התום שלה קרוב. מועד הסיום מופיע בדו"ח.
מה תפסידו אם תוותרו. הצטרפות מחדש בגיל מבוגר יותר, או אחרי שינוי במצב הבריאות, עשויה להיות קשה יותר. בודקים את זה לפני ביטול ולא אחריו.
ביטוח מחלות קשות לילדים
פוליסה שנקנתה לילד לא תופיע בדו"ח של ההורה. היא נמצאת בתיק נפרד על שם הקטין, וההורה רואה בו רק פוליסות שבהן הוא מוגדר מול חברת הביטוח כ"בגיר לצורך זיהוי". ברירת המחדל היא מי שמשלם על הפוליסה, ולכן הורה שלא משלם עליה עלול לא לראות אותה. הפתרון הוא פנייה לחברת הביטוח. הנוהל המלא נמצא בכתבה על דו"ח הר הביטוח לילדים.
כשהפוליסה של הילד מופיעה, שימו לב לשלושה דברים: שהשדה קטין או בגיר מסומן כמו שצריך, מתי מסתיים הביטוח, ומה דמי הביטוח היום. את רשימת המחלות לילדים ואת סכום הפיצוי, גם כאן, בודקים בפוליסה.
מתי ביטוח מחלות קשות לא יופיע
כשהפוליסה נערכה לתקופה שאינה עולה על שלושה חודשים.
כשזה ביטוח בריאות שהמעסיק מממן כולו, למבוטח לא מסוים או בתוך ביטוח מקיף לבית עסק.
כשהמבוטח עצמו ביקש מחברת הביטוח שלא להעביר את הנתונים. רק המבוטח יכול לבקש זאת, וטופס ההצעה לא יכול לכלול אפשרות כזו. ההסבר המלא בכתבה על הסרת פוליסות מהר הביטוח.
כשהפוליסה חדשה. הנתונים מועברים פעם בחודש, על החודש הקודם.
מחלות קשות של קרוב שנפטר
אחרי פטירה, הדו"ח יכול להראות אם היה לקרוב כיסוי מחלות קשות פעיל, כדי לבדוק מול החברה אם הגיע לו פיצוי בגין אבחנה לפני הפטירה ולהפסיק את החיובים. הכניסה לתיק של קרוב שנפטר מוסברת בכתבה על דו"ח לקרוב שנפטר.
כיסויי פיצוי נוספים בדו"ח
ביטוח מחלות קשות נבדק לרוב יחד עם כיסויים אחרים שמשלמים סכום קבוע. ביטוח חיים מוסבר בכתבה על ביטוח חיים בדו"ח, ותאונות אישיות בכתבה על ביטוח תאונות אישיות. התמונה של כל כיסויי הבריאות, כולל ההבחנה בין שיפוי לפיצוי, נמצאת בכתבה על ביטוח בריאות בהר הביטוח.
רוצים לעבור על הפוליסות עם סוכן ביטוח מורשה? השאירו פרטים בעמוד הר הביטוח, וארנפלד סוכנות לביטוח תפיק יחד אתכם את הדו"ח ותעבור איתכם על כיסויי המחלות הקשות שבו.
שאלות נפוצות
יש לי שתי פוליסות מחלות קשות. אקבל פיצוי משתיהן?+
ביטוח מחלות קשות הוא ביטוח פיצוי, וכל פוליסה משלמת את הסכום שלה אם האבחנה עומדת בהגדרות שלה. החברות לא מתחלקות ביניהן בסכום.
הדו"ח מראה אילו מחלות הפוליסה מכסה?+
לא. רשימת המחלות וההגדרות אינן ברשימת השדות שחברות הביטוח מעבירות לאתר. בודקים אותן בפוליסה עצמה.
איפה מופיע ביטוח מחלות קשות שקניתי לילד?+
בתיק נפרד על שם הקטין, ולא בדו"ח של ההורה. בתיק של ילד יופיעו רק הפוליסות שבהן אתם רשומים מול החברה כ"בגיר לצורך זיהוי".
אני משלם על ביטוח מחלות קשות של הילד ובן הזוג לא רואה אותו. למה?+
ברירת המחדל לבגיר לצורך זיהוי היא מי שמשלם על הפוליסה. אפשר לפנות לחברת הביטוח ולהוסיף בגיר נוסף.
באיזה תחום מופיע ביטוח מחלות קשות בדו"ח?+
בחוזר הרשות מחלות קשות מופיעות ברשימת הכיסויים של ביטוח בריאות. לכן מחפשים אותו בין שורות הבריאות.