ביטוח תרופות מחוץ לסל בהר הביטוח: מה רואים ומה בודקים
פורסם: 15.03.2023 · עודכן: 28.10.2026
כיסוי לתרופות שאינן בסל הבריאות, שרכשתם בחברת ביטוח, אמור להופיע בדו"ח הר הביטוח. תרופות הוא אחד הכיסויים שחוזר רשות שוק ההון מונה בתוך ביטוח הבריאות, ולכן חברות הביטוח חייבות לדווח עליו. הדו"ח יראה שיש לכם כיסוי כזה, אצל איזו חברה ובכמה, אבל לא אילו תרופות הוא מכסה ועד איזה סכום.
איך הכיסוי מופיע בדו"ח
ברשימת כיסויי הבריאות שבחוזר, תרופות מופיע לצד ניתוחים, השתלות, סיעוד, מחלות קשות ותאונות אישיות. תיקון לחוזר שנכנס לתוקף ב-01.06.2021 דרש מחברות הביטוח תיאור מדויק יותר של הכיסוי בביטוחי בריאות. אותו תיקון דרש לציין אם הפוליסה היא מהסוג שמתחדש מדי שנתיים, בפוליסות ששווקו מ-01.02.2016 והלאה.
אם הפוליסה שלכם מסומנת כמתחדשת מדי שנתיים, קראו את התנאים בגרסה העדכנית שלה, ולא במסמך שקיבלתם ביום ההצטרפות.
פוליסות קבוצתיות, למשל ביטוח בריאות דרך מקום העבודה, מוצגות גם הן, עם סיווג של מוצר קבוצתי. שני סוגים של ביטוח בריאות לא מדווחים בכלל: ביטוח שהמעסיק או בעל הפוליסה מממן את כל הפרמיה שלו למבוטח לא מסוים, וביטוח קבוצתי שפרטי המבוטחים בו לא ידועים לחברה מסיבות ביטחוניות.
השב"ן של קופת החולים
השב"ן, הביטוח המשלים של קופת החולים, הוא תוכנית של הקופה עצמה ולא פוליסה של חברת ביטוח. בדו"ח הרגיל של הר הביטוח לא מצאנו מקור רשמי שמציג אותו. את מה שהקופה נותנת בתרופות רואים במקום אחר: באיזור ביטוחי בריאות של רשות שוק ההון, שם כיסויי הקופה מופיעים לצד הפוליסות הפרטיות.
כרטיס התרופות באיזור ביטוחי בריאות
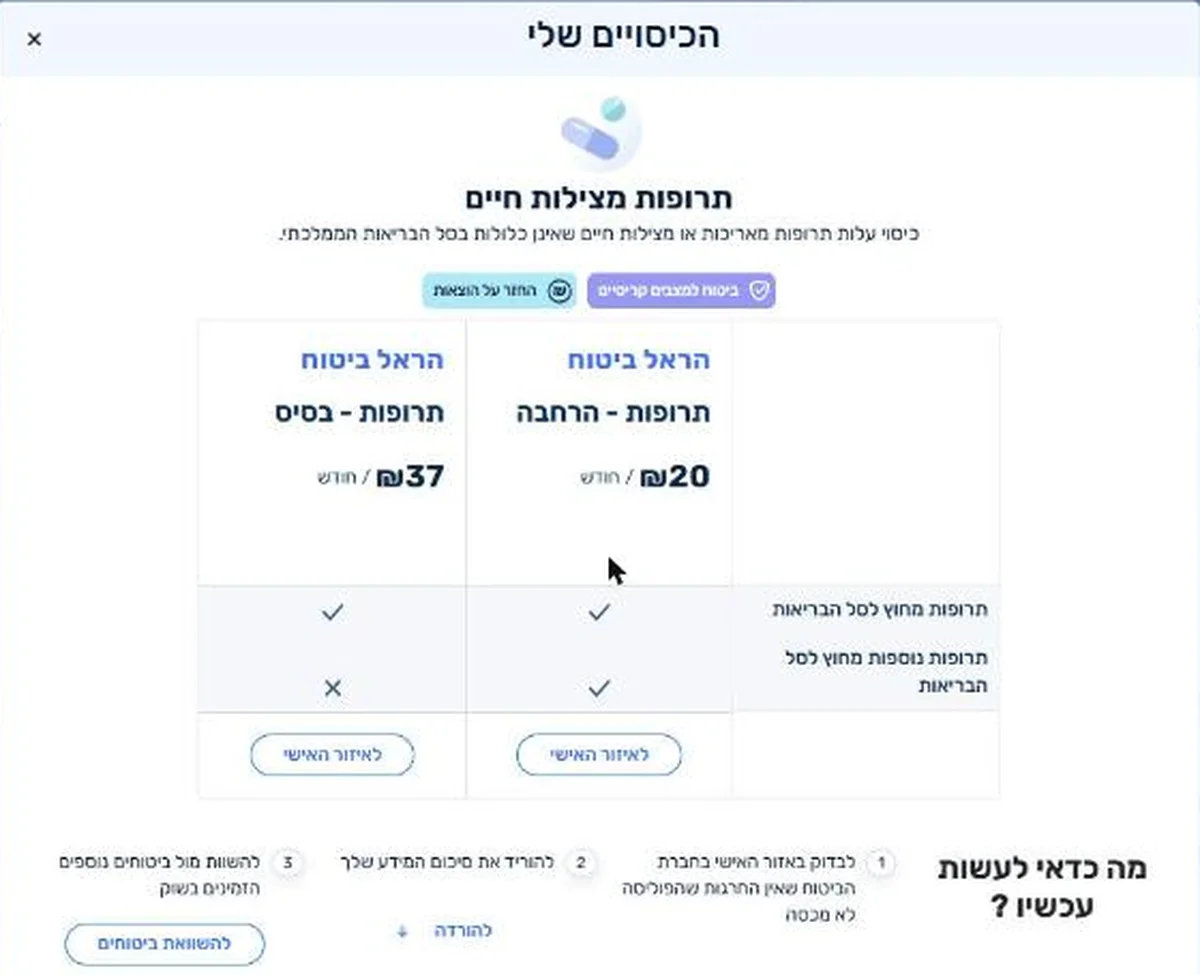
באיזור ביטוחי בריאות (hit.cma.gov.il), שאליו עוברים מהר הביטוח, התרופות מקבלות כרטיס משלהן בשם "תרופות מצילות חיים". הכרטיס מסומן "החזר על הוצאות", וזה אישור רשמי לכך שמדובר בכיסוי שיפוי. לחיצה עליו פותחת חלון פירוט, ובו כל פוליסה שנותנת לכם כיסוי לתרופות מופיעה בעמודה משלה, עם המחיר החודשי ועם סימון של מה היא כוללת.
השוו את מה שמסומן בכל עמודה, ואז פתחו כל פוליסה באזור האישי בחברה כדי לבדוק החרגות.
מתחת לפוליסות יש רשימה קצרה בכותרת "מה כדאי לעשות עכשיו?". הצעד הראשון בה הוא לבדוק באזור האישי בחברת הביטוח שאין החרגות שהפוליסה לא מכסה, כלומר גם החלון הרשמי לא מחליף את קריאת הפוליסה. הצעד השני הוא להוריד את סיכום המידע, והשלישי להשוות מול ביטוחים אחרים שזמינים בשוק.
כשהחלון מציג שתי פוליסות תרופות, עברו עליהן לפי ארבעת התנאים שבסעיף הבא. החלון עוזר לראות את שתיהן יחד, אבל ההכרעה אם יש חפיפה אמיתית תלויה ברשימת התרופות ובתקרה של כל אחת.
שיפוי: מה זה אומר כשיש שתי פוליסות
ביטוח תרופות הוא ביטוח שיפוי. הוא מחזיר את מה ששילמתם בפועל על התרופה, לפי תנאי הפוליסה, ולא יותר מזה. אם אותה הוצאה מכוסה בשתי פוליסות, לא תקבלו עליה החזר פעמיים. זה ההבדל מענפי פיצוי כמו מחלות קשות, שבהם כל פוליסה משלמת סכום משלה.
ובכל זאת, שתי שורות של כיסוי לתרופות לא אומרות אוטומטית שיש כפל ביטוח. כדי לקבוע שיש כפל, צריכים להתקיים כל ארבעת התנאים:
שתי פרמיות גדולות מאפס. אם על אחד הכיסויים לא משולמת פרמיה, אין כאן עלות כפולה.
שתי פוליסות שונות, באותה חברה או בשתי חברות.
שני הכיסויים הם שיפוי. כיסוי שמשלם סכום קבוע עם אבחנה אינו מחזיר את עלות התרופה, ולכן הוא לא חופף לכיסוי תרופות.
אותה גאוגרפיה. כיסוי שחל בישראל וכיסוי שחל רק בחו"ל אינם אותו כיסוי.
הר הביטוח מציג התראות על חשש לכפל ביטוח, ובאותו מקום מסייג שההתראה לא מחייבת תמיד שנרכש כיסוי מיותר. התייחסו אליה כסימן לבדוק, ולא כמסקנה.
גם כשכל ארבעת התנאים מתקיימים, השוו לפני שמבטלים. שתי פוליסות תרופות יכולות להיבדל בתקרת ההחזר, ברשימת התרופות או בהשתתפות העצמית, ואז אחת מכסה את מה שהשנייה לא.
דוגמה: פוליסה פרטית ופוליסה מהעבודה
נניח שבדו"ח מופיעות שתי פוליסות בריאות עם כיסוי לתרופות: פוליסה פרטית שרכשתם בעצמכם, ופוליסה קבוצתית דרך מקום העבודה. על שתיהן יורדת פרמיה, שתיהן מחזירות את עלות התרופה, ושתיהן חלות בישראל. כאן כל ארבעת התנאים מתקיימים, ויש חפיפה אמיתית.
הצעד הבא הוא לא ביטול מיידי, אלא השוואה. בודקים איזו פוליסה רחבה יותר ברשימת התרופות ובתקרה, מה ההשתתפות העצמית בכל אחת, ומה יקרה לכיסוי הקבוצתי אם תעזבו את מקום העבודה. לפעמים דווקא הפוליסה הפרטית היא זו שתישאר איתכם לאורך זמן.
לעומת זאת, אם הפוליסה השנייה היא ביטוח מחלות קשות שמשלם סכום חד-פעמי עם אבחנה, אין כאן חפיפה בכלל, גם אם המחלה מחייבת תרופה יקרה. על ההבדל הזה יש הסבר בכתבה על ביטוח מחלות קשות בהר הביטוח.
כיסוי תרופות של הילדים
בכל פוליסה חברת הביטוח מדווחת גם אם המבוטח קטין או בגיר. כשההורה פותח את התיק של הילד, הוא רואה רק פוליסות שבהן הוא רשום מול החברה כבגיר לצורך זיהוי. לכן פוליסת בריאות של הילד שמשלם עליה ההורה השני עלולה לא להופיע אצלכם. איך מגדירים את זה מול החברה מוסבר בכתבה על דו"ח הר הביטוח לילדים.
מה הדו"ח לא מראה בתרופות
אילו תרופות, ובאילו מצבים רפואיים, הפוליסה מכסה.
תקרת ההחזר לתרופה ולתקופה.
גובה ההשתתפות העצמית.
תקופת האכשרה מתחילת הביטוח.
החריגים, כולל מצבים רפואיים שהיו קיימים לפני ההצטרפות.
תנאי השימוש של הר הביטוח מפנים מי שרוצה מידע רחב יותר לאזור האישי באתר חברת הביטוח. שם, או בפוליסה המלאה שמבקשים מהחברה, כתובים כל הפרטים האלה. איך מבקשים את הפוליסה מוסבר בכתבה איך משיגים את הפוליסה המלאה.
למה פוליסה שיש לכם לא מופיעה
היא חדשה. נתוני ביטוחי הבריאות מועברים עד ה-5 בכל חודש, על החודש הקודם, ולכן פוליסה תופיע רק אחרי הדיווח הראשון עליה.
היא בחריג של החוזר, למשל ביטוח בריאות שהמעסיק מממן במלואו למבוטח לא מסוים.
ביקשתם בעבר לא להעביר את הנתונים. רק המבוטח יכול לבקש זאת, בפנייה לכל חברת ביטוח בנפרד.
מה שלא יכול להסביר את החוסר הוא סעיף בטופס ההצטרפות. חוזר הצירוף של הרשות קובע שגורם משווק לא יכלול בטופס ההצעה אפשרות לבטל את העברת המידע להר הביטוח.
מתי לבדוק
הזמן הטוב לבדוק את הכיסוי לתרופות הוא לפני שמצטרפים לפוליסת בריאות נוספת, כדי לדעת אם היא מוסיפה משהו על מה שכבר יש לכם. רגע נוסף לבדיקה הוא עזיבה של מקום עבודה שדרכו הייתה לכם פוליסה קבוצתית, כדי לדעת מה נשאר לכם בפוליסות האחרות. לאתר נכנסים בהזדהות הממשלתית, והשלבים מפורטים בכתבה כניסה להר הביטוח צעד אחר צעד.
אם תרצו לעבור על כיסויי הבריאות עם סוכן ביטוח מורשה, השאירו פרטים בעמוד הר הביטוח, ואנחנו נפיק אתכם את הדו"ח ונבדוק יחד את שורות הבריאות.
שאלות נפוצות
האם ביטוח תרופות מחוץ לסל מופיע בהר הביטוח?+
כן, כשהוא פוליסה של חברת ביטוח. תרופות הוא אחד מכיסויי הבריאות שהחוזר מחייב לדווח עליהם.
האם הדו"ח מראה אילו תרופות מכוסות?+
לא. הדו"ח מראה שהכיסוי קיים, אצל איזו חברה ובאיזו פרמיה. רשימת התרופות, תקרת ההחזר וההשתתפות העצמית כתובות בפוליסה המלאה.
האם השב"ן של קופת החולים מופיע בדו"ח הר הביטוח?+
בדו"ח הרגיל אין מקור רשמי שמציג אותו. באיזור ביטוחי בריאות של רשות שוק ההון, שנכנסים אליו מהר הביטוח, הכיסויים של הקופה מוצגים לצד הפוליסות הפרטיות.
אם יש לי ביטוח תרופות בשתי חברות, אקבל החזר כפול?+
לא. תרופות הוא כיסוי שיפוי, שמחזיר את ההוצאה בפועל פעם אחת. כדי לקבוע שיש כפל ביטוח צריכים להתקיים ארבעה תנאים יחד.
האם הדו"ח מציין אם פוליסת בריאות מתחדשת מדי שנתיים?+
החוזר דורש מחברות הביטוח לציין אם פוליסת בריאות היא מהסוג המתחדש מדי שנתיים. הדרישה חלה על פוליסות ששווקו מ-01.02.2016.