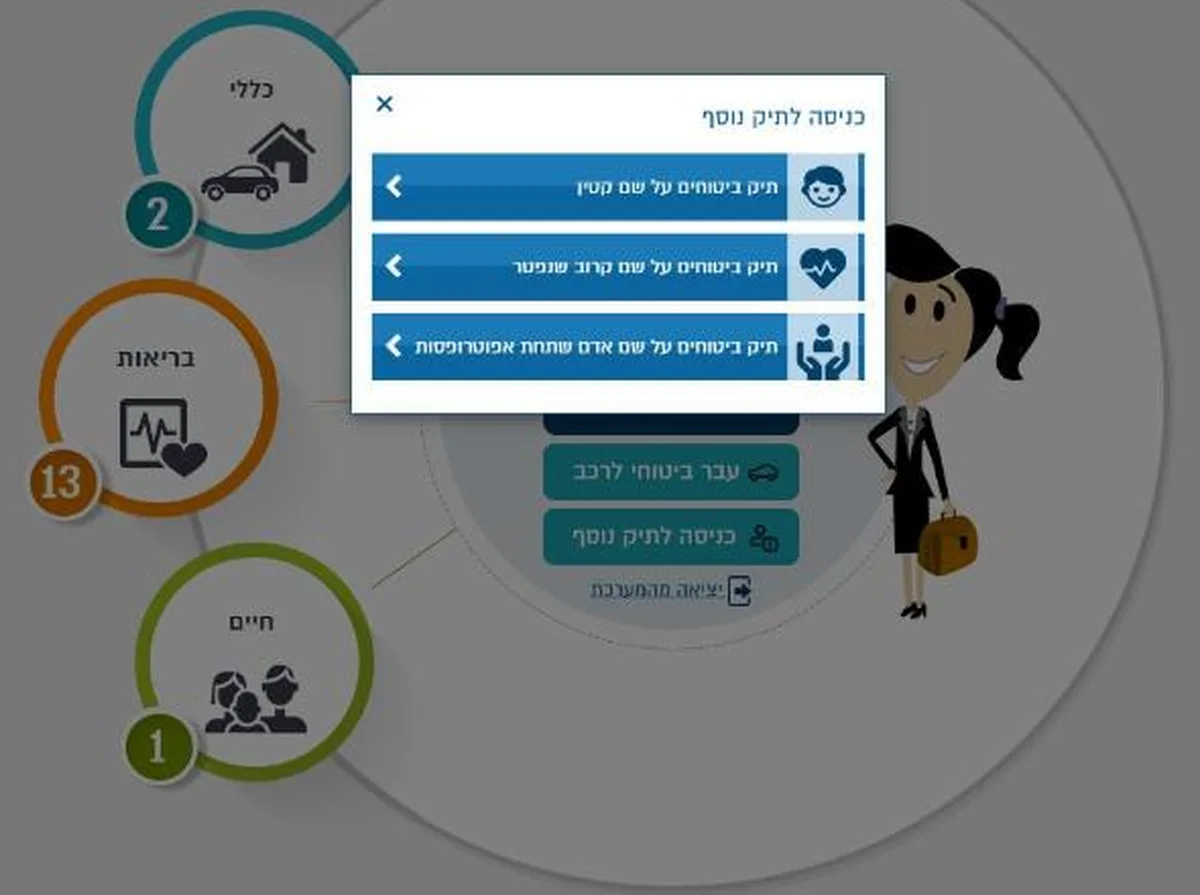
את הביטוחים של ילד מתחת לגיל 18 רואים בהר הביטוח מתוך החשבון של ההורה, במסלול שנקרא "תיק ביטוחים על שם קטין". ההורה יראה שם רק את הפוליסות שבהן חברת הביטוח רשמה אותו כ"בגיר לצורך זיהוי". אם פוליסה של הילד חסרה, הבירור הראשון הוא מול חברת הביטוח ולא מול האתר.
מי רואה את הפוליסות של הילד
לפי המדריך הרשמי של רשות שוק ההון, ביטוח וחיסכון, המידע שיוצג לכם בתיק של קטין כולל את פוליסות הביטוח שבהן הוגדרתם מול חברת הביטוח כ"בגיר לצורך זיהוי". זה המונח של הרשות. ברשת אפשר למצוא גם "בעל היתר צפייה", אבל זה לא השם הרשמי. "מורשה צפייה" הוא בכלל מונח אחר, שמתאר עובדים שסוכן ביטוח ממנה מטעמו.
המנגנון הזה נכנס לתוקף ב-01.06.2021, בתיקון לחוזר שמסדיר את הר הביטוח. לפי התיקון, כך נקבע מי מוגדר כבגיר לצורך זיהוי כשאף אחד לא ביקש אחרת:
בפוליסה פרטית: הגורם המשלם על הפוליסה.
בפוליסה קבוצתית: המבוגר שבזכותו הילד צורף לביטוח.
המשמעות בפועל: הורה שלא משלם על הפוליסה ולא הוגדר בה לא יראה אותה בחשבון שלו, גם כשהוא ההורה הרשום של הילד. שני הורים שכל אחד מהם משלם על פוליסה אחרת עשויים לראות כל אחד חלק אחר מהתמונה.
איך משנים או מוסיפים בגיר לצורך זיהוי
ההגדרה נקבעת מול חברת הביטוח, ולכן גם השינוי נעשה שם. החוזר מאפשר להחליף את הבגיר לצורך זיהוי בפוליסה או להוסיף בגיר נוסף, כך ששני ההורים יראו אותה.
כל חברה מדווחת להר הביטוח רק על המוצרים שלה. לכן אם לילד יש פוליסות בשתי חברות או יותר, צריך לבקש את העדכון מכל אחת מהן בנפרד. אחרי העדכון, בודקים שוב בתיק של הילד שהפוליסה הופיעה.
הוצאת הדו"ח של הילד, צעד אחר צעד
נכנסים לאתר ומזדהים במערכת ההזדהות הממשלתית עם הפרטים שלכם, כמו בכל כניסה רגילה. את ההזדהות עצמה פירטנו במדריך הכניסה להר הביטוח.
במסך הפתיחה של התיק שלכם, לצד "כל הביטוחים" ו"עבר ביטוחי לרכב", לוחצים על הכפתור "כניסה לתיק נוסף".
נפתח חלון עם שלוש אפשרויות בדיוק: "תיק ביטוחים על שם קטין", "תיק ביטוחים על שם קרוב שנפטר" ו"תיק ביטוחים על שם אדם שתחת אפוטרופסות". בוחרים את הראשונה.
ממלאים את מספר תעודת הזהות של הילד ואת תאריך הלידה שלו.
מסמנים הסכמה לתנאי השימוש ונכנסים לתיק.
בוחרים "תיק ביטוחים על שם קטין". שתי האפשרויות האחרות נועדו לקרוב שנפטר ולאדם תחת אפוטרופסות.
לפי המדריך, אלה כל השדות במסלול. לא מבקשים תאריך הנפקה של תעודת הזהות, לא מעלים צילום ולא ממלאים טופס בקשה. יש לכם כמה ילדים? חוזרים על "כניסה לתיק נוסף" עם הפרטים של כל אחד מהם.
בן או בת זוג לא נכנסים דרך המסלול הזה ולא דרך שום מסלול אחר באתר. כל בן זוג נכנס בעצמו, בהזדהות שלו.
מה מופיע בתיק של הילד
התיק בנוי כמו התיק שלכם: הפוליסות וכתבי השירות שהיו בתוקף בחודש החולף, אצל איזו חברה כל אחד מהם, ומה עולה כל אחד. בין השדות שחברות הביטוח מעבירות לאתר יש גם סימון אם המבוטח קטין או בגיר, וסיווג של המוצר כאישי או קבוצתי. גם ביטוח סיעודי קבוצתי של חברי קופות חולים מדווח, וכל רובד בו מופיע כשורה נפרדת. התיק לא מתעדכן בזמן אמת: חברות הביטוח מעבירות את הנתונים עד ה-5 בכל חודש על החודש שעבר, ובביטוח חיים עד ה-15. הסבר על כל שדה נמצא במדריך לקריאת הדו"ח.
מה לא תמצאו בתיק של הילד
החוזר מגדיר במפורש סוגי ביטוח שלא מדווחים לאתר. אצל ילדים, שלושה מהם רלוונטיים במיוחד:
ביטוח תאונות אישיות קבוצתי לתלמידים. הוא מוחרג מחובת הדיווח, ולכן הוא לא יופיע.
ביטוח תאונות אישיות קבוצתי לתקופה של עד שנה, שנעשה בגלל אירוע או פעילות משותפים.
ביטוח לתקופה של עד שלושה חודשים, ובהם ביטוח נסיעות לחו"ל לנסיעה קצרה.
פוליסה שבה לא הוגדרתם כבגיר לצורך זיהוי גם היא לא תופיע אצלכם, כפי שהוסבר למעלה. את רשימת הענפים המלאה שהאתר מציג ושאינו מציג ריכזנו בכתבה על אתר הר הביטוח.
מה לבדוק כשהתיק של הילד פתוח
לפעמים מופיעות בתיק של הילד שתי פוליסות שנראות דומות. לפני שמבטלים משהו, צריך להבחין בין שני סוגי כיסוי:
שיפוי: החזר של הוצאה שהייתה בפועל, פעם אחת. כך עובדים ניתוחים, השתלות, תרופות ובדיקות. רק כאן יכול להיות כפל ביטוח.
פיצוי: סכום שנקבע מראש ומשולם כשקורה האירוע, כמו במחלות קשות ובתאונות אישיות. כאן כל פוליסה משלמת בנפרד, ואין כפל.
אפשר לדבר על כפל בכיסוי שיפוי של הילד רק כשמתקיימים ארבעה תנאים יחד: משלמים פרמיה על שתי הפוליסות, הן בפוליסות או בחברות שונות, שתיהן כיסוי שיפוי, ושתיהן מכסות את אותו מקום. ניתוחים בחו"ל מול ניתוחים בארץ, למשל, אינם כפל.
האתר עצמו מתריע לפעמים על חשש לכפל, ואחת הדוגמאות שהוא נותן היא שתי פוליסות תאונות אישיות לאותו מבוטח. הוא גם מסייג שההתראה לא אומרת תמיד שנרכש כיסוי מיותר. בתאונות אישיות, שהן פיצוי, השאלה הנכונה היא אחרת: האם הסכום מתאים לילד, האם עדיין צריך את שתי הפוליסות, והאם הפרמיה סבירה.
עוד כמה שאלות ששווה לשאול על כל שורה בתיק:
האם אתם מכירים את הפוליסה, ומי משלם עליה היום?
האם היא אישית או קבוצתית, ואם היא קבוצתית, דרך איזו מסגרת הילד צורף?
האם יש כתב שירות שמחויב בנפרד? כתב שירות אינו פוליסת ביטוח, גם כשהוא מופיע באותה רשימה.
כשסוכן ביטוח בודק את התיק של הילד
סוכן ביטוח מורשה יכול להיכנס לתיק של קטין רק עם הרשאה חתומה. טופס ההרשאה שקבעה הרשות מאפשר לחפש בהר הביטוח על שם החותם ועל שם ילדיו הקטינים, והוא תקף חמישה ימי עבודה. הסוכן מאשר שהכניסה נעשית ברשות ההורה או הבגיר לצורך זיהוי, וכל כניסה שלו מתועדת במערכות הרשות.
אם תרצו, השאירו פרטים בעמוד הר הביטוח, ונפיק יחד אתכם את הדו"ח של הילדים ונעבור על כל שורה בו.
שאלות נפוצות
מה פירוש "בגיר לצורך זיהוי"?+
זה המונח הרשמי למבוגר שחברת הביטוח רשמה מול פוליסה של קטין, וזה מה שמאפשר לו לראות אותה בהר הביטוח. כברירת מחדל זה מי שמשלם על הפוליסה, ובפוליסה קבוצתית מי שבזכותו הילד צורף.
למה פוליסה של הילד שאני יודע עליה לא מופיעה אצלי?+
הסיבה האפשרית הראשונה היא שלא הוגדרתם בה כבגיר לצורך זיהוי. במקרה כזה פונים לחברת הביטוח ומבקשים להוסיף אתכם.
צריך את תאריך ההנפקה של תעודת הזהות של הילד?+
לא. לפי המדריך הרשמי ממלאים במסלול הזה רק את מספר הזהות ואת תאריך הלידה של הילד, ומסמנים הסכמה לתנאי השימוש.
ביטוח התאונות הקבוצתי לתלמידים יופיע בתיק של הילד?+
לא. החוזר של רשות שוק ההון מוציא במפורש ביטוח תאונות אישיות קבוצתי לתלמידים מחובת הדיווח לאתר.
שני ההורים יכולים לראות את אותה פוליסה?+
כן, אם חברת הביטוח רושמת את שניהם. החוזר מאפשר להוסיף בגיר נוסף לצורך זיהוי, והבקשה מוגשת לחברה המבטחת.