כדי להוריד את ההוצאה החודשית על ביטוח, מתחילים מרשימה של מה שאתם משלמים היום, ובדיוק את זה הר הביטוח נותן: כל פוליסה וכל כתב שירות, באיזו חברה, וכמה עולה כל אחד. הדו"ח עצמו לא משווה מחירים ולא מראה השתתפות עצמית או החרגות. את אלה בודקים בפוליסה עצמה ומול חברות הביטוח.
איך הפרמיה מופיעה בדו"ח
לפי חוזר רשות שוק ההון, ביטוח וחיסכון, חברת הביטוח מדווחת על כל מוצר את סך דמי הביטוח השנתיים. בפוליסה שמשולמת כל חודש היא מדווחת את דמי הביטוח של החודש הקודם, ומסמנת אם מדובר בפרמיה שנתית או חודשית. הנתונים מועברים לאתר פעם בחודש, על החודש הקודם.
המשמעות כשמחברים את הכול: אי אפשר פשוט לסכם את העמודה. כדי לקבל תמונה של ההוצאה החודשית, מחלקים פרמיה שנתית ב-12, ומשאירים פרמיה חודשית כמו שהיא. זו הערכה בלבד, כי בפוליסה חודשית הדו"ח מראה רק את החודש הקודם.
מה מופיע
איך להשתמש בזה
פרמיה חודשית
הסכום שחויב בחודש הקודם. משווים אותו לחיוב בכרטיס האשראי או בחשבון הבנק.
פרמיה שנתית
הסכום לכל השנה. לחישוב חודשי מחלקים ב-12.
כתב שירות
מופיע עם מספר הפוליסה שמכוחה נמכר. בודקים אם אתם משתמשים בשירות.
עוברים שורה אחר שורה ושואלים: האם אני יודע מה זה, ולמה קניתי? פוליסה שאיש במשפחה לא זוכר, או כתב שירות שמחויב בלי שאתם משתמשים בו, היא המקום הראשון לבדוק. כתב שירות אינו ביטוח, גם כשהוא מופיע באותה רשימה, ולכן הוא לא מחליף כיסוי ביטוחי.
2. חפיפה בכיסויי שיפוי
כפל ביטוח אפשרי רק בכיסויי שיפוי, כלומר כיסוי שמחזיר הוצאה שהייתה בפועל, פעם אחת. אלה הניתוחים, ההשתלות, התרופות, הבדיקות והטכנולוגיות המתקדמות. במקרה כזה החברות לא ישלמו פעמיים על אותה הוצאה, ואז שתי פרמיות על אותו כיסוי הן הוצאה מיותרת.
כדי לקרוא לזה כפל, צריכים להתקיים ארבעה תנאים יחד:
משולמת פרמיה על שתי הפוליסות, ושתיהן גדולות מאפס.
מדובר בשתי פוליסות שונות, או בשתי חברות שונות.
שני הכיסויים הם כיסויי שיפוי.
שניהם מכסים את אותו מקום. ניתוחים בחו"ל וניתוחים בארץ אינם כפל.
3. ביטוחי פיצוי: לא כפל, אלא התאמה
ביטוח חיים, מחלות קשות, תאונות אישיות, מוות מתאונה, אובדן כושר עבודה וסיעוד משלמים סכום שנקבע מראש. כל פוליסה בענפים האלה משלמת בנפרד, ולכן שתי פוליסות כאלה אינן כפל ביטוח. כאן שואלים שלוש שאלות אחרות: האם הסכום הכולל מתאים לצורך שלכם היום, האם יש פוליסה שכבר לא צריך, והאם הפרמיה סבירה ביחס לכיסוי.
האתר מתריע לפעמים על חשש לכפל גם בענפים כאלה, למשל על שתי פוליסות תאונות אישיות לאותו מבוטח. הוא גם מסייג בעצמו שההתראה לא אומרת תמיד שנרכש כיסוי מיותר. ההתראה היא סימן לבדוק, לא הוראה לבטל.
4. ביטוח על נכס שכבר לא שלכם
ברכב, בדירה ובבית עסק החברה מדווחת רק את בעל הפוליסה. אם מכרתם רכב או עברתם דירה והפוליסה הישנה עדיין מופיעה, ייתכן שהיא עדיין פעילה ועדיין גובה פרמיה. מבררים את זה מול החברה המבטחת.
בביטוח רכב מדווחים גם אם הפוליסה היא "נהג נקוב", או מה גיל הנהג הצעיר ביותר שמורשה לנהוג בפוליסת "כל נהג". אם הנתון לא תואם את מי שנוהג ברכב היום, שאלו את החברה אם עדכון שלו משנה את הפרמיה.
5. ביטוח סיעודי
בביטוח סיעודי הדו"ח מפורט יותר מבשאר הענפים. מאז 01.06.2021 החברות מדווחות בו גם את גובה התגמול ואת תקופת התשלום, והפוליסות מוצגות לפי תקופת ההמתנה. כך אפשר לראות מול כל פרמיה מה היא קונה. ביטוח סיעודי קבוצתי לחברי קופות חולים מוצג לפי רבדים, כל רובד בשורה משלו, ולכן כדאי לוודא שאתם מכירים כל רובד שמחויב.
סיעוד הוא ביטוח פיצוי. שתי פוליסות סיעוד משלמות כל אחת בנפרד, והבדיקה היא אם הסכום הכולל מתאים לצורך ואם המחיר מוצדק.
6. פוליסת בריאות שמתחדשת
לפי תיקון לחוזר משנת 2021, בפוליסת בריאות מציינים אם היא מהסוג שמתחדש מדי שנתיים. זה רלוונטי לפוליסות ששווקו החל מ-01.02.2016. בפוליסה כזו כדאי לשאול את החברה מה צפוי להשתנות בחידוש הקרוב, לפני שמחליטים להשאיר או להחליף.
מה הדו"ח לא יגיד לכם על המחיר
השתתפות עצמית והחרגות. הם לא בין השדות המדווחים. לפי תנאי השימוש, המידע באתר הוא אינדיקציה לקיום הביטוח, ולמידע רחב יותר עוברים לאזור האישי באתר של חברת הביטוח.
השוואה מול השוק. הדו"ח הרגיל מציג מה יש לכם, לא כמה זה היה עולה במקום אחר. בביטוחי בריאות יש לזה מענה באיזור ביטוחי בריאות, שמוסבר בסעיף הבא.
ענפים שלא מדווחים. ביטוחי אחריות, ביטוח אשראי וביטוח עסקי שאינו "ביטוח מקיף לבתי עסק" אינם ברשימת הענפים. גם קרנות פנסיה וקופות גמל אינן חלק מהאתר.
על ההשתתפות העצמית, שווה לשאול את החברה ישירות אם שינוי שלה משנה את הפרמיה, ובכמה.
השוואת ביטוחים באיזור ביטוחי בריאות
לביטוחי הבריאות יש לרשות שוק ההון כלי נוסף, איזור ביטוחי בריאות בכתובת hit.cma.gov.il, שנכנסים אליו מהר הביטוח. במסך הראשי שלו מוצג "התיק שלך - סך החיוב החודשי", בחלוקה בין פוליסות פרטיות לקופת חולים. זה הסכום שהדו"ח הרגיל לא מחשב בשבילכם.
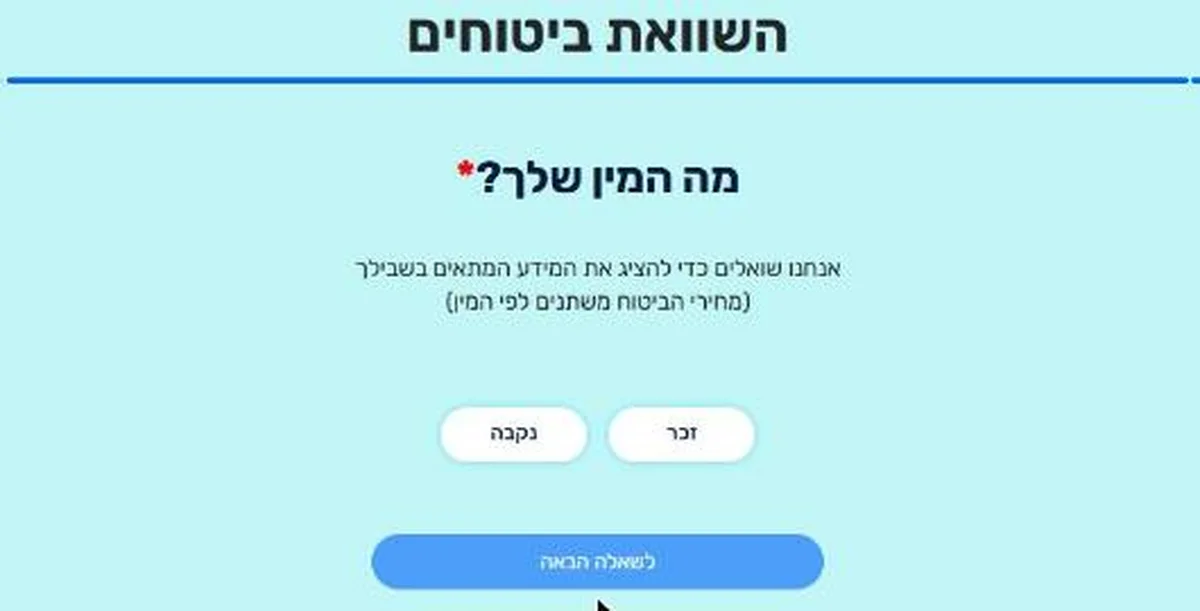
בתפריט של האיזור יש "השוואת ביטוחים". היא מתחילה בשאלון קצר, למשל על המין, כי לפי האתר מחירי הביטוח משתנים לפי המין.
ענו על השאלון לפי הפרטים שלכם, כי המחירים שיוצגו אחריו תלויים בתשובות.
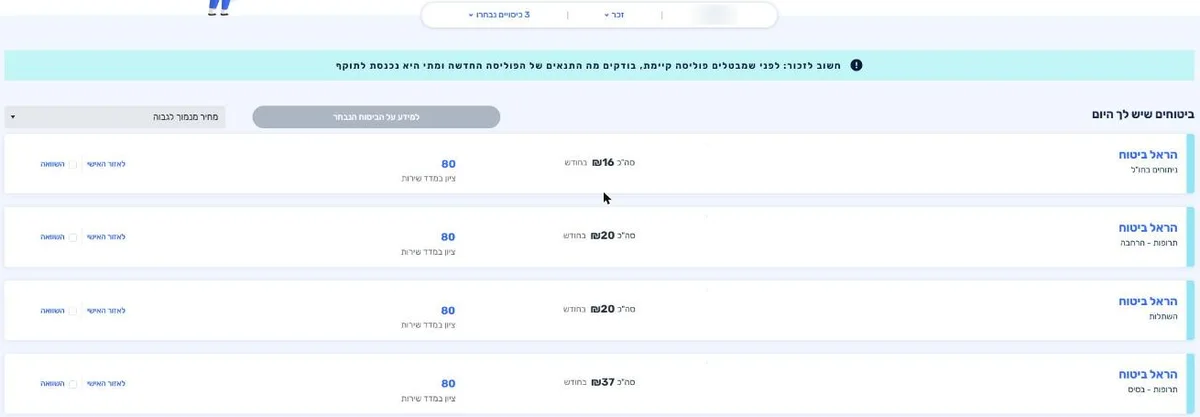
אחרי השאלון מופיע מסך "ביטוחים שיש לך היום", ובו לכל פוליסה המחיר החודשי ו"ציון במדד שירות". כך רואים ליד כל פרמיה גם איך החברה מדורגת בשירות, ולא רק כמה היא עולה.
השוו כל פרמיה לציון השירות שלידה, וקראו את האזהרה שבמסך לפני שאתם מבטלים משהו.
באותו מסך האתר מוסיף אזהרה מפורשת לפני ביטול: קודם בודקים את התנאים של הפוליסה החלופית ואת היום שבו היא מתחילה לחול, ורק אחר כך נפרדים מהקיימת. הכלל הזה נכון בכל ענף, לא רק בבריאות.
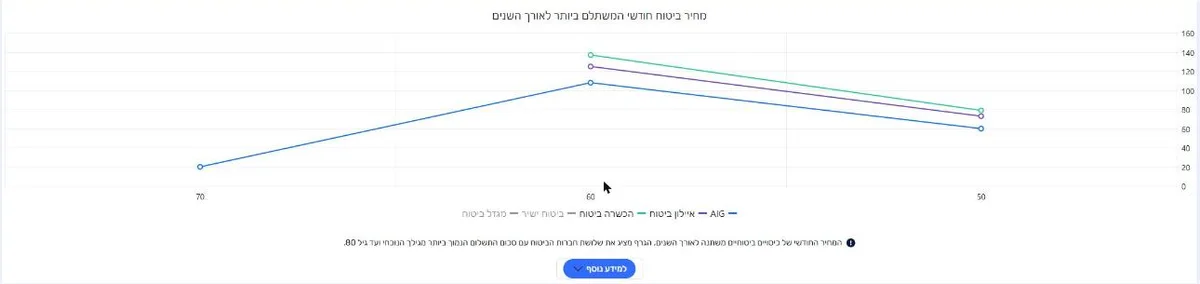
בהמשך מוצג גרף של המחיר החודשי המשתלם ביותר לאורך השנים לפי גיל, של שלוש החברות עם המחיר הנמוך ביותר. הגרף עוזר לראות איך המחיר משתנה עם הגיל, ולא רק מה הוא היום.
הסתכלו על הקו לאורך השנים, ולא רק על הנקודה של הגיל שלכם היום.
לפני שמבטלים
לפני שמבטלים פוליסה, מבקשים מהחברה את הפוליסה המלאה, בודקים מה בדיוק היא מכסה, ומוודאים שהכיסוי שנשאר מספיק. איך משיגים את הפוליסה ועל מה מסתכלים בה, הסברנו בכתבה על בדיקת הפוליסות.
שימו לב גם למועד תום הביטוח, שמופיע לכל מוצר. פוליסה חדשה שאתם שוקלים כדאי שתיכנס לתוקף לפני שהישנה מבוטלת, כדי שלא יישאר חודש בלי כיסוי. ואם אתם מחליפים חברה, בדקו בדו"ח של החודש הבא שהפוליסה הישנה כבר לא מופיעה.
אם תרצו לעבור על ההוצאה יחד, אפשר להשאיר פרטים בעמוד הר הביטוח, ואנחנו נפיק את הדו"ח יחד אתכם ונעבור על כל פרמיה בו.
שאלות נפוצות
יש בהר הביטוח מחשבון להשוואת מחירי ביטוח?+
בדו"ח הרגיל אין. לביטוחי בריאות יש "השוואת ביטוחים" באיזור ביטוחי בריאות של רשות שוק ההון, עם מחיר חודשי וציון במדד שירות לכל פוליסה. בשאר הענפים משווים מול חברות הביטוח או עם סוכן ביטוח.
רואים בדו"ח את ההשתתפות העצמית?+
לא. ההשתתפות העצמית אינה בין השדות שחברות הביטוח מדווחות לאתר. אותה רואים בפוליסה עצמה או באזור האישי באתר של חברת הביטוח.
האתר התריע על כפל. לבטל מיד?+
לא מיד. האתר עצמו כותב שההתראה לא אומרת תמיד שנרכש כיסוי מיותר, ושזה תלוי בסוג הפוליסה ובצרכים שלכם. קודם בודקים אם שני הכיסויים הם שיפוי ואם הם חופפים באמת.
למה הפרמיה בדו"ח שונה ממה שירד לי מהחשבון?+
הנתונים מועברים לאתר פעם בחודש, על החודש הקודם. בפוליסה חודשית מדווחת הפרמיה של החודש שעבר, ובפוליסה שנתית סך דמי הביטוח לשנה.
ביטוח רכב של רכב שמכרתי עדיין מופיע. מה עושים?+
ברכב החברה מדווחת את בעל הפוליסה, כך שאם הפוליסה עדיין רשומה עליכם היא תופיע. פונים לחברת הביטוח ומבררים את מצב הפוליסה.