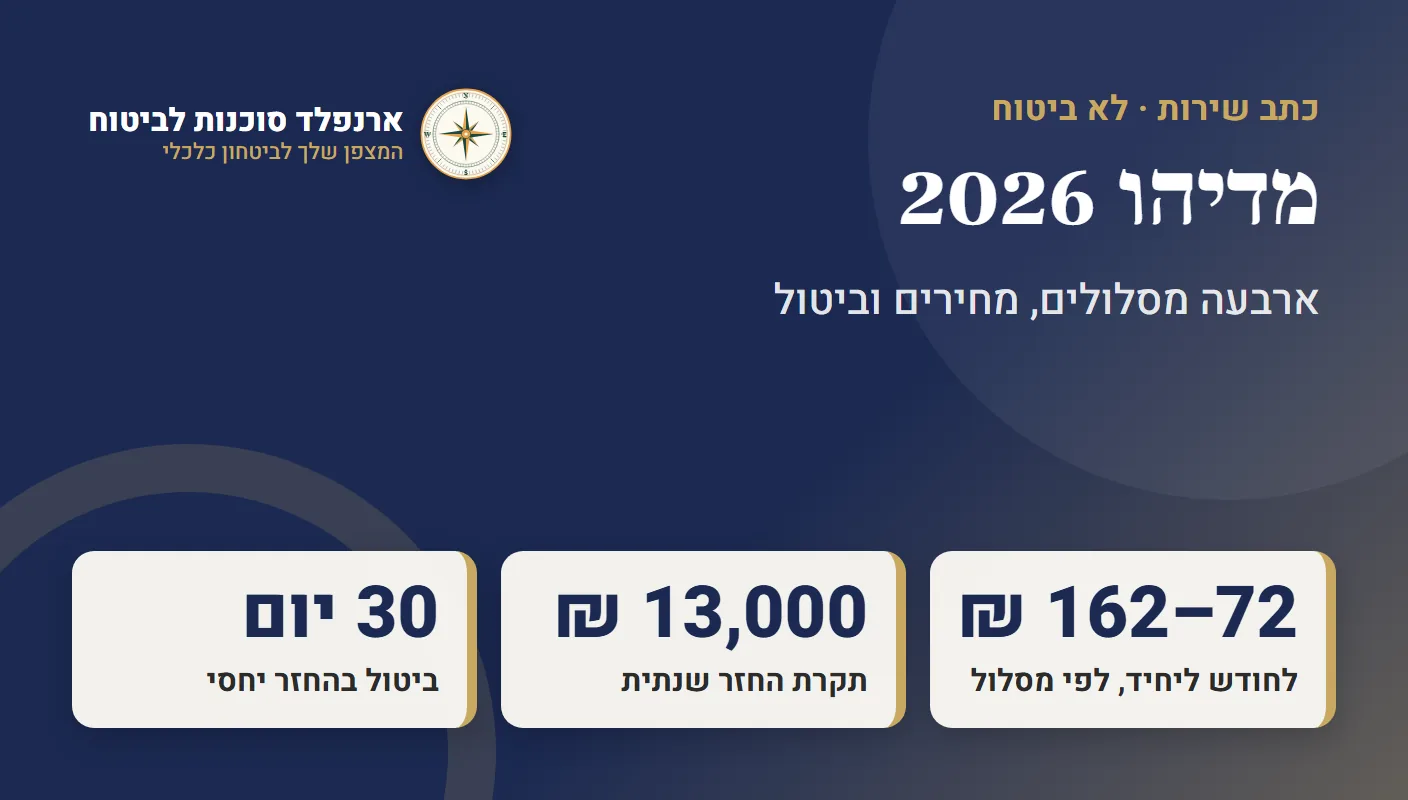
בקצרה מדיהו (MediWho) היא כתב שירות ולא ביטוח. המנוי מחפש בשבילכם זכויות רפואיות, מקדים תורים ל-MRI ול-CT ומטפל בטופס 17 ובבקשות להחזרים. במסלולים היקרים יותר הוא גם מחזיר חלק מההוצאה על רופא מומחה, הדמיות, פיזיותרפיה, שיניים ורפואה משלימה. אין חיתום רפואי, אבל לחלק מההחזרים יש תקופת הכשרה, כלומר זמן מתחילת המנוי שבו משלמים ועדיין אי אפשר לקבל את ההחזר. המחיר ליחיד הוא 72 עד 162 ₪ לחודש, לפי המסלול. חלק מהשירותים האלה כבר כלולים אצל רבים בביטוח הבריאות הפרטי, ולכן בודקים קודם מה יש לכם.
שב"ן, ביטוח פרטי, ותור ל-MRI שלא מגיע
לקוחה התקשרה אליי בערב של יום שלישי. הבת שלה נפלה מהאופניים, הברך התנפחה, ובקופת החולים נתנו תור ל-MRI בעוד 4 חודשים. היא שאלה אותי שאלה אחת: "קובי, יש לי שב"ן ויש לי ביטוח בריאות פרטי. למה אני בכל זאת מרגישה תקועה?"
שב"ן (שירותי בריאות נוספים) הוא הביטוח המשלים של קופת החולים, שמשלמים עליו לקופה כל חודש בנוסף לביטוח הבריאות הממלכתי.
התשובה פשוטה ולא נעימה. הביטוח הפרטי שלה משלם אחרי שמשהו קורה. השב"ן נותן הנחות והשתתפות אצל ספקים שבהסדר. אף אחד מהם לא מרים טלפון, לא תופס תור ולא ממלא טופס 17. לפער הזה, בין "יש לי כיסוי" ל"יש מי שמטפל", נכנסו כתבי שירות כמו מדיהו, מי דוקטור, פלטינום ובריאות פלוס.
מדיהו נולדה מאותו תסכול. לפי ריאיון שפרסם בלוג החברה בדצמבר 2020, הבן של המייסד והמנכ"ל, מיקי קופל, נפצע באימון כדורגל וקיבל תור ל-MRI בקופת החולים בעוד 5.3 חודשים. מזה צמח מה שקופל מכנה "ה-Waze של עולם הבריאות". הכתבה הזאת היא מה שהייתי רוצה שהיא תקרא לפני שהיא מחליטה אם מדיהו פותרת לה את הבעיה, או רק מוסיפה עוד תשלום חודשי.
מדיהו זה לא ביטוח, וההבדל הוא לא עניין של ניסוח
מדיהו בע"מ היא חברה מחיפה, מקבוצת קופל גרופ, שעובדת מול סוכני ביטוח מעל 20 שנה. היא לא חברת ביטוח ולא מוכרת ביטוח. אין כאן פוליסה, אין חברת ביטוח שעומדת מאחורי ההתחייבות, ואין פיצוי על אירוע. מה שקונים הוא כתב שירות (בשפת החברה: "כתב מנוי"): דמי מנוי חודשיים תמורת שירותים, והאחריות עליהם היא של ספק השירות עצמו.
ההבדל הזה עובד לשני הכיוונים. מצד אחד, אין חיתום רפואי ואין הצהרת בריאות: מצטרפים בכל מצב בריאותי. מצד שני, מה שמקבלים הוא שירות והחזר חלקי לפי כתב השירות, לא סכום ביטוח. רשת ביטחון כספית לניתוח, להשתלה או למצב סיעודי נמצאת במקום אחר.
מאגר של 50,000 זכויות: מה קורה בפועל
הלב של המוצר הוא מאגר של למעלה מ-50,000 זכויות רפואיות מקופות החולים, מביטוח לאומי ומביטוחים פרטיים. במקום שתחפשו לבד אילו זכויות רפואיות מגיעות לכם, החברה מחפשת בשבילכם.
בפועל זה עובד כך. מספרים לחברה מה קרה: אבחנה חדשה, ניתוח שמתוכנן, תור רחוק מדי. החברה בודקת במאגר אילו זכויות קשורות למצב, ואז מטפלת בניירת. היא מבקשת מקופת החולים טופס 17 או התחייבות, מגישה בקשות להחזר כספי מגופים שחייבים לכם כסף, ומכוונת אתכם בתביעה מול ביטוח לאומי. מי שחלה במחלה קשה ויש לו זכות להחזר מס, מקבל עזרה גם בבקשה הזו.
חלק מהשירותים האלה עולים כסף גם בתוך המנוי, ועל זה בהמשך. מדיהו מוכרת זמן וידע, לא כיסוי ביטוחי.
💡 חשוב לדעת: מדיהו מצהירה שהיא לא מתחרה בסוכני הביטוח ומחזירה את הלקוח לסוכן שלו. המייסד ניסח את זה בריאיון כך: "ביטוח קונים רק אצל סוכן ביטוח". בשבילי זו נקודה לטובתה, כי היא לא מנסה לשכנע אתכם שכתב שירות מחליף את התיק הביטוחי. בעמוד כתבי השירות באתר תמצאו את שאר השחקנים בקטגוריה הזאת, כולל תוכניות השב"ן של קופות החולים.
ארבעה מסלולים, וכל אחד בנוי על הקודם
מדיהו מוכרת ארבעה מסלולים, והם לא ארבעה מוצרים נפרדים אלא סולם: 360 הוא הבסיס, Best Care מוסיף עליו החזרים על שירותי בריאות, Best Care Smile מוסיף שיניים, ו-Gold מוסיף סיעוד ורווחה. המחירים ליחיד בגיל 18 עד 69 (ב-Smile מגיל 21), כולל מע"מ:
מסלול
יחיד לחודש
זוג לחודש
מה נוסף
גרסת כתב השירות
MediWho 360
72 ₪
144 ₪
זכויות, תורים, חוות דעת בחו"ל, ניירת
אפריל 2025
Best Care
90 ₪
180 ₪
החזרים על רופא מומחה, הדמיות, פיזיותרפיה, היריון ועוד
יולי 2025
Best Care Smile
146 ₪
292 ₪
טיפולי שיניים ברשת פנורמי
פברואר 2026
Gold
162 ₪
324 ₪
ליווי לתביעת סיעוד, רפואה משלימה, פסיכולוג
יולי 2025
מקור: כתבי השירות הרשמיים של מדיהו, גרסאות אפריל 2025 (360), יולי 2025 (Best Care ו-Gold) ופברואר 2026 (Smile). המחירים צמודים למדד ועשויים להתעדכן עד 5% בשנה. תקרת החזר שנתית: 13,000 ₪ בכל המסלולים.
מדיהו 360 (72 ₪): ניווט, תורים וזכויות, בלי החזרים על טיפולים
זה הבסיס, ומי שנשאר בו מקבל בעיקר שירותי תפעול. לפי כתב השירות, המסלול כולל שמונה שירותים:
איתור זכויות רפואיות מתוך המאגר, ללא המתנה וללא השתתפות עצמית.
חוות דעת שנייה בחו"ל, כשהחברה משלמת לספק: פתולוגיה 7,605 ₪, רדיולוגיה 5,265 ₪, מומחה בכיר 5,260 ₪, מחקר קליני 11,700 ₪.
הקדמת תורים ל-MRI, CT ו-PET-CT בתוך 7 ימי עבודה (MRI מיוחד עד 30 יום).
הגשת בקשות להחזרים כספיים מארגונים, עם השתתפות עצמית של 5%.
הכוונה ובירור בתביעה מול ביטוח לאומי, בדמי טיפול של קצבה חודשית אחת.
טופס 17 והתחייבויות מארגונים.
החזרי מס במחלה קשה או בסיעוד, בעמלה של 15% בתוספת מע"מ.
החזר אגרת אמבולנס למד"א, עד 3 פעמים בשנה.
שלושה שירותים במסלול עולים כסף גם בתוך המנוי: בקשה להחזר מארגון עולה 5% השתתפות עצמית, תביעה מול ביטוח לאומי עולה קצבה חודשית אחת, והחזר מס עולה 15% בתוספת מע"מ. זה המסלול שהיה מקצר לבת של אותה לקוחה את ההמתנה, אבל לא מחזיר שקל על רופא מומחה או פיזיותרפיה.
Best Care (90 ₪): כאן מתחילים ההחזרים
על תוספת של 18 ₪ לחודש מעל 360 (90 פחות 72) נכנסת שכבת ההחזרים. ברוב השירותים החברה מחזירה 80% מההוצאה, עד תקרה לכל שימוש. אלה הכיסויים העיקריים לפי כתב השירות:
שירות
החזר עד
כמה בשנה
הכשרה
רופא מומחה
80% עד 800 ₪ (מהפעם החמישית עד 400 ₪)
6 ביקורים, תקרה 12,000 ₪
3 חודשים
MRI, CT, PET-CT, MRA
80% עד 4,000 ₪ להדמיה
תקרת הדמיות 12,000 ₪
3 חודשים
פיזיותרפיה או הידרותרפיה
80% עד 150 ₪ לטיפול
12 טיפולים
3 חודשים
טיפולי התפתחות לילדים
80% עד 180 ₪ לטיפול
16 טיפולים
6 חודשים
אבחון קשב לילדים עד 21
600 ₪, ופסיכו-דידקטי 1,000 ₪
2 אבחונים ב-3 שנים
6 חודשים
מרפאת כאב
80% עד 150 ₪
10 טיפולים
6 חודשים
סל היריון מורחב
6,500 ₪ להיריון
לכל היריון
12 חודשים
טיפולי פוריות (מילד שלישי)
80% עד 10,000 ₪
2 ניסיונות
12 חודשים
ביקור רופא עד הבית
משלמים 90 ₪
לא צוין
בלי הכשרה
מקור: כתב השירות Best Care, גרסת יולי 2025, שכולל גם תאי לחץ ורפואה מונעת.
Best Care הוא המסלול שבו מדיהו הופכת ממנוי של שירות למנוי שגם מחזיר כסף, ולכן הוא זה שרוב השאלות אצלי מתמקדות בו.
Best Care Smile (146 ₪): שיניים ברשת פנורמי, במימון מדורג
Smile הוא Best Care ועליו רכיב שיניים, שמתבצע ברשת מרפאות פנורמי (כ-25 סניפים). גיל הכניסה ליחיד ב-Smile הוא 21, ובני משפחה לעניין שיניים הם בן או בת זוג וילדים בגיל 12 עד 20. המימון מדורג לפי עלות הטיפולים:
החלק בעלות הטיפולים
מה מדיהו מממנת
עד 20,000 ₪
12%
מ-20,001 עד 80,000 ₪
20%
תקרה ב-12 חודשים
13,000 ₪ ליחיד, 32,000 ₪ למשפחה
התוספת מעל Best Care היא 56 ₪ לחודש (146 פחות 90), כלומר 672 ₪ בשנה. במימון של 12% צריך טיפולים בהיקף של 5,600 ₪ בשנה רק כדי להחזיר את התוספת (672 חלקי 0.12). מי שלא צופה טיפול גדול כדאי שיקרא קודם על ביטוח שיניים ועל ההבדל בינו לבין כתב שירות.
Gold (162 ₪): ליווי לתביעת סיעוד, לא פיצוי
Gold הוא Best Care בתוספת שכבת סיעוד ורווחה. מעבר לטבלה, הוא כולל ליווי בנושא חוק הסיעוד וביטוח לאומי, הכוונה לאשפוז בית מול קופת החולים, והכוונה בקבלת מטפלת או עובדת זרה. ביקור רופא בבית עולה בו 35 ₪, במקום 90 ₪ ב-Best Care.
שירות ב-Gold
מה מקבלים
כמה בשנה
הכשרה
ליווי לתביעת סיעוד
ליווי ותכנון התביעה, בלי פיצוי כספי
לא צוין
60 ימים
רפואה משלימה
80% עד 150 ₪ לטיפול
10 טיפולים
60 ימים
טיפול פסיכולוגי
80% עד 200 ₪ לטיפול
10 טיפולים
60 ימים
ליווי דיאטטי
80% עד 150 ₪ לפגישה
3 פגישות
60 ימים
רופא בטלפון או בבית
שיחה 25 ₪, ביקור 35 ₪
לא צוין
בלי הכשרה
⚠️ אזהרה: המילה "סיעוד" ב-Gold מטעה אנשים. מדיהו מלווה אתכם בהגשת תביעת סיעוד מול ביטוח לאומי וקופת החולים. היא לא משלמת קצבה ולא פיצוי במצב סיעודי. מי שצריך רשת ביטחון כספית למצב כזה צריך ביטוח סיעודי, וכתב שירות לא מחליף אותו.
כמה עולה מדיהו למשפחה?
ב-Best Care, המסלול המבוקש, משפחה של זוג עם שני ילדים משלמת 252 ₪ לחודש, כלומר 3,024 ₪ בשנה (252 כפול 12).
יחיד משלם 90 ₪ לחודש, 1,080 ₪ בשנה. ילדים נספרים רק במנוי משפחתי, עד גיל 18.
הרכב משפחתי
Best Care לחודש
לשנה (כפול 12)
בוגר יחיד 18-69
90 ₪
1,080 ₪
מבוגר 70+
108 ₪
1,296 ₪
בוגר יחיד + ילד
126 ₪
1,512 ₪
זוג בוגרים
180 ₪
2,160 ₪
זוג + 2 ילדים
252 ₪
3,024 ₪
זוג + 3 ילדים ויותר
283 ₪
3,396 ₪
זוג מבוגרים 70+
216 ₪
2,592 ₪
מקור: כתב השירות Best Care, גרסת יולי 2025, כולל מע"מ, צמוד למדד. מי שמשלם בהרשאה בנקאית מוסיף 18 ₪ חד-פעמי ועוד 3 ₪ בכל חודש.
כמה כסף אפשר לקבל בחזרה בשנה: דוגמה במספרים
מול המספרים האלה אני שם את ההחזרים שבאמת צפויים. לפי כתב השירות, ההחזר הוא 80% עד תקרה. כך זה נראה אצל זוג שמנצל בשנה שני ביקורים אצל רופא מומחה ובדיקת MRI אחת, במלוא התקרות:
מה
תקרה לפי כתב השירות
החזר בשנה, לכל היותר
שני ביקורים אצל רופא מומחה פרטי
800 ₪ לביקור (בארבעת הביקורים הראשונים)
עד 1,600 ₪
בדיקת MRI פרטית אחת
4,000 ₪
עד 3,200 ₪
סך ההחזרים
עד 4,800 ₪
דמי המנוי שזוג משלם בשנה
2,160 ₪
החישוב עובד רק אם הוצאות כאלה באמת קורות אצלכם בשנה, ואם השב"ן או הביטוח הפרטי לא מכסים אותן כבר.
מדיהו מול השב"ן: מה היא נותנת שקופת החולים לא, ומה לא
השב"ן, כמו מכבי שלי או כללית פלטינום, הוא רובד של קופת החולים עצמה: הנחות והשתתפות בשירותים אצל ספקים שבהסדר עם הקופה. לפי נתוני מבקר המדינה והאוצר, כפי שצוטטו בריאיון של מנכ"ל מדיהו, כ-90% מהישראלים מחזיקים שב"ן.
מה מדיהו עושה שהשב"ן בדרך כלל לא: היא מחפשת זכויות גם מחוץ לקופה (ביטוח לאומי, ביטוחים פרטיים), מקדימה תור ל-MRI או CT בתוך 7 ימי עבודה, מסדרת טופס 17 והתחייבויות, ומלווה בתביעה מול ביטוח לאומי. ב-Best Care היא גם מחזירה 80% על רופא מומחה והדמיות אצל ספק שאתם בוחרים, לא רק מרשימת ההסדר.
מה מדיהו לא נותנת, לפי החריגים בכתב השירות: רופא משפחה, רופא ילדים, רופא שיניים, רופא נשים בהקשר של היריון ופוריות, חוות דעת או הערכת נכות, בדיקות מעבדה, ביופסיות, קולונוסקופיה וגסטרוסקופיה. הדמיה שעולה אצל ספק אחר פחות מ-250 ₪ לא מכוסה. ברפואה משלימה אין קנאביס רפואי. מדיהו לא מחליפה את השב"ן, היא יושבת מעליו ומטפלת במה שנופל בין הכיסאות.
מדיהו מול ביטוח בריאות פרטי: שכבה נוספת, לא תחליף
ביטוח בריאות פרטי הוא פוליסה של חברת ביטוח: ניתוחים, השתלות, תרופות מחוץ לסל, ולעיתים גם רובד אמבולטורי. הוא משלם סכומים גדולים כשקורה אירוע גדול. מדיהו לא עושה שום דבר מזה. היא לא תממן ניתוח, לא תממן השתלה, ותקרת ההחזר השנתית שלה היא 13,000 ₪.
אבל כאן יש נקודה שרוב האנשים לא יודעים. לביטוחי בריאות פרטיים רבים מצורפים כתבי שירות של חברת הביטוח עצמה, וחלק גדול ממה שמדיהו מוכרת כבר נמצא שם: רופא מומחה, הדמיות, חוות דעת שנייה, ליווי ובירור זכויות. מי שמוסיף את מדיהו בלי בדיקה עלול לשלם פעמיים.
בשביל זה צריך סוכן ביטוח בעל רישיון. סוכן יכול לקרוא את התנאים של כל כתב שירות שצורף לפוליסות שלכם, להשוות אותם לשירותים של מדיהו שורה מול שורה, ולהגיד לכם מה באמת חסר.
💡 בדיקה לפני שמצטרפים: כתבי שירות שנמכרו דרך חברת ביטוח, מכוח פוליסה, מופיעים בדו"ח הר הביטוח לצד הפוליסה שהם שייכים אליה. כתב שירות שקניתם ישירות מספק, כמו מדיהו, לא יופיע שם. לכן הדו"ח הוא נקודת ההתחלה: הוא מראה מה כבר משולם, ורק אחר כך שואלים אם צריך עוד.
ומכאן הבדיקה החשובה: אם הפוליסה הפרטית שלכם כבר כוללת רובד אמבולטורי עם רופא מומחה והדמיות, ייתכן שאתם משלמים פעמיים על אותו דבר. כתבי שירות עובדים בדרך כלל במודל של החזר על הוצאה בפועל, ולא במודל של פיצוי, ולכן כדאי לקרוא על כפל ביטוח בריאות לפני שמוסיפים שכבה. כתב שירות הוא תוספת לתיק בריאות, ואף פעם לא הבסיס שלו.
תקופות הכשרה במדיהו: מה מקבלים ביום הראשון ומה אחרי שנה
אין חיתום רפואי, אבל יש תקופות הכשרה, והן מחליפות אותו. תקופת הכשרה היא הזמן מתחילת המנוי שבו משלמים, אבל השירות עוד לא זמין: רק כשהיא נגמרת אפשר לקבל אותו. זה מה שהכי הרבה לקוחות מפספסים. לפי כתבי השירות:
מיד, ללא הכשרה: איתור זכויות, חוות דעת בחו"ל, הקדמת תורים, החזרים מארגונים, ביקור רופא בית, ניהול אירוע רפואי, תאי לחץ.
3 חודשים: רופא מומחה, הדמיות, רפואה מונעת, פיזיותרפיה.
60 ימים (Gold): רפואה משלימה, טיפול פסיכולוגי, ליווי דיאטטי.
⭐ טיפ זהב: מי שמצטרף ל-Best Care בגלל סל ההיריון צריך לעשות את זה שנה לפני ההיריון, לא חודש לפני הלידה. אותו דבר עם פיזיותרפיה: אחרי פציעה כבר מאוחר, ההכשרה היא 3 חודשים. ההבדל בין הכשרה להמתנה מוסבר בכתבה על תקופת אכשרה מול תקופת המתנה.
מה שמקבלים ביום הראשון במדיהו הוא בעיקר השירות של מסלול 360; ההחזרים של Best Care מתחילים אחרי שלושה חודשים לפחות.
מדיהו ביקורות: ששת הדברים שאני בודק לפני שלקוח מצטרף
לא אכתוב כאן "ביקורות" בשם לקוחות, כי אין לי דרך למדוד אותן. במקום זה, הנה שישה דברים שאני עובר עם כל מי ששואל אותי על מדיהו, ורק אחריהם יש תשובה:
הר הביטוח. דוח עדכני של כל הביטוחים הפעילים על שמכם, כולל פוליסות בריאות ישנות שנשכחו.
השב"ן הנוכחי. איזו תוכנית, מה היא מכסה, ובאיזו השתתפות. רוב האנשים לא יודעים לענות.
כפל. האם רופא מומחה והדמיות כבר מכוסים ברובד אמבולטורי של הפוליסה הפרטית.
תקופות הכשרה. האם השירות שבגללו באתם (היריון, פוריות, פיזיותרפיה) בכלל זמין בחודשים הקרובים.
גיל כניסה. יחיד 18 עד 69 ברוב המסלולים, 21 ב-Smile, ומחיר גבוה יותר מגיל 70.
החריגים. מה שמדיהו לא נותנת: רופא משפחה, רופא ילדים, בדיקות מעבדה, הדמיות זולות מ-250 ₪, ו-MRI לבעלי קוצב לב או בהרדמה בלי התחייבות למועד.
אם אחרי הבדיקה הזו נשאר פער שהביטוחים הקיימים לא סוגרים, יש טעם לשקול כתב שירות. אם לא נשאר פער, אין סיבה לשלם על שירות שכבר יש לכם.
האם מדיהו שווה? למי כן ולמי פחות
מדיהו שווה למי שבאמת מוציא כסף מהכיס על שירותים שהשב"ן והביטוח הפרטי לא מכסים, ולמי שהזמן והניירת עולים לו יותר מדמי המנוי. היא פחות שווה למי שבריא, צעיר ולא מגיע לרופא מומחה פרטי, או למי שכבר מכוסה ברובד אמבולטורי.
הפרופילים שבהם אני רואה התאמה: משפחות עם ילדים קטנים שצורכות טיפולי התפתחות ואבחוני קשב; זוגות שמתכננים היריון בעוד שנה ומעלה; אנשים בגיל 45 עד 69 עם מעקב רפואי סדיר שכולל רופא מומחה פרטי כמה פעמים בשנה והדמיה מדי פעם; ומי שרוצה שמישהו יטפל בבירוקרטיה מול ביטוח לאומי.
פחות התאמה: צעירים בריאים עד גיל 30 שהוצאות הבריאות שלהם מסתכמות בקופה; מי שיש לו פוליסה פרטית מקיפה עם רובד אמבולטורי; מי שמחפש תחליף לביטוח בריאות או לביטוח סיעודי; ומי שרוצה רכיב אחד בלבד, כמו רפואה משלימה, שאצל מדיהו זמין רק ב-Gold. אין כאן "כדאי לכולם": יש פער בתיק או שאין, וזה נבדק לפני שמשלמים.
מדיהו ביטול: איך יוצאים ומה זה עולה
לפי כתבי השירות, בתוך 30 הימים הראשונים מבטלים ומקבלים החזר יחסי על התקופה שלא נוצלה. אחרי 30 יום דמי הביטול הם 5% או 100 ₪, הנמוך מביניהם. אם כבר נוצל שירות ואז בוטל המנוי, החברה גובה 360 ₪.
המשמעות המעשית: 30 הימים הראשונים הם חלון בדיקה אמיתי, אבל לא כדאי "לנסות" שירות ואז לבטל, כי ה-360 ₪ מוחקים את החיסכון. מי שמצטרף כדי להקדים תור אחד ולצאת, ישלם על זה יותר ממה שחשב.
שאלות נפוצות על מדיהו (MediWho)
האם מדיהו זה ביטוח?
לא. מדיהו היא ספקית של כתבי שירות: מנוי חודשי לשירותי ניווט, הקדמת תורים והחזרים חלקיים בעולם הבריאות. אין פוליסה, אין חברת ביטוח מאחורי המוצר ואין פיצוי על אירוע. לכן גם אין חיתום רפואי, ובמקומו יש תקופות הכשרה.
כמה עולה מדיהו לחודש?
ליחיד בגיל 18 עד 69, Best Care, המסלול המבוקש, עולה 90 ₪ לחודש, והמסלול הזול ביותר, 360, עולה 72 ₪. זוג משלם כפול, ומגיל 70 המחיר גבוה יותר ברוב המסלולים. המחירים של כל המסלולים מופיעים בטבלה למעלה, לפי גרסאות אפריל 2025 עד פברואר 2026, צמודים למדד.
מה ההבדל בין מדיהו 360 ל-Best Care?
360 הוא שירות בלי החזרים על טיפולים: זכויות, הקדמת תורים, חוות דעת בחו"ל, טפסים. Best Care מוסיף על זה החזרים של 80% עד תקרה על רופא מומחה, הדמיות, פיזיותרפיה, התפתחות ילדים, היריון ועוד. ההפרש הוא 18 ₪ לחודש, 216 ₪ בשנה.
האם Gold מחליף ביטוח סיעודי?
לא. Gold נותן ליווי ותכנון לתביעת סיעוד מול ביטוח לאומי וקופת החולים, אחרי הכשרה של 60 ימים. הוא לא משלם פיצוי ולא קצבה במצב סיעודי. רשת ביטחון כספית למצב סיעודי מגיעה רק מביטוח סיעודי.
יש חיתום רפואי במדיהו?
לא. אין הצהרת בריאות ואין חיתום, ומצטרפים בכל מצב בריאותי. במקום חיתום יש תקופות הכשרה של 3, 6 או 12 חודשים לחלק מהשירותים, ו-60 ימים לשירותי Gold.
איך מבטלים מנוי במדיהו?
בתוך 30 יום מקבלים החזר יחסי. אחרי 30 יום דמי הביטול הם 5% או 100 ₪, הנמוך מביניהם. אם נוצל שירות לפני הביטול, החברה גובה 360 ₪. הביטול מתבצע מול מוקד החברה בטלפון *6465.
מה ההבדל בין מדיהו למי דוקטור?
שתיהן מוכרות כתבי שירות ולא ביטוח. מדיהו בנויה כארבעה מסלולים מדורגים עם מאגר זכויות והקדמת תורים במרכז. על המבנה והמחירים של המתחרה כתבתי בנפרד בכתבה על מי דוקטור, וההשוואה נעשית מול התיק הספציפי שלכם.
מה ההבדל בין מדיהו לכתבי השירות של חברות הביטוח?
את מדיהו קונים ישירות, כמנוי נפרד. כתבי השירות של חברות הביטוח מצורפים בדרך כלל לפוליסת בריאות, ולכן אצל רבים חלק מהשירותים כבר משולם. כתבי שירות שנמכרו דרך חברת ביטוח מופיעים בדו"ח הר הביטוח. בודקים שם קודם, כדי לא לשלם פעמיים על אותו שירות.
מה ההבדל בין מדיהו לשב"ן?
השב"ן הוא רובד של קופת החולים ועובד בתוך ההסדרים שלה. מדיהו מחפשת זכויות גם מחוץ לקופה, מקדימה תורים להדמיה, מטפלת בטפסים, וב-Best Care מחזירה 80% אצל ספק שאתם בוחרים. היא לא מחליפה את השב"ן ולא נותנת רופא משפחה.
אם הסיפור מתחילת הכתבה נשמע לכם מוכר, ואתם לא בטוחים אם כתב שירות סוגר לכם פער אמיתי או רק מוסיף שורה בכרטיס האשראי, הצעד הראשון הוא להפיק את דו"ח הר הביטוח, בלי עלות. אחר כך נעבור יחד על הדו"ח, על השב"ן ועל כתבי השירות שכבר משולמים דרך חברות הביטוח. אגיד לכם בכנות אם יש פער, גם אם התשובה היא שלא צריך להוסיף כלום.