ביטוח צמ"ה אשר עוסק בציוד מכני הנדסי הינו ביטוח המיועד לכלי רכב מיוחדים המשמשים לצרכים הנדסיים.
ביטוח זה הינו ביטוח מהותי בעבור אלו אשר מחזיקים בציוד זה, אשר לו פוטנציאל נזק רב הן בשל העלות הגבוהה של הרכב והן בשל הנזק שיכול לגרום ציוד מכני הנדסי לסביבה בה הטעות נעשתה.
אנשים רבים אשר מחזיקים בכלי צמ"ה אינם מבטחים אותם משום חוסר ידיעה או לחלופין משום מחירה היקר יחסית של הפוליסה.
עם זאת היעדר הביטוח יכול להותיר אנשים מסוימים במצב של שוקת שבורה למול סיטואציות שונות בהן נפגע הכלי בו הם תלויים.
כמענה לכך במאמר זה אנו נבחן בחלקו הראשון מהו ביטוח צמ"ה וכיצד הוא פועל ומה פוליסות מסוג זה לרוב כוללות.
בחלקו השני של המאמר נבחן אילו סוגי פוליסה קיימים ולבסוף בחלקו האחרון של מאמר זה נדון ממה צריך להיזהר ודגשים נוספים לכל האנשים אשר מעוניינים לקחת פוליסה מסוג זה.
מהו בדיוק ביטוח צמ"ה, מתי צריך לעשות ביטוח זה ומהן עלויות ביטוח מסוג זה?
ביטוח צמ"ה הינו ביטוח אשר נועד לכיסוי כלי רכב אשר הינם משמשים כציוד מכני הנדסי. כלים אלו יכולים להיות כלים ממונעים בפני עצמם או לחלופין להיות כלים הנדסיים המחוברים לכלי רכב ממונעים.
המשותף לכלים אלו הם העובדה שהם כוללים בתוכם ציוד מכני מורכב אשר אינו נפוץ על כלי רכב רגילים, באמצעות ציוד זה הוא לרוב רכבים מיוחדים אשר מבצעים עבודות הנדסה אזרחיות דוגמת סלילת כבישים, מנופים וכיוצא בזה או לחלופין הובלה של משאות כבדים הדורשים ציוד ייחודי לשם שינועו.
ישנם סוגים של רכבים שונים אשר ניתן בטעות לחשוב כי הם כלי צמ"ה, אך הם כלים נגררים או חלק מקטגוריות אחרות של ביטוחי רכב. על מנת לסייע בסוגיה מורכבת זו, אנו נביא מספר מקרים מרכזיים של כלי צמ"ה אשר בהם יש צורך לעשות כיסוי ביטוחי לציוד האמור, על מנת להבין במה עסקנן:
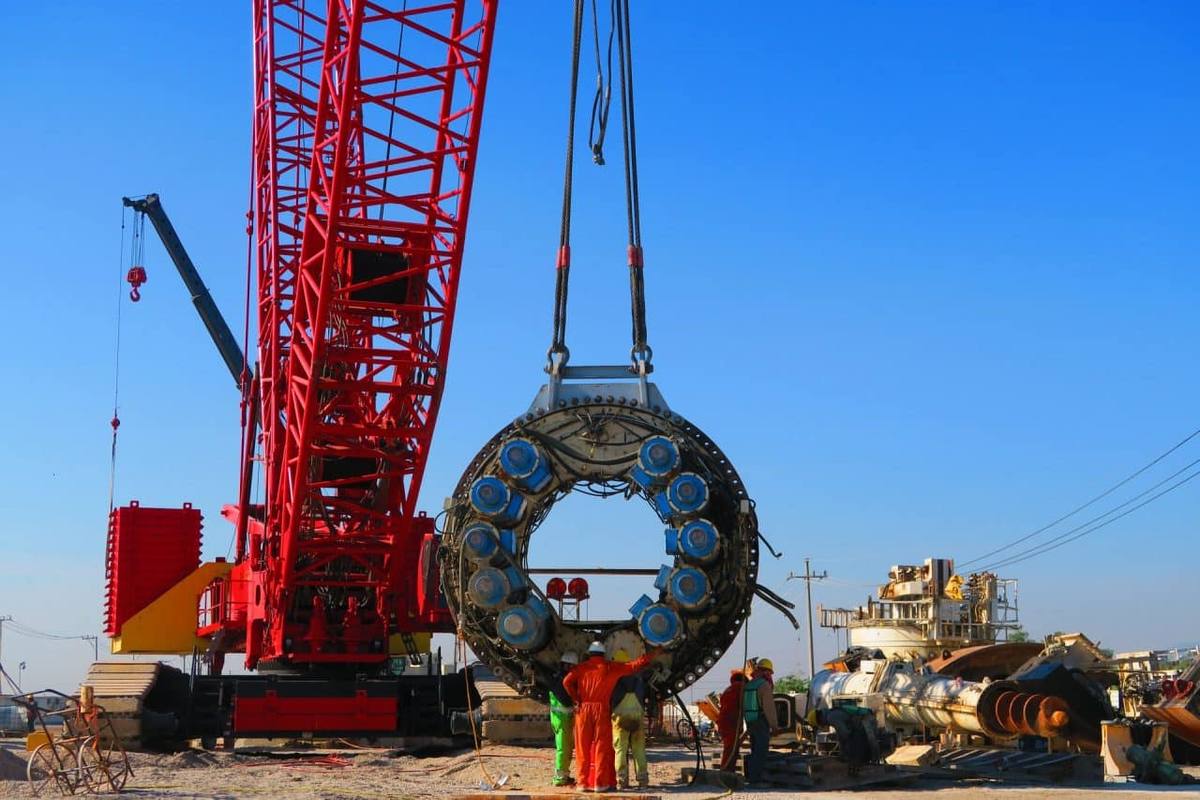
ציוד קבוע הנמצא בבעלות של חברות שונות אשר עושות שימוש שוטף בכלים מכנים מסוג זה, כמו מערבלי בטון, מנופים, מלגזה, דחפור, עגורן ורבים אחרים.
הדבר נפוץ במיוחד לחברות הנדסה, חברות אחסנה הזקוקות לשינוע באמצעות כלים הנדסיים הנושאים משקלים כבדים, ניקיון תעשייתי ועוד דוגמאות שונות מעולם התעשייה.
על מנת למנוע בלבול, נציין כי גם על רשויות ממשלתיות ומוניציפליות אשר עושות שימוש בכלי רכב ייעודים לצרכי סלילת כבישים, גינון, ניקיון וכיוצא בזה יש צורך לבטח את הכלים הללו אשר מחירם הגבוה יכול להוביל להפסדים גבוהים במקרים מסוימים על הרשות.
- ציוד הנדסי אשר משמש לטובת פרויקטים קבלניים כמו בניית בניין וכיוצא בזה. בתעשייה זו נעשה שימוש רב בכלי צמ"ה כמו מנופים, אשר חשוב צורך לעשות לשם כך ביטוח ייעודי לכלים אלו בטרם השימוש. חשוב לדעת כי במידה ולא יהיה ביטוח, החבות תהיה על המשתמש בציוד ובמקרים מסוימים של נזקים לצדדים שלישיים גם על הבעלים של אותו ציוד הנדסי, ולכן חשוב לוודא כי הביטוח נעשה כהלכה על מנת להימנע מחוסר נעימות.
- ציוד חקלאי - יש צורך לעשות ביטוח צמ"ה כאשר פועלים עם כלים הנדסיים המיועדים לצרכים חקלאיים שונים דוגמת ריסוס, גיזום, קטיף וכיוצא בזה.
ככלל חשוב להבין כי כלי צמ"ה שונים הינם יקרים ולכן המחיר של הביטוח הינו גבוה ממקבילים כמו כלים נגררים או כלי רכב רגילים. התעריף של פוליסת הביטוח משתנה ממספר פרמטרים התלויים במקרה הנדון.
עלות הפוליסה תלויה במשתנה הבולט ביותר וזהו זהות כלי הצמ"ה. בהקשר זה חברת הביטוח בוחנת את גודלו של כלי הצמ"ה, שוויו וסוג השימוש בו אשר מבהירים לחברת הביטוח מהן ההשלכות של תאונות בהן מעורב הרכב והסיכונים הטמונים בגניבות וכיוצא בזה של הרכב.
פרמטרים אלו כמובן משתנים ממקרה אחד למשנהו ובאופן דומה כך גם עלות הביטוח.
סוגי הפוליסות הקיימות ולמי כדאי לקחת פוליסות אלו
הפוליסות של כלי צמ"ה הינם מגוונים באופן יחסי ושונים מכלי רכב רגילים ולהלן עיקר הכיסויים הנפוצים בפוליסות מסוג זה:
אובדן או נזק לכלי הצמ"ה - בשונה מפוליסות של כלי רכב רגילים, החשש המרכזי של הבעלים או המשתמשים בכלים הנדסיים העונים להגדרה של צמ"ה הוא כי יגרם נזק לכלי עצמו או החשש כי ייגנב.
ציוד הנדסי זה הינו בעל שווי כספי רב, ובשל כך ביטוח זה לרוב נחשב לפוליסה הבסיסית אותה מרבית בעלי הכלים ההנדסיים לוקחים, שכן רכישת רכב הנדסי נוסף או תיקון הקיים עלול במקרים רבים להוביל להפסדים כבדים.
ביטוח צד שלישי - הביטוח אשר קרוי גם ביטוח צד ג', הינו כיסוי ביטוחי המבטח נזקים אשר נגרמים כתוצאה מהכלי ההנדסי לצדדים שלישיים. באופן הדומה לביטוח של צד ג' בכלי רכב רגילים.
לדעתנו לביטוח זה יש חשיבות רבה בשל הנזקים הכבדים אשר כלים הנדסיים יכולים ליצור לסביבה בה הם פועלים בשל שימוש לא מיומן וגודלם המסיבי.
יודגש על מנת להימנע מטעויות, כי האחריות של פוליסות הביטוח אינה רק על נזקים אשר נגרמים על ידי כלי הרכב עצמו אלא גם על ידי הציוד המכני המחובר לאותו רכב אשר יכול לגרום לנזק רב.
לכן צריך לבטח זאת בביטוח מוגדר הכולל את המאפיינים המכנים של הרכב ולכן צריך ביטוח ייחודי בו אנו עוסקים.
כיסוי לנזקי גוף של צדדים שלישים ושל המפעילים - במקרים שונים כלי הצמ"ה עלולים לפגוע בעוברי אורח ובמקרה הנפוץ יותר במפעילים שלהם.
בהתאם לכך, חברות מציעות פרט לביטוח של נזקי הרכוש של צד ג', גם כיסוי לנזקי הגוף הנגרמים על ידי כלי הצמ"ה אשר עלולים להיות חמורים במיוחד בשל גודלם ואופיים של כלים אלו.
ביטוח מסוג זה לבית עסק יכול אף לחסוך כסף רב למול עובדים אשר נפגעו במסגרת הפעלת כלי הצמ"ה ואף לסייע לבעל הכלי במידה ונפגע בעצמו בעת השימוש.
פוליסה נוספת לאנשי עסקים המעוניינים בביטוח נוסף - פרט לפוליסות הסטנדרטיות לכלי הרכב, בשל אופיו העסקי של ביטוח זה במרבית המקרים ובשל התלות הגבוהה של עסקים מסוימים בכלים הנדסיים שונים, מציעות לעיתים חברות הביטוח ביטוח נוסף לכלי צמ"ה מעבר לביטוחים אשר הוזכרו בקטגוריות הקודמות.
במקרים בהם חל נזק כלשהו לכלי הצמ"ה בגין פריצה, גניבה ולעיתים אף תאונה, מוענק פיצוי כספי חד פעמי אשר גובהו תלוי בגובה הפוליסה.
מטרת פוליסה היא להגן מפני הפסדים גבוהים אשר עלולים להיגרם בשל העלויות הגבוהות של ציוד זה, התלות הרבה בו וכיוצא בזה.
פוליסה זו מיועדת לעסקים קטנים בעלי רכב הנדסי יחיד אשר יש להם תלות מסוימת בו. בשל תלות זו נזק בלתי צפוי הם מעריכים יוביל לקשיים כלכליים אשר בגינו הם יזדקקו לתשלום נוסף פרט לכיסוי הנזקים של כלי הצמ"ה או של צדדים שלישיים.
הרחבות שונות - בנוסף לאמור, אשר מהווה המאפיינים המרכזיים של ביטוח זה, חשוב לדעת כי ישנן הרחבות שונות המתאימות לתעשיות שונות.
כך למשל ישנם ביטוחים ייעודים המספקים שירותי שינוע של כלי צמ"ה במידה והם זקוקים לגרירה, ביטוחים אחרים מבטחים כנגד מצב של אסונות טבע ופגעי מזג אוויר אשר עלולים לפגוע בכלים האמורים וכיוצא בזה.
כפי שניתן להבין מן הקטגוריות השונות, פוליסה זו בשל אופיין השונה של כלים שונים הינו גמיש יחסית לפוליסות אחרות וניתן להתאים את הפוליסה לצרכי המבוטח במסגרת המשא ומתן יחד עם חברת הביטוח.
הנחיצות של פוליסה זו תלויה בעיקר בתלות של המשתמש בכלי הצמ"ה, כלומר במידה ואדם או חברה אינם זקוקים לצורך עבודתם השוטפת בכלי הצמ"ה הוא יכול לספוג את הסיכון כי יגרם נזק לרכב ויחסוך את עלויות הביטוח.
מאידך, בית עסק אשר זקוק בעבודתו השוטפת לכלי הצמ"ה חשוב שיבטח אוו כי במידה ולא יוכל לרכוש מבחינה פיננסית כלי חלופי, העסק כולו עלול לעצור בשל כך.
בנוגע לביטוחים לצדדים שלישיים, הדבר תלוי בסוג השימוש בכלי הצמ"ה, ניסיון המשתמשים והמקום בו משתמשים.
כך למשל אדם מנוסה המשתמש בשטח פרטי של בית עסק בו רק הוא מצוי פחות זקוק לפוליסות צדדים שלישיים מאשר אדם הפועל עם עובדים מתחלפים באזורים ציבורים בהם עוברי אורח יכולים להיפגע.
ככלל נציין כי לעיתים יש צורך כאשר אנשים משכירים כלי צמ"ה לעשות ביטוח, זאת על מנת שבמידה והרכב יגנב או יגרום לנזקים לצדדים שלישיים, תהיו מוגנים מפני תביעות של הבעלים או של הנפגעים האחרים.